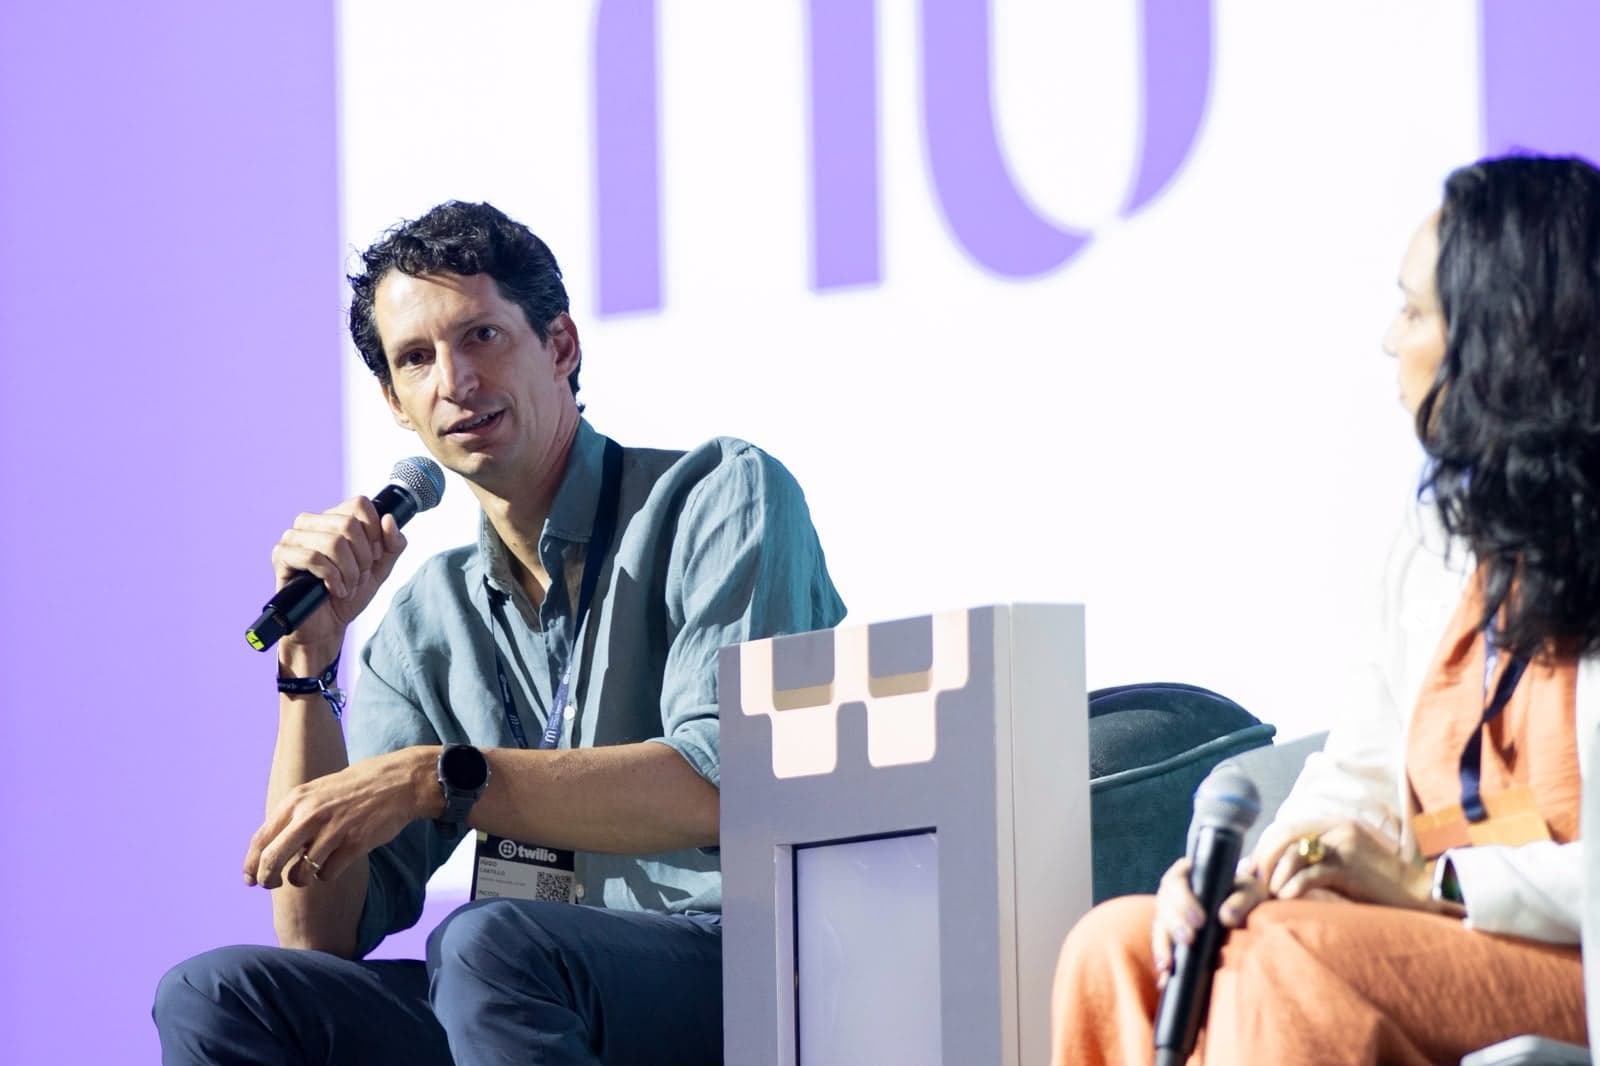
Bancos y fintech ven en la IA una herramienta para personalizar servicios y reducir costos, mientras crecen los riesgos asociados a identidades sintéticas, deepfakes y agentes automatizados.
David Vélez cree que la inteligencia artificial puede provocar en la banca un cambio comparable al que produjo el teléfono inteligente.
“Si el celular creó la opción de poner un banco en el bolsillo de cada persona, la inteligencia artificial da la posibilidad de poner un banco y un banquero en el bolsillo de cada persona”, dijo el fundador y CEO global de Nubank durante el Latam Fintech Market 2026, en Barranquilla.
La conversación ya no gira únicamente alrededor de automatizar procesos internos. Bancos y fintech empiezan a explorar usos de la IA directamente relacionados con la atención, la personalización de productos y la forma en que una entidad entiende a sus clientes.
Juliana Sguerra, Managing Director & Partner de Boston Consulting Group, explicó a Forbes Colombia que la inteligencia artificial generativa está abriendo dos frentes para la banca: reducción de costos y generación de ingresos.
En algunos procesos, señaló, ya se observan reducciones de costos de entre 30% y 40%, aunque aclaró que el efecto no es uniforme en toda la operación bancaria.
El cambio más profundo podría estar en la atención personalizada.
Hoy, asignar un ejecutivo a cada cliente resulta costoso y suele reservarse para segmentos de mayor valor. Los agentes de inteligencia artificial podrían ampliar ese modelo.
“Con el mundo agéntico tú puedes tener un banquero para todos tus clientes, un asesor para todos tus clientes con agentes”, explicó Sguerra.
Más productividad dentro de los bancos
Vélez también plantea la IA como una herramienta para aumentar la capacidad de las organizaciones.
“Podemos hacer lo mismo con menos humanos o hacer mucho más con los mismos humanos e inteligencia artificial. Y para nosotros hemos decidido que queremos hacer mucho más con los mismos humanos”, afirmó durante su intervención.
En servicios financieros, esa productividad puede traducirse en desarrollo de productos, atención al cliente, análisis de información y modelos de crédito más sofisticados.
El problema es que las mismas herramientas también están quedando al alcance de quienes buscan defraudar al sistema.
El fraude también se automatiza
Íñigo Castillo, General Manager para Latinoamérica de Incode, advierte que el rápido crecimiento financiero digital de América Latina también amplió los espacios que los delincuentes pueden intentar aprovechar.
Según explicó a Forbes Colombia, la región tuvo que digitalizarse rápidamente para ampliar cobertura, reducir barreras y llegar a poblaciones que los modelos financieros tradicionales no atendían con facilidad.
“Las mismas cualidades positivas que llevaron a esta penetración fintech alrededor de la región son las mismas que hoy condicionan ciertamente ese crecimiento, porque son las que abren la puerta al fraude”, señaló.
La amenaza ya no se limita a documentos falsificados o credenciales robadas. El desarrollo de herramientas generativas permite crear contenido sintético, suplantaciones más sofisticadas y ataques automatizados a mayor escala.
Eso obliga al sistema financiero a revisar uno de los pilares de cualquier relación digital: verificar quién está realmente detrás de una operación.
Cuando el cliente también tiene agentes
La llegada de agentes de inteligencia artificial añade otra capa al problema.
Castillo cree que las instituciones tendrán que aprender a identificar no solo a la persona, sino también a los sistemas que actúan en su nombre.
“Puede haber un defraudador, pero ese defraudador puede tener 100 agentes trabajando para él, o puede haber un usuario, pero ese usuario puede tener 20 agentes trabajando para él en un sinnúmero de actividades”, explicó.
En ese escenario, las preguntas sobre identidad cambian: quién dio la autorización, qué puede hacer cada agente y cómo distingue una institución entre una acción legítima y una automatización utilizada para cometer fraude.
Compartir señales de fraude
Castillo considera que enfrentar esta amenaza requerirá más colaboración entre entidades.
“Los bancos no deberían de competir en el tema de fraude. Hay que competir en producto, en la experiencia, en su estrategia comercial, etcétera. Pero el fraude daña a todos”, afirmó.
La lógica es que una persona bloqueada después de intentar un fraude en una institución puede intentar ingresar inmediatamente a otra. Compartir señales de riesgo podría ayudar a cerrar esos espacios, siempre dentro de las reglas de privacidad y consentimiento aplicables.
Bancos y fintech llegan a este escenario desde posiciones diferentes. La banca tradicional cuenta con estructuras de control y experiencia regulatoria más desarrolladas, mientras que las fintech suelen tener una mayor capacidad para reaccionar rápidamente ante cambios tecnológicos.
“Los bancos van a tener que aprender a moverse cada vez más rápido y ser bastante más ágiles, y las fintech van a tener que entender que no pueden anteponer su crecimiento ante la responsabilidad de cuidarse ante los fraudes”, dijo Castillo.
La adopción de inteligencia artificial en el sistema financiero avanzará junto con esta carrera por proteger la identidad y las transacciones. Para bancos y fintech, el reto será incorporar nuevas herramientas sin erosionar la confianza que necesitan para que sus usuarios sigan operando digitalmente.
También le puede interesar: Wonderful vale US$5.000 millones. Ahora tiene que demostrar que la IA empresarial puede escalar