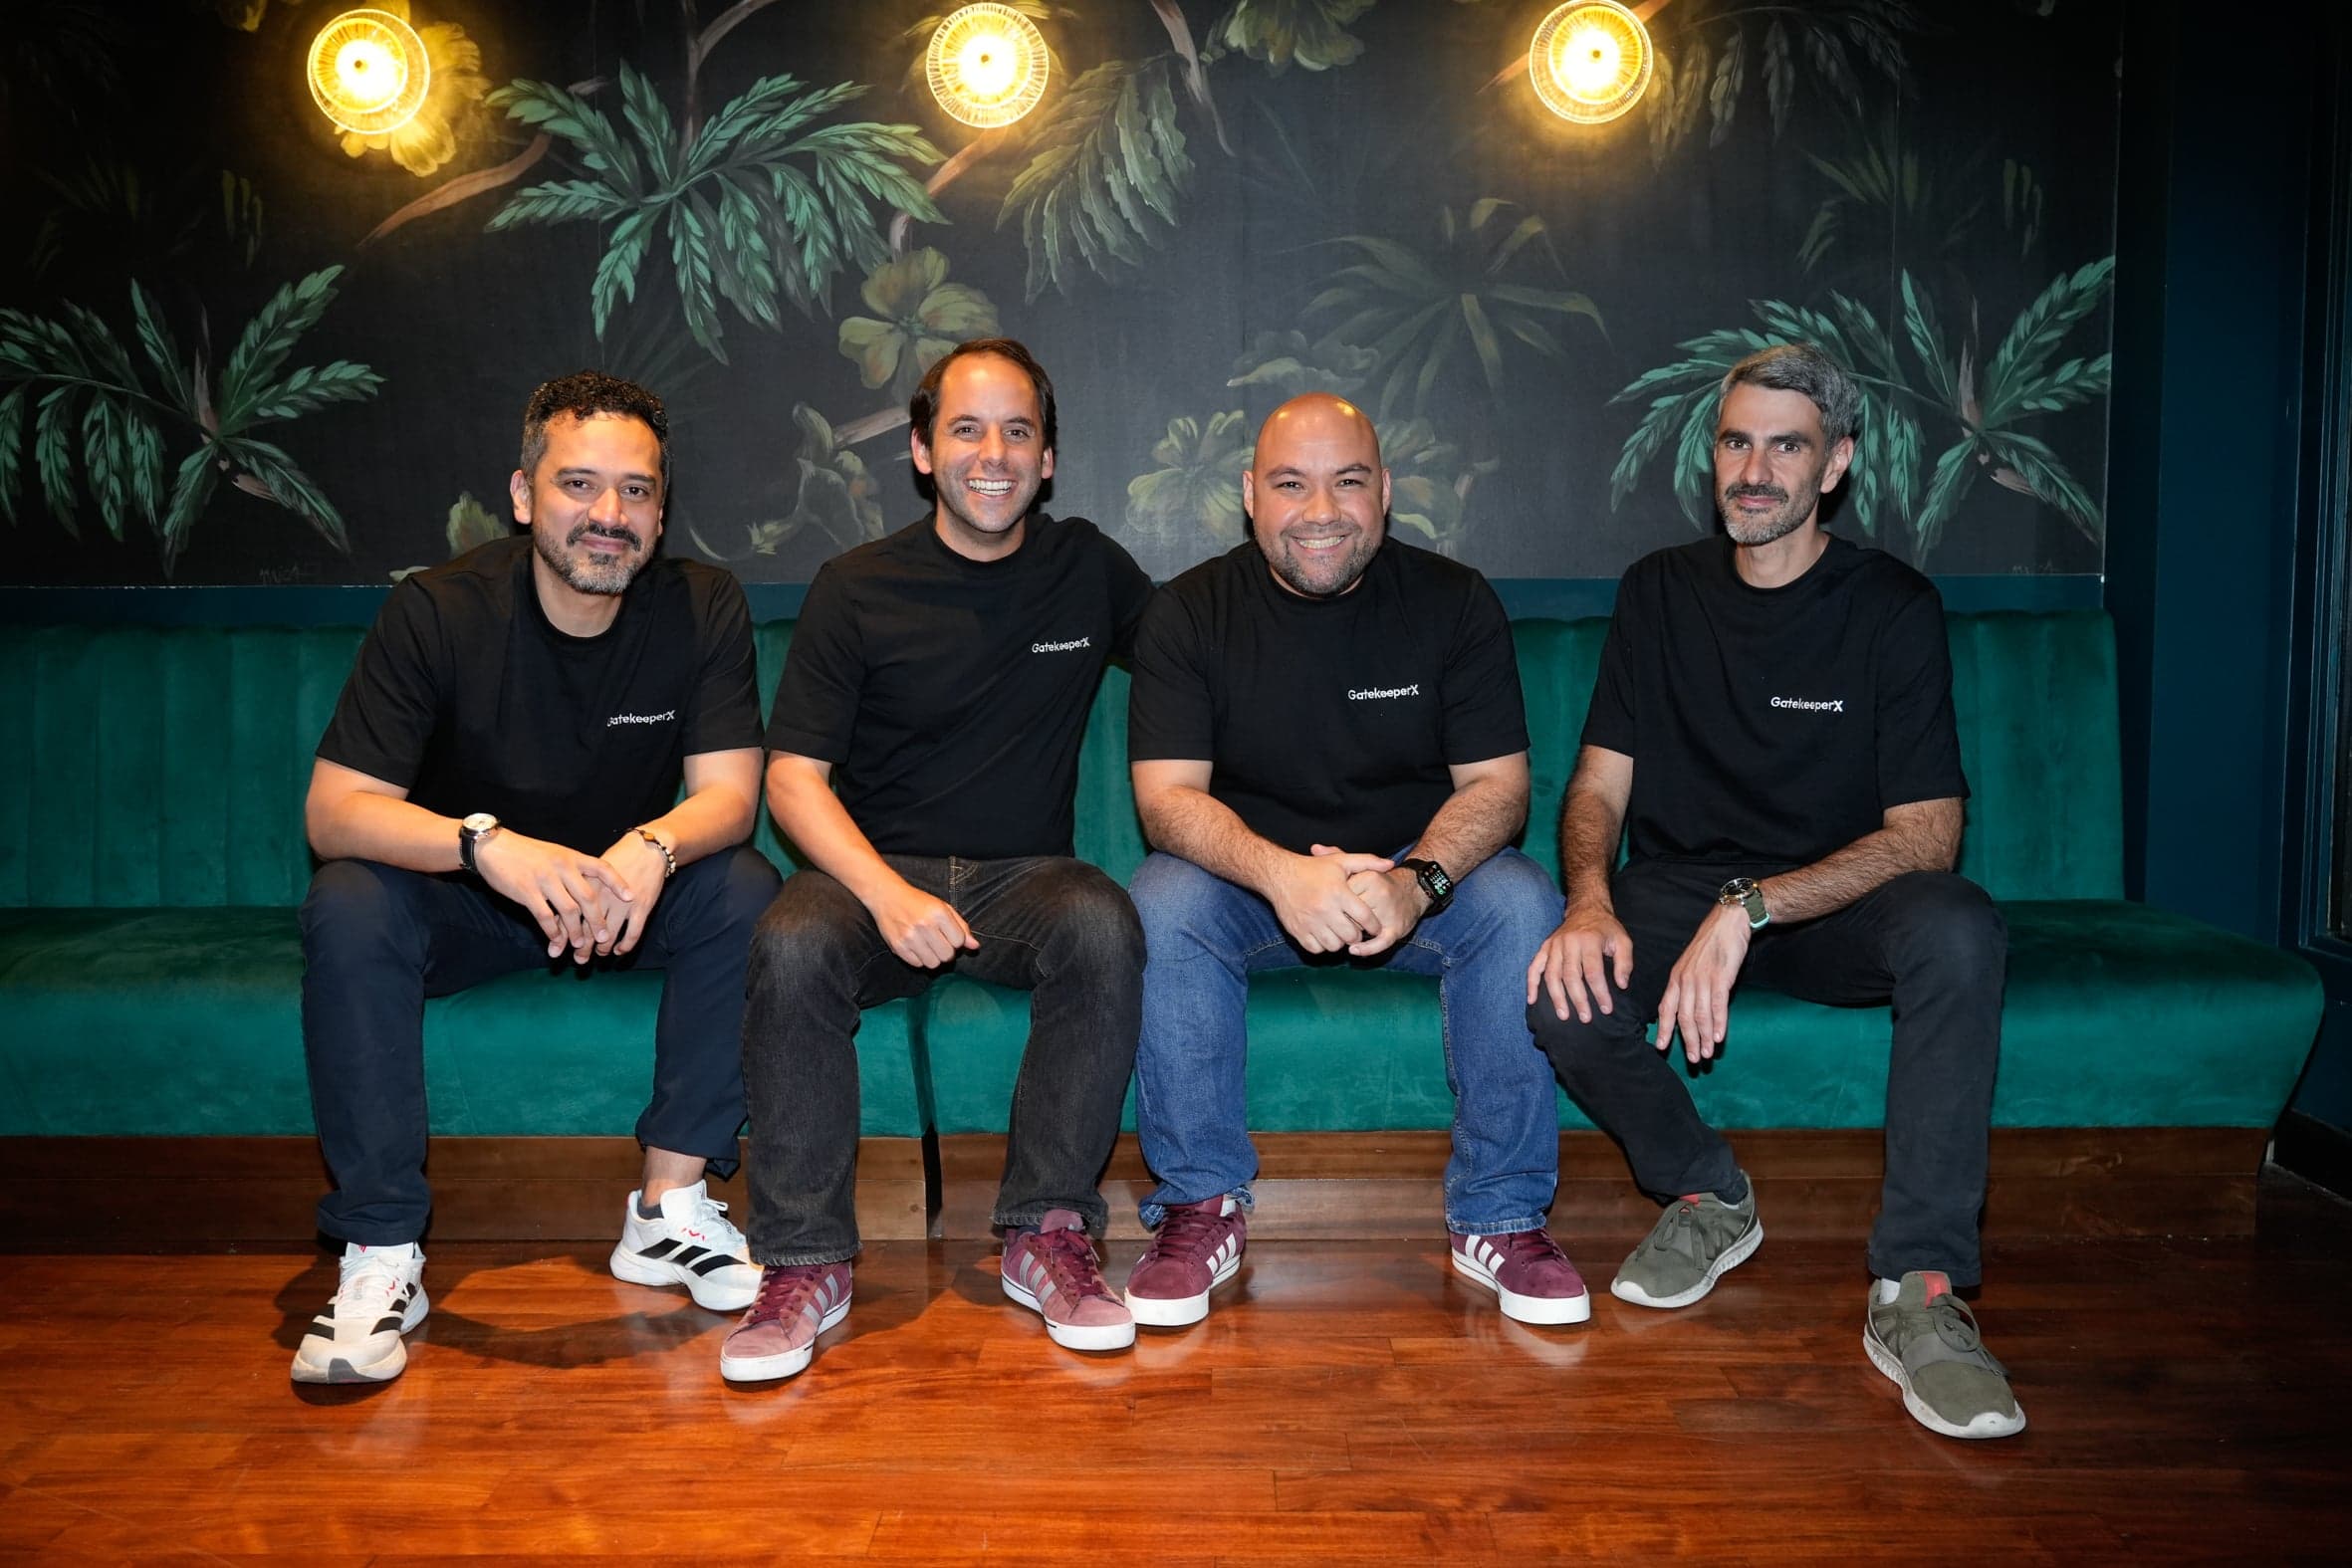
Una startup busca recuperar pagos legítimos con controles más precisos y convertir sus contratos en ingresos recurrentes.
Un procesador de pagos con operaciones en varios países de Latinoamérica pasó de bloquear el 1,3% de sus transacciones en noviembre de 2025 al 0,57% en agosto de 2026. La reducción, cercana al 56%, es el caso que GatekeeperX presenta para explicar su negocio: ayudar a las entidades a controlar el riesgo sin rechazar innecesariamente operaciones legítimas. Este procesador maneja más de 30 millones de transacciones mensuales y es hoy uno de los casos de éxito de esta startup de seguridad y cumplimiento digital.
Detrás del resultado hay un problema empresarial: los “falsos positivos” digitales. Un bloqueo puede evitar una pérdida por fraude, pero también frustrar una compra, eliminar una comisión y llevar a un usuario a buscar otro medio de pago. Distinguir esas situaciones antes de autorizar la operación es el servicio que GatekeeperX busca vender.
“El objetivo de cualquier entidad, y por lo menos de todas con las que trabajamos nosotros, siempre va a ser reducir el fraude sin penalizar a los usuarios buenos”, dijo Carlos Ayalde, CEO y cofundador, a Forbes Colombia.
La empresa, fundada en abril de 2025, reporta US$4,5 millones de inversión acumulada y 11 contratos firmados. Cinco están en producción y generan facturación. Los demás se encuentran en implementación, prueba gratuita o piloto.
Combatiendo los “falsos positivos” digitales
El procesador también registró una disminución de su tasa de contracargos: de 0,35% en noviembre de 2025 a 0,27% en junio de 2026, según GatekeeperX. Este KPI se calcula sobre el valor monetario de las transacciones e incorpora una ventana de 90 días para recibir reportes posteriores. La tasa de bloqueos, en cambio, se calcula sobre el número de operaciones y tiene agosto como fecha de cierre.
No se pierda el informe de delitos informáticos de Asobancaria
Los contracargos incluyen distintos motivos de disputa, no únicamente fraude. Su reducción, cercana al 23%, debe interpretarse como una mejora de ese indicador y no como una caída equivalente de las operaciones fraudulentas.
Los resultados corresponden a un cliente regional y toman noviembre de 2025 como referencia. Para evaluar cuánto de la evolución responde a una herramienta, también hay que considerar los cambios en los controles y en la composición de las transacciones.
“La pregunta decisiva no es cuántos rechazos desaparecieron, sino cuántas operaciones legítimas se recuperaron sin incrementar el fraude”, explicó Luis Alberto Fernández Pulido, vicepresidente de Operaciones y Tecnología de ACH Colombia, a Forbes Colombia.
Fernández señala que una menor tasa de rechazo puede reflejar la recuperación de pagos legítimos, pero también controles menos sensibles. La comparación debe hacerse entre periodos con volúmenes, perfiles de riesgo y criterios de decisión similares, y confirmar cuáles operaciones recuperadas eran legítimas.
En Colombia, añade, las tasas de falsos positivos suelen ser información interna de cada entidad o comercio. Su medición depende de los modelos y umbrales de riesgo, lo que dificulta contar con una cifra sectorial comparable.
El contexto como producto para el cumplimiento digital
Ayalde plantea que parte del problema está en la información dispersa entre sistemas. GatekeeperX busca reunir señales sobre el dispositivo, los hábitos del usuario, los destinatarios y los eventos asociados a una transacción.
Una transferencia de madrugada puede activar una alerta, pero la hora no basta para determinar el riesgo. También importa si el usuario está usando su dispositivo habitual y enviando dinero a una cuenta a la que ya ha transferido, o si opera desde un equipo nuevo y paga a un destinatario por primera vez.
La plataforma combina modelos de análisis, reglas configurables y acompañamiento de especialistas, para combatir los “falsos positivos” digitales. Según Ayalde, esa información permite ajustar la respuesta: solicitar una verificación adicional, por ejemplo, antes de bloquear el pago.
Le puede interesar: Ciberseguridad: una prioridad sin fecha de vencimiento
El directivo identifica el conocimiento de las modalidades de fraude de la región, el acompañamiento especializado y la posibilidad de modificar controles como los argumentos con los que busca competir por esos contratos.
GatekeeperX cobra una tarifa mensual que incluye un volumen de transacciones evaluadas y vende paquetes adicionales cuando el cliente lo supera. En septiembre de 2026, reporta haber analizado más de 50 millones de operaciones por un valor superior a US$900 millones. Ese monto corresponde a los pagos evaluados por su software.
Para el cliente, recuperar operaciones exige una cuenta distinta. Fernández advierte que el valor de un pago aprobado debe separarse del ingreso que produce, como una comisión o tarifa. El beneficio neto requiere descontar tecnología, operación, atención, prevención y pérdidas por fraude.
Así, una herramienta puede permitir más transacciones y aun necesitar una evaluación económica para determinar cuánto gana la entidad después de pagar por el servicio.
De la firma al primer cobro
GatekeeperX fue fundada por Ayalde, Renny Hernandez, Martin Moreyra y Diego Nieto. La compañía señala entre sus inversionistas a Monashees, Htwenty Capital, Norte Ventures y Global PayTech Ventures.
Ocho de sus contratos corresponden a clientes que operan únicamente en Colombia; los otros tres, a empresas con presencia en varios países latinoamericanos.
Según GatekeeperX, la facturación recurrente de octubre asciende a US$110.000, sin incluir anticipos ni cobros de implementación. Ese nivel mensual equivale a US$1,32 millones anualizados. La cifra refleja el ritmo de ingresos recurrentes de la compañía, mientras que su proyección de facturación acumulada para 2026 es de aproximadamente US$625.000.
Además de los cinco contratos en producción, dos están implementados y en prueba gratuita, dos en implementación y dos en piloto. La empresa espera que los primeros cuatro comiencen a facturar entre noviembre y diciembre.
Los tiempos pesan en el negocio. Ayalde explica que pueden pasar meses entre la firma, la integración y el primer cobro: un contrato cerrado en abril puede generar su primera factura en octubre. Completar las implementaciones será determinante para alcanzar las metas de ingresos.
Cuando el usuario autoriza el fraude digital
Una encuesta en línea de DataCrédito Experian a 1.000 adultos residentes en Colombia, publicada en agosto de 2026, encontró que el 71% había recibido al menos un intento de fraude durante el último año. De quienes reportaron esos intentos, el 46% dijo haber sido víctima de al menos uno.
GatekeeperX dice que utiliza agentes de inteligencia artificial para llamar a usuarios y confirmar operaciones sospechosas. Según la empresa, recogen confirmaciones y siguen procedimientos definidos por la entidad financiera, que establece las decisiones y el escalamiento de los casos.
Pero una persona puede autorizar un pago bajo engaño. Esta es otra de las formas de “falsos positivos” digitales. Fernández advierte que la operación puede utilizar el dispositivo habitual y credenciales correctas. La prevención exige combinar tecnología, autenticación, confirmaciones reforzadas y atención especializada, con intervención humana cuando las señales sean ambiguas o falte contexto.
Con cinco contratos facturando y seis en distintas etapas, el siguiente reto de GatekeeperX es convertir las implementaciones pendientes en ingresos. Para sus clientes, la prueba será aprobar más pagos legítimos sin aumentar las pérdidas y comprobar que los ingresos recuperados compensan el costo del servicio.
También le puede interesar: Financiar a los pequeños productores, el desafío detrás del crecimiento del crédito agropecuario