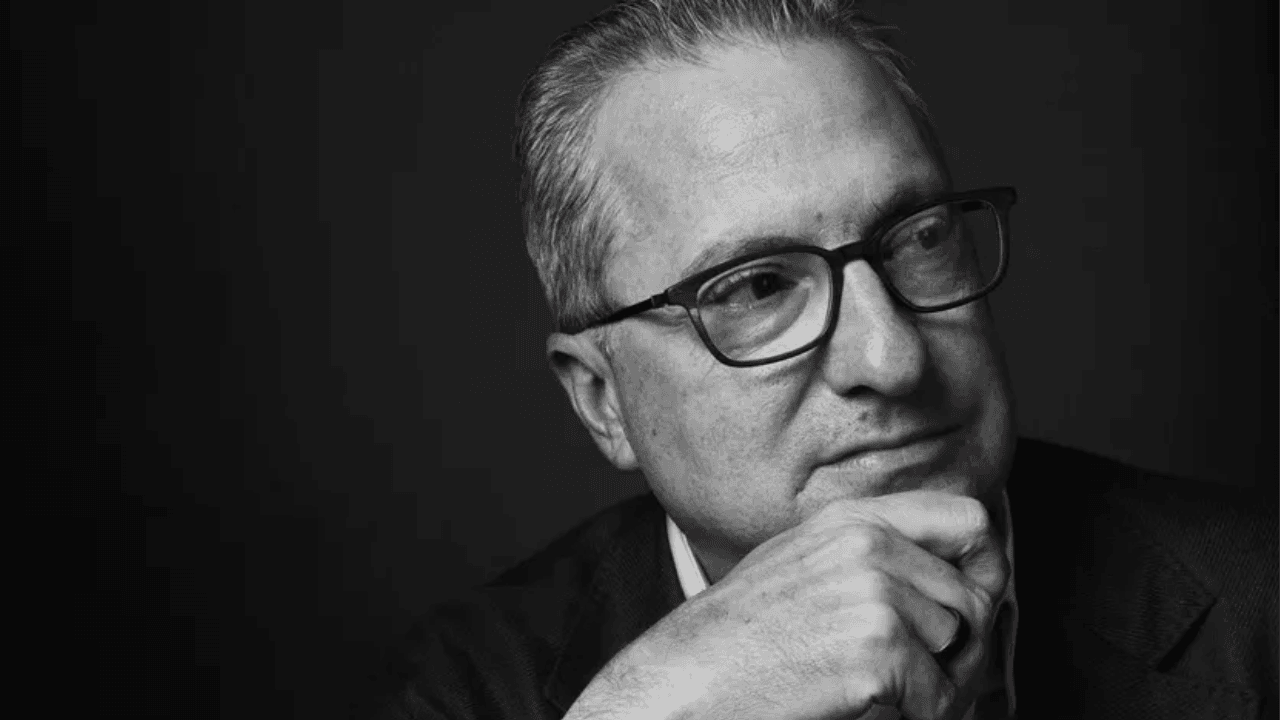
El fondo de cobertura Davidson Kempner acumuló 40.000 millones de dólares en activos, aprovechando las oportunidades en tiempos de crisis y manteniéndose al margen de la mayoría de sus competidores en el mercado de crédito privado. Ante la saturación de los mercados crediticios por deuda relacionada con la IA y el aumento vertiginoso de los rendimientos de los bonos basura, su director de inversiones anticipa futuras oportunidades de compra.
La primera experiencia de Tony Yoseloff con las inversiones se produjo cuando tenía alrededor de 10 años, a mediados de la década de 1980, cuando sus padres le prestaron un par de miles de dólares para comprar y vender cromos de béisbol.
Yoseloff, un ferviente seguidor de los Yankees de Nueva York en aquel entonces (sus preferencias cambiaron tras adquirir una participación minoritaria en los Orioles de Baltimore con el grupo liderado por David Rubenstein en 2024), compraba cajas de cromos Topps, los clasificaba y los reempaquetaba en conjuntos más pequeños que coincidían con ciertos equipos o grupos de jugadores destacados para revenderlos. Publicó algunos anuncios en Baseball Hobby News, una revista impresa mensual en aquel entonces, para encontrar posibles compradores.
“Olvidé tener en cuenta el valor de mi trabajo, así que no creo haber ganado mucho más que el salario mínimo por el esfuerzo que supuso hacerlo”, bromea ahora Yoseloff.

Sin embargo, esta afición sentó las bases de una carrera dedicada a extraer el máximo valor posible de cada operación, sin necesidad de grandes éxitos. Yoseloff es socio gerente y director de inversiones de Davidson Kempner, un fondo de cobertura que gestiona 40.000 millones de dólares en activos y que se conoce simplemente como DK. Especializada en operaciones de deuda en dificultades e inversiones basadas en eventos, como el arbitraje de fusiones, la firma no recibe tanta atención como los grandes inversores en acciones y genera rentabilidades que a primera vista parecen modestas, pero se ha convertido en uno de los mayores inversores en crédito de Wall Street gracias a su historial de fiabilidad.
Según un informe de rendimiento del fondo de dotación de mayo de 2026, la rentabilidad neta del fondo insignia de DK ha sido de un modesto 6,5% anual durante los últimos 10 años. Los documentos del fondo de pensiones revelan que las tasas internas de retorno netas de dos fondos de crédito privado que ha captado en la última década son del 12,3% y del 8,6%.
En los últimos 25 años, su peor pérdida fue una caída del 9,7% en 2008, que recuperó con una ganancia del 20% en 2009. El grupo Edmond de Rothschild informó en enero que DK ha generado un total de 28.900 millones de dólares en ganancias netas para los inversores desde su fundación en 1983, ocupando el puesto 18 este año en su lista anual de los fondos de cobertura más rentables del mundo.
Yoseloff, de 52 años, realizó prácticas en la firma en 1998 y se incorporó a tiempo completo en 1999, tras graduarse en la Universidad de Columbia, donde obtuvo una doble titulación en Derecho y Administración de Empresas. Asumió la dirección en enero de 2020, tras la jubilación de Tom Kempner, y actualmente cuenta con un patrimonio neto de 1300 millones de dólares, según estimaciones de Forbes . Yoseloff es uno de los 21 socios activos de Davidson Kempner y posee entre el 25 % y el 50 % de la firma, según consta en los registros regulatorios.
“Cuando tratas con alguien con formación jurídica, suele ser muy meticuloso, y Tony es precisamente así”, afirma Troy Rohrbaugh, copresidente de JPMorgan, que cuenta con DK entre sus clientes. “En el ámbito crediticio, puedes tener una excelente historia o un buen acuerdo, pero no estructurarlo correctamente, y viceversa. Tony se centra en ambos aspectos”.
Fundada inicialmente por Marvin Davidson en 1983 para gestionar su propio capital tras una trayectoria de 24 años en Bear Stearns, Kempner se unió a la firma un año después, en 1984 (Davidson se retiró en 2004 y falleció a los 87 años en 2023). Davidson y Kempner abrieron el fondo a inversores externos por primera vez en 1987, y Kempner declaró a Forbes que uno de los primeros factores clave fue una inversión de 20 millones de dólares del director de inversiones de la Universidad de Yale, David Swensen, en 1990.
La empresa gestionaba alrededor de mil millones de dólares en activos cuando Yoseloff vio por primera vez su nombre en un tablón de anuncios de la Escuela de Negocios de Columbia y realizó allí unas prácticas, impresionando tanto a Kempner que obtuvo una oferta de trabajo a tiempo completo antes de que terminara el verano.
Yoseloff se unió como analista justo antes del estallido de la burbuja de las puntocom y afirma que pasó la mayor parte de sus dos primeros años rechazando posibles inversiones. Recuerda un caso en el que un gran banco intentó vender a DK un paquete de deuda de una empresa de residencias de ancianos llamada Integrated Health Services, en un momento en que el sector sufría recortes en la financiación federal y una caída en las tasas de ocupación. Un alto ejecutivo de la empresa que intentaba deshacerse de la deuda llamó personalmente a Yoseloff para intentar cerrar el trato, pero Yoseloff se mantuvo firme y no aceptó, y recuerda que la deuda se desplomó otro 75% en uno o dos meses.
“Yo era un analista de 24 o 25 años, nadie me conoce en este sector, pero si el socio principal de esta firma me llama para algo que, por lo demás, parece sospechoso, es que algo anda muy mal”, dice Yoseloff. “A veces, es precisamente lo que no haces lo que realmente establece tu credibilidad, más que lo que sí haces”.
Yoseloff causó una mayor impresión como analista del día a día en grandes inversiones en deuda en dificultades en Pacific Gas and Electric Company y Southern California Edison durante la crisis energética de California de 2001, y también dedicó años a una inversión en Iridium Communications.
A finales de la década de 1990, Motorola invirtió miles de millones en Iridium, una empresa emergente que lanzó decenas de satélites al espacio en 1998 para inaugurar una nueva era de comunicaciones inalámbricas. El proyecto se convirtió en lo que Yoseloff denomina un “desastre financiero absoluto”, ya que los costes se dispararon más de lo previsto y aparecieron mejores teléfonos móviles en el mercado, lo que llevó a Iridium a declararse en bancarrota en 1999.
Aun así, Yoseloff recomendó invertir en la deuda de Iridium a 30 centavos por dólar, ya que Motorola era responsable de una parte de la misma. Cuando un juez liberó a Motorola de su garantía y la deuda se redujo a 15 centavos por dólar, DK compró cuatro veces esa cantidad y demandó a Motorola, en una acción a la que se unieron el inversor activista Elliott Management y otros acreedores. Tras varios años y múltiples sentencias judiciales favorables, Yoseloff afirma que DK finalmente recibió 70 centavos por esta deuda.
Yoseloff fue ascendiendo progresivamente en DK, convirtiéndose en socio en 2004 cuando aún no había cumplido los 30 años, socio director adjunto en 2012 y codirector de la firma junto con Kempner en 2018. Tomó el control absoluto en enero de 2020.
Según los estándares de los fondos de cobertura, la transición ha parecido bastante fluida en un sector donde los fundadores son notoriamente reacios a ceder el control, pero el ascenso de Yoseloff no ha sido del agrado de todos. El ex socio de DK, Michael Herzog, demandó a la firma ante los tribunales británicos este año tras abandonarla en 2025, alegando que se le negaron 80 millones de dólares de su participación, que se vio obligado a reembolsar, y que Yoseloff tomó medidas para “consolidar el poder y silenciar a la oposición” tras asumir el control. El caso se hizo público en un proceso judicial estadounidense en el Distrito Sur de Nueva York. En respuesta, los abogados de DK afirman que las acusaciones carecen por completo de fundamento, si no son directamente frívolas. Un juez magistrado estadounidense concedió la solicitud de Herzog para que el caso pasara a la fase de presentación de pruebas en agosto.
Inmediatamente después de que Yoseloff asumiera el cargo en 2020, la pandemia de Covid le brindó numerosas oportunidades para evaluar situaciones difíciles. Se mostró optimista respecto a una pronta recuperación, ya que pasó la mayor parte de abril y mayo de 2020 en Phoenix, Arizona, donde la población estaba superando las restricciones mucho antes que sus colegas en Nueva York y California.
DK compró deuda bancaria con garantía preferente de Playa Hotels & Resorts, que opera propiedades de lujo en México y el Caribe, a menos de 80 centavos por dólar, lo que Yoseloff consideró “a prueba de balas”. Posteriormente, proporcionó financiación de rescate para evitar la quiebra con condiciones atractivas e incluso compró alrededor de 15 millones de acciones a un precio promedio de aproximadamente 4,50 dólares por acción, a partir del segundo trimestre de 2020. Para cuando Hyatt adquirió Playa por 13,50 dólares por acción en 2025, o 2.600 millones de dólares en total, DK había obtenido ganancias en cada fase de la inversión.
“Durante la pandemia de Covid, cuando reinaba la consternación, la preocupación e incluso la histeria en algunos casos, me pareció que Tony mantenía una gran calma ante la situación y sabía cómo invertir en medio de ella. Su serenidad era algo poco común”, afirma John Waldron, presidente y director de operaciones de Goldman Sachs.
La mayoría de las inversiones de DK no son tan lucrativas como esas, y gran parte de su estrategia de inversión basada en eventos se centra en evaluar la probabilidad de que las fusiones se concreten pronto y realizar grandes apuestas para obtener unos pocos puntos porcentuales a la vez. Al final del primer trimestre de 2024, poseía acciones de Pioneer Natural Resources por valor de 915 millones de dólares, aproximadamente un 3 % menos de la cantidad que Exxon Mobil acordó pagar por esa participación en una operación de 60 mil millones de dólares que se cerró en mayo.
La mayor parte de los activos de DK se encuentran en sus fondos de cobertura líquidos, que consisten principalmente en inversiones en deuda cotizada y operaciones basadas en eventos como esta. Sin embargo, lanzó su primer fondo de retiro privado en 2011 y, desde entonces, ha lanzado cinco fondos más especializados principalmente en empresas privadas en dificultades. Alrededor de 12.000 millones de dólares de los activos de DK se encuentran actualmente en lo que podría considerarse estrategias de crédito privado, dirigidas a clientes dispuestos a mantener su capital inmovilizado durante períodos más largos a cambio de mayores rendimientos. DK está centrando su atención en este mercado tras el cierre de un fondo independiente de inversión en empresas en dificultades en 2024, integrando dichas inversiones en su estrategia líquida insignia.
Pero DK ha evitado en gran medida el tipo de préstamos directos y financiación estándar para adquisiciones de empresas privadas que ha convertido el crédito privado en una clase de activos de 2 billones de dólares. Los activos gestionados en crédito se han disparado en la mayoría de los gigantes del capital privado, aunque las acciones de los especialistas en crédito privado Ares Management y Blue Owl Capital han caído un 30 % y un 40 % este año, respectivamente, debido a que los tipos de interés más altos y las disrupciones impulsadas por la IA están ejerciendo mayor presión sobre las empresas de software privadas.
“Sin duda, existía la idea, sobre todo a principios de la década de 2020, de que se podían obtener rentabilidades constantes de dos dígitos mediante préstamos corporativos directos prácticamente sin impagos”, afirma Yoseloff. “Nunca nos creímos esa idea, y seguimos sin creer en ella hoy en día”.
Yoseloff prevé que la tasa real de impago de los préstamos públicos y privados se sitúe en torno al 5-6% a largo plazo, con una rentabilidad de los préstamos corporativos directos de un dígito medio. Si los impagos aumentan a corto plazo y más empresas privadas empiezan a buscar financiación de rescate, espera que DK sea una de las beneficiarias.
“Podríamos haber entrado en una gran recesión en 2022, y no fue así”, afirma Yoseloff. “Creo que en gran parte se debe a la IA. En los últimos años, se ha invertido tanto en IA en este país que ha evitado las subidas de tipos de interés. Pero podemos imaginar un escenario en el que el gasto se ralentice y los tipos de interés sigan siendo altos, algo muy similar a lo que ocurrió en la década de 2000”. Entre 2000 y 2002, las tasas de impago de los bonos de alto rendimiento se dispararon del 5 % al 12,8 % tras el estallido de la burbuja de las puntocom y el colapso de las telecomunicaciones.
Para proteger su cartera contra el creciente riesgo de impago de bonos, Yoseloff ha estado invirtiendo fuertemente en préstamos respaldados por activos, donde los inversores pueden obtener mayores rendimientos. «Realizamos préstamos respaldados por todo tipo de garantías. Pueden ser carteras de préstamos, bienes raíces, barcos, aeronaves, o cualquier otra cosa», explica Yoseloff. «Existe una enorme competencia en lo que se conoce como préstamos corporativos directos. Hay mucha menos competencia en los préstamos respaldados por activos».
Este artículo fue publicado originalmente por Forbes US
Lea también: ¿Huella de carbono negativa? Así logró este objetivo una empresa palmera colombiana