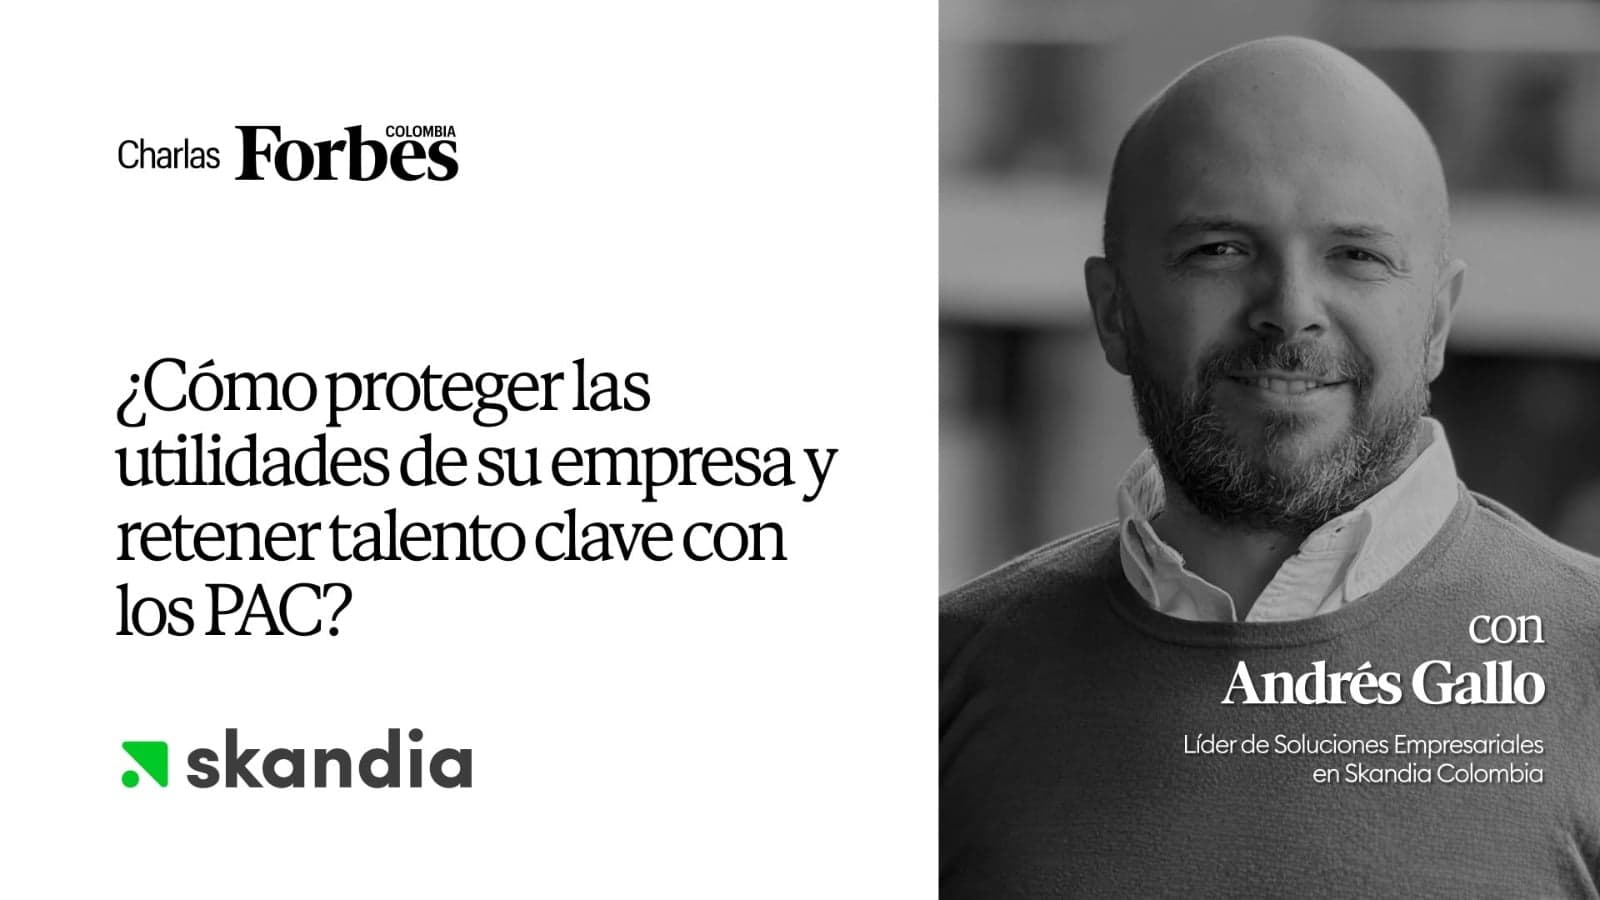
La planeación tributaria y los beneficios corporativos pueden integrarse para optimizar el patrimonio empresarial y fidelizar a los altos directivos con vehículos como los Planes de Ahorro Corporativo.
El cierre del año fiscal representa una coyuntura decisiva para la alta dirección de las compañías, que deben definir el destino de sus utilidades y buscar la maximización de la eficiencia financiera. En ese ejercicio pesa la forma como se remunera a los ejecutivos clave, pues según el Estudio de Remuneración 2025 Latam de Page Executive, que consultó a más de 2.000 directivos, el 84 % recibe algún tipo de compensación variable y en muchos casos esta llega a representar hasta el 40 % de su salario total.
Con una porción tan relevante del pago atada a bonos e incentivos, la estructura y el momento de entrega de cada uno tienen efectos tributarios tanto para la empresa como para el ejecutivo. A ello se suma que en América Latina el impuesto de renta corporativo aporta el 19 % de los ingresos fiscales, frente al 12 % en la OCDE, según las Perspectivas Económicas de América Latina 2025.
Para abordar esta problemática, los planes de ahorro corporativo figuran como un vehículo de los Fondos de Pensiones Voluntarias*, diseñado para responder a las necesidades de planeación financiera integral. Andrés Gallo es el líder de soluciones corporativas de Skandia Colombia y explica que esta figura lleva más de tres décadas en el país, similar a modelos desarrollados en el mercado estadounidense.
Estrategia fiscal y protección del ebitda
El ejecutivo explica que el funcionamiento de un plan de ahorro corporativo se basa en un acuerdo de voluntades donde la empresa propone a sus colaboradores entregar bonificaciones sujetas al cumplimiento de condiciones específicas, como la permanencia en la compañía, la compra de vivienda o el cumplimiento de requisitos de jubilación.
Al condicionar estos recursos en el tiempo, la corporación evita entregar el dinero directamente y difiere el impacto tributario inmediato para el empleado, quien tributaría a una tasa progresiva alta en caso de recibirlos como ingreso regular.
Desde la perspectiva institucional, los aportes realizados a estos planes representan un gasto operativo deducible. El marco legal colombiano, amparado en el artículo 126-1 del estatuto tributario, contempla que las empresas pueden hacer abonos deducibles de su renta hasta por 199 millones de pesos al año por colaborador, el equivalente a 3.800 unidades de valor tributario.
“Por cada 100 millones de pesos que yo destine en un PAC podría obtener una eficiencia tributaria de hasta 35 millones de pesos. Este mecanismo es una gran herramienta para optimizar los impuestos de las empresas y las personas”, explica Andrés Gallo sobre el retorno directo de la medida.
Al canalizar parte de las utilidades a través de un plan de ahorro corporativo, las compañías logran disminuir su base gravable mientras el socio empleado optimiza su capital frente a la carga impositiva ordinaria.
Fidelización del talento estratégico
La rotación de personal altamente calificado supone uno de los grandes retos para el sector empresarial en la actualidad, por lo que entregar una bonificación directa tradicional conlleva una retención en la fuente que posiblemente absorbería hasta el 84 % del incentivo en ciertos rangos salariales. Los PACs podrían mitigar este impacto y transforma la remuneración en patrimonio tangible.
De igual forma, estos vehículos abordan desafíos macroeconómicos profundos como el déficit pensional. Las expectativas de vida apuntan a que un sector importante de la población superará los 80 años, lo que exige acumular recursos suficientes para cubrir varias décadas de retiro con ingresos que reemplacen la etapa productiva.
Al respecto, Andrés Gallo de Skandia recalca que “con este tipo de vehículos las organizaciones fortalecen así una relación a largo plazo con sus líderes basándose en la construcción de seguridad financiera individual, y para los socios empleados, o empleados de alto nivel es un regalo de vida donde vas a ser el arquitecto de tu futuro”, finaliza.
* Pertenece al Fondo Voluntario de Pensión, administrado por Skandia AFP – ACCAI S.A. Los portafolios pertenecientes al Fondo Voluntario de Pensión Skandia Multifund son distintos a los Fondos Obligatorios de Pensiones que prevé la Ley 100 de 1993.
Skandia no garantiza o promete rentabilidades futuras ni que esa rentabilidad objetivo se obtendrá.