El envejecimiento está creando un mercado de millones de consumidores, trabajadores y ahorradores. La pregunta es si Colombia está preparada para convertir esa transformación demográfica en una oportunidad económica.
Colombia está envejeciendo más rápido de lo que su economía se está preparando para asumirlo. Hoy, cerca de 14 millones de colombianos tienen más de 50 años y unos 8 millones superan los 60, según cifras del DANE. Esto marca un nuevo desafío en materia de longevidad. Para 2045, las proyecciones apuntan a que alrededor de 22 millones de personas habrán superado los 50 años y cerca de 13 millones tendrán más de 60. Para ese momento, los adultos mayores representarán más del 62% de la población nacional. Colombia será entonces, oficialmente, un país de viejos.
Esta transformación será suficientemente profunda como para cambiar la composición de buena parte de los mercados del país y el tamaño económico del segmento.
Las personas mayores de 50 años aportan cerca de 12% del PIB nacional y tienen un gasto anual estimado en $121 billones, alrededor de $332.000 millones diarios, de acuerdo con el Informe de Economía Plateada del Banco Popular. A esto se suma una población que no solo consume. Cerca de 18% de los micronegocios en Colombia está liderado por personas mayores y más de 1,9 millones de adultos mayores participan en actividades económicas, principalmente en comercio, servicios, agricultura y emprendimientos propios. Lejos de ser un problema, todo indica que la economía plateada es una oportunidad de oro para el país.
La principal razón es que la expectativa de vida también cambió: según el Banco Mundial, pasó de 68 años en 1990 a más de 76 años en 2025. Esto significa que no solamente serán más las personas adultas mayores, sino que sus hábitos de consumo marcarán la tendencia en mucho mercados, pues se trata de una transformación en la manera en que el país consume, ahorra, invierte, trabaja y demanda servicios.
La economía plateada —el conjunto de actividades económicas asociadas a las necesidades, capacidades y consumo de las personas mayores— ya dejó de ser una conversación de futuro. Un análisis de Banca de las Oportunidades, basado en la metodología de la AARP Global Longevity Economy, estima que las personas mayores aportaron alrededor de US$301.100 millones al PIB colombiano en 2020, equivalentes al 39,8% de la economía. Para 2050, esa contribución podría llegar al 42,1%.
En conclusión, la historia del envejecimiento de la población es también una historia sobre capital humano y financiero.
Un consumidor que el mercado no termina de entender
Ese capital, sin embargo, no se concentra en un consumidor único. Una de las primeras dificultades para las empresas será precisamente entender la diversidades que existen. La población que está ganando peso dentro de la economía no solo es cada vez más numerosa: también es diversa en ingresos, patrimonio, actividad laboral, necesidades y expectativas.
“La longevidad del adulto mayor dejó de ser un nicho para convertirse en una fuerza de la economía realmente”, dice Hernando Botero, gerente general de Hábitat Calucé y especialista en comportamiento y economía del consumidor.
Hay una diferencia importante entre tener 55, 65, 75 u 85 años, pero también entre llegar a esas edades con patrimonio, con una pensión suficiente, con ingresos laborales o dependiendo económicamente de otros. La longevidad, en otras palabras, no construye un solo tipo de consumidor.
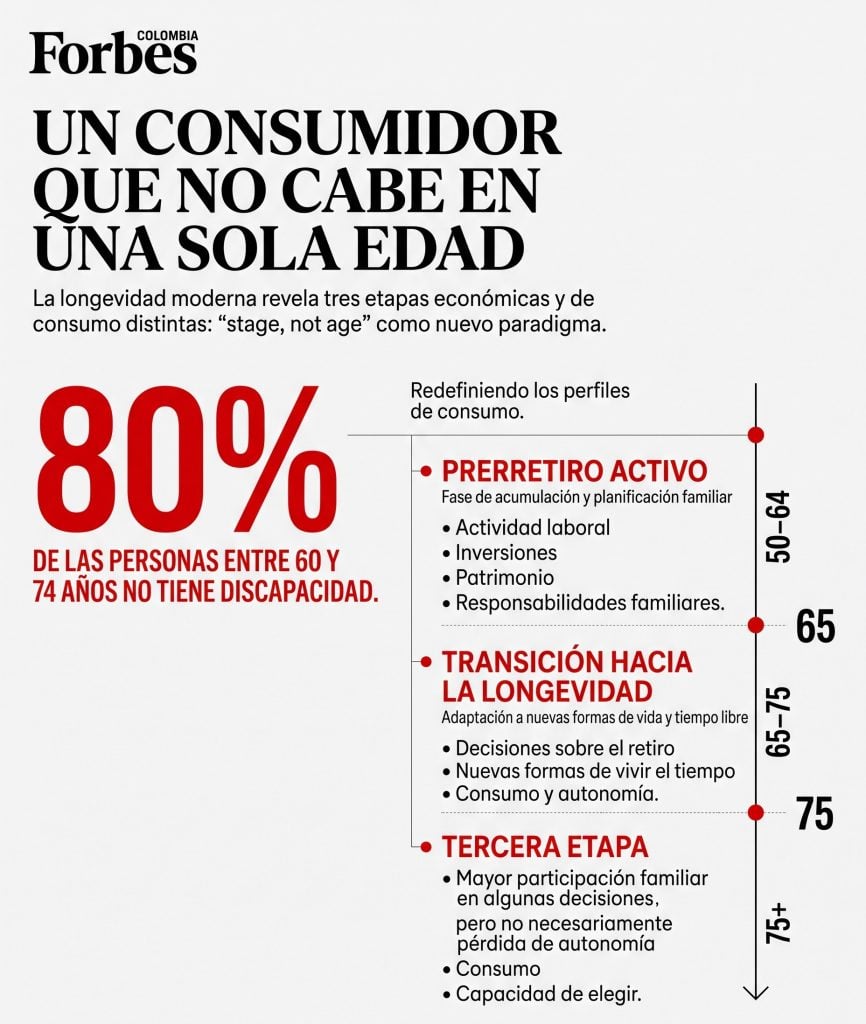
Para Botero, uno de los errores está precisamente en seguir pensando la vejez como una etapa única. Su propuesta es dividir este proceso en tres momentos: una etapa de prerretiro activo entre los 50 y 64 años; una transición hacia la longevidad entre los 65 y 75; y una tercera etapa a partir de los 75.
La diferencia no es menor. En el primer grupo todavía pesan la actividad laboral, las inversiones, el patrimonio y las responsabilidades familiares. Entre los 65 y 75 años adquiere mayor relevancia la manera en que cada persona quiere vivir los años posteriores al retiro. Después de los 75, las familias pueden tener una participación mayor en algunas decisiones, pero eso tampoco significa que desaparezcan la autonomía, el consumo o la capacidad de elegir.
La consecuencia para el mercado es directa: la edad por sí sola dice cada vez menos sobre lo que una persona necesita o está dispuesta a consumir.
Esa diversidad obliga incluso a revisar el lenguaje con el que las marcas se acercan al consumidor. Entre los 60 y 74 años, 80% de las personas no tiene discapacidad, según datos de Banca de las Oportunidades. Aun así, buena parte de los productos y servicios dirigidos a los mayores sigue construyéndose alrededor de la dependencia o la asistencia.
No se pierda: Personas mayores de 100 años en Colombia según el Dane
La idea que empieza a ganar espacio es entonces el stage not age: diseñar productos y servicios según la etapa de vida y no simplemente según la fecha de nacimiento.
Eso abre una conversación más amplia para sectores como la vivienda, la salud, la alimentación, el cuidado, los servicios financieros y el entretenimiento: prácticamente cualquier industria que dependa de este tipo de consumidores tendrá que preguntarse cómo cambia su oferta cuando ellos viven más.
Banca: el sistema que tendrá que aprender a envejecer
Uno de los principales factores de llegar a edades mayores es financiero. La longevidad también determina cómo las personas mayores acceden al crédito, utilizan los canales digitales, ahorran y toman decisiones sobre su patrimonio.
Paola Andrea Arias Gómez, directora de Banca de las Oportunidades, señala que la inclusión financiera debe entenderse como un vehículo para el bienestar, la capacidad de enfrentar imprevistos y el cumplimiento de proyectos de vida. El desafío está en que los productos financieros no siempre han sido diseñados pensando en las distintas etapas de una vida más larga.
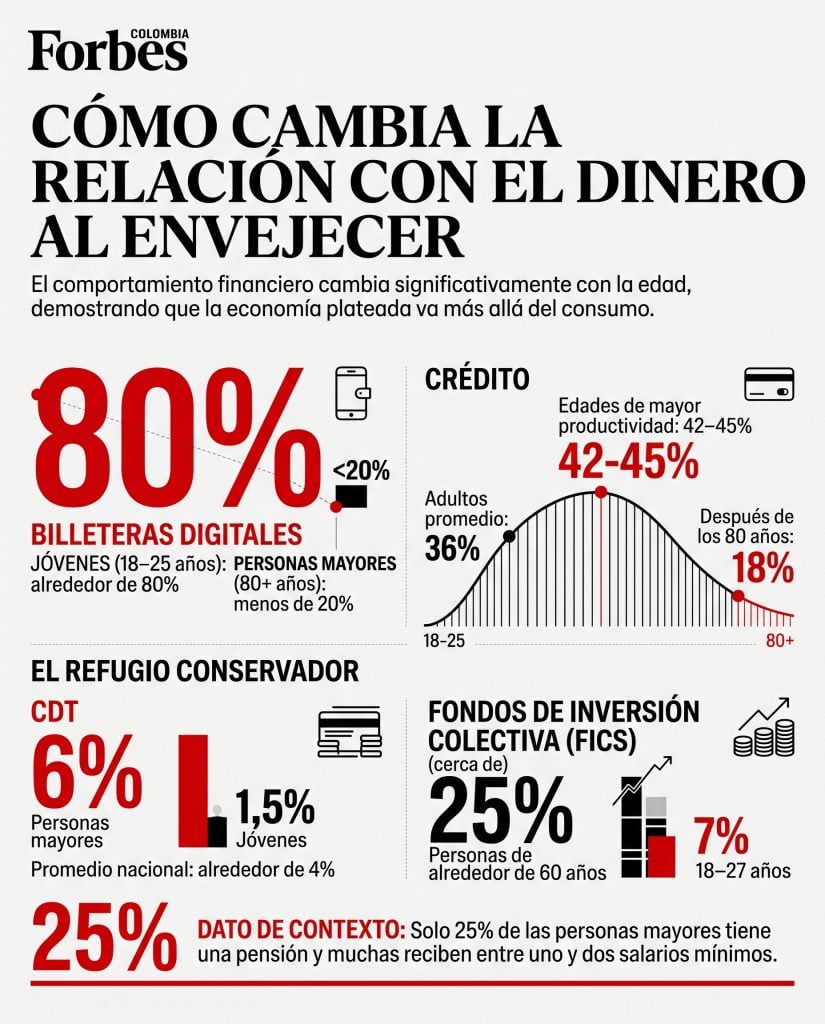
La brecha es particularmente visible en los canales digitales. Mientras alrededor de 80% de las personas entre 18 y 25 años tiene una billetera digital, el porcentaje cae a menos de 20% entre quienes tienen más de 80 años.
La diferencia no necesariamente significa que las personas mayores estén alejadas de la tecnología. También puede revelar un reto de diseño, adaptación y acompañamiento para que esos servicios respondan a sus necesidades.
El crédito presenta otra curva. La penetración llega a entre 42% y 45% durante las edades de mayor productividad, pero cae hasta 18% después de los 80 años. La penetración general de crédito entre los adultos se ubica en 36%.
Hay, sin embargo, una particularidad en el microcrédito. A diferencia de los créditos de vivienda, que alcanzan su pico tempranamente, el microcrédito llega a su punto máximo mucho más tarde. Esto responde a una dura realidad socioeconómica: Colombia envejece de forma distinta a Europa o Japón. Con altos niveles de informalidad y un ingreso per cápita mucho menor, el retiro idealizado es una ilusión para la mayoría.
No se pierda: Del tiempo al bienestar: el giro estratégico del lujo hacia la longevidad
El comportamiento del ahorro muestra otra cara. La penetración de CDT ronda 4% a nivel nacional, pero llega a 6% entre las personas mayores, frente a cerca de 1,5% entre los jóvenes. En los fondos de inversión colectiva, alrededor de 25% de las personas de 60 años participa, frente a 7% entre quienes tienen entre 18 y 27 años.
Y la longevidad también tiene una dimensión de género. “El envejecimiento tiene cara de mujer”, afirma Arias. Las mujeres viven, en promedio, cinco años más que los hombres y llegan a la vejez con desventajas acumuladas por informalidad, menores ingresos y responsabilidades de cuidado. Aun así, registran menores niveles de mora y destinan recursos con mayor frecuencia a salud, educación y vivienda.
El resultado es un mercado financiero que tendrá que aprender a distinguir entre edades, pero también entre trayectorias económicas. No todas las personas mayores llegan al retiro con el mismo patrimonio ni enfrentan de la misma manera los años que tienen por delante.
Y allí aparece otra dimensión de la economía plateada: el capital que ya se está acumulando para financiar esa longevidad.
El capital detrás de una vida más larga
Si la banca muestra cómo se relaciona esta población con el sistema financiero, los fondos de pensiones permiten dimensionar el otro lado de la ecuación: cuánto dinero está destinado a financiar el futuro de los trabajadores colombianos.
Andrés Mauricio Velasco, presidente de Asofondos, pone la cifra sobre la mesa: los fondos administran cerca de $570 billones de los trabajadores colombianos.
Ese dinero no permanece quieto. A medida que una persona se acerca a la edad de pensión, el sistema de multifondos la lleva hacia portafolios de menor riesgo. En el fondo conservador, más de 80% de los recursos está concentrado en títulos de renta fija, con predominancia de deuda del Gobierno nacional.
El efecto trasciende las cuentas individuales. Estos recursos contribuyen a financiar al Estado y, a través del mercado de capitales, también llegan al sector real y participan en la financiación de inversión y crecimiento económico.
La generación plateada, entonces, no solo representa una población con capacidad de consumo. También concentra una parte significativa del capital que circula por la economía.
El desafío aparece cuando ese capital deja de acumularse y debe comenzar a financiar el retiro. Una vida más larga exige que ese ahorro pueda convertirse en ingresos capaces de sostener potencialmente varias décadas.
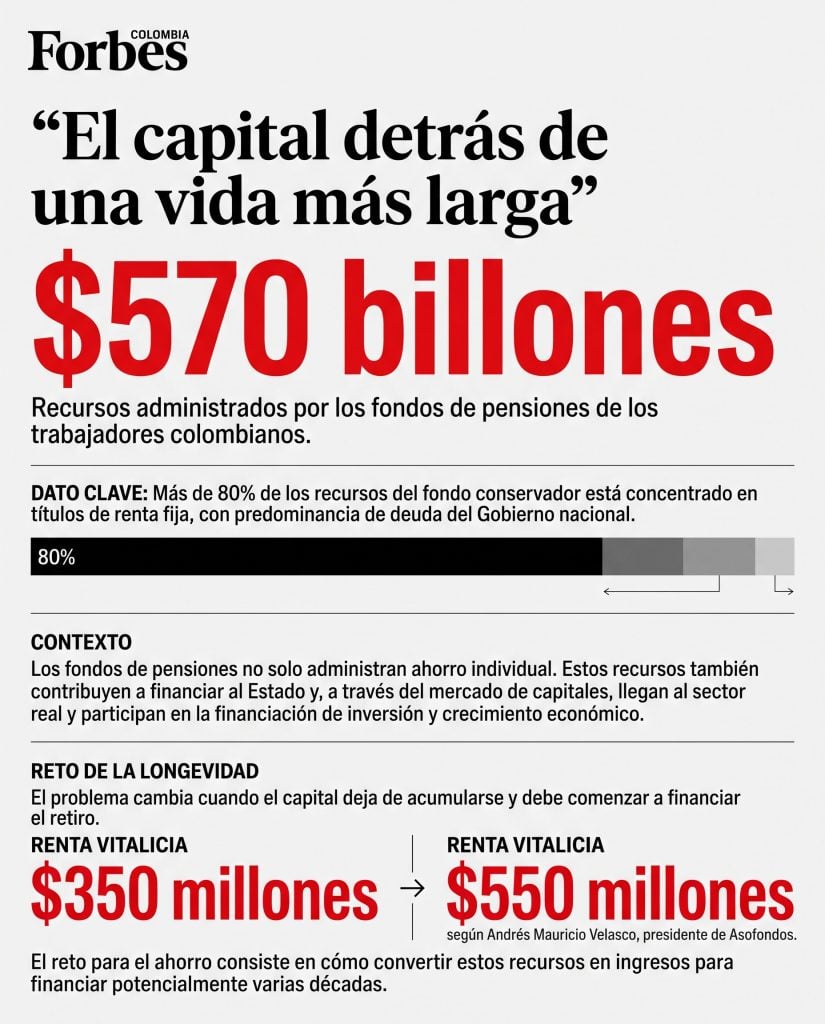
Velasco advierte sobre la situación del mercado de rentas vitalicias, que, según su explicación, se vio afectado por el aumento del salario mínimo y el Decreto 1485. De acuerdo con el directivo, el costo de una renta vitalicia de salario mínimo pasó de $350 millones a $550 millones.
La discusión pone sobre la mesa uno de los desafíos centrales de una economía que envejece: cómo transformar el ahorro acumulado durante la vida laboral en ingresos que puedan mantenerse durante la etapa de retiro.
En paralelo, los colombianos mayores de 50 años también tienen un peso importante en el ahorro voluntario. Estos productos ofrecen ventajas tributarias hasta ciertos montos y se convierten en vehículos para complementar la preparación financiera del retiro.
La lógica de inversión también cambia con el horizonte. Para un ahorrador que necesita financiar muchos años de vida, preservar capital y construir ingresos estables puede adquirir mayor importancia frente a la búsqueda de retornos rápidos. La diversificación entre activos, jurisdicciones y monedas se vuelve parte de esa estrategia.
La pregunta que queda abierta es si Colombia está creando suficientes mecanismos para que ese capital acumulado pueda financiar las décadas adicionales de vida que tendrá esta población.
La economía que viene
Algo es seguro, el envejecimiento obligará a sectores enteros a revisar sus modelos.
Salud tendrá que atender no solo enfermedades, sino vidas más largas. Los seguros tendrán que repensar sus productos. La banca tendrá que diseñar soluciones para diferentes etapas de la longevidad. La vivienda deberá incorporar nuevas alternativas de cuidado. La educación tendrá que considerar trayectorias laborales más extensas. Y las marcas tendrán que aprender a hablarle a consumidores que no quieren ser definidos por su edad.
Con todo, el mercado también tendrá que reconocer que la economía plateada no está compuesta únicamente por pensionados con patrimonio. Colombia envejece con desigualdad, informalidad y bajas tasas de cobertura pensional. Esa mezcla hará que convivan consumidores con alta capacidad de inversión, personas que continuarán trabajando y hogares que dependerán de nuevas formas de financiación.
Por eso, la oportunidad será tan amplia como heterogénea.
El país tendrá que decidir si ese cambio demográfico será principalmente un costo fiscal y social o también una oportunidad económica. La respuesta dependerá de algo más que de las pensiones: dependerá de si el país consigue construir una economía capaz de acompañar a las personas durante más años de vida.
Porque la generación plateada no está llegando. Ya está aquí.
Le puede interesar también: Comisiones económicas del Congreso aprobaron Presupuesto de 2027 por $634,9 billones