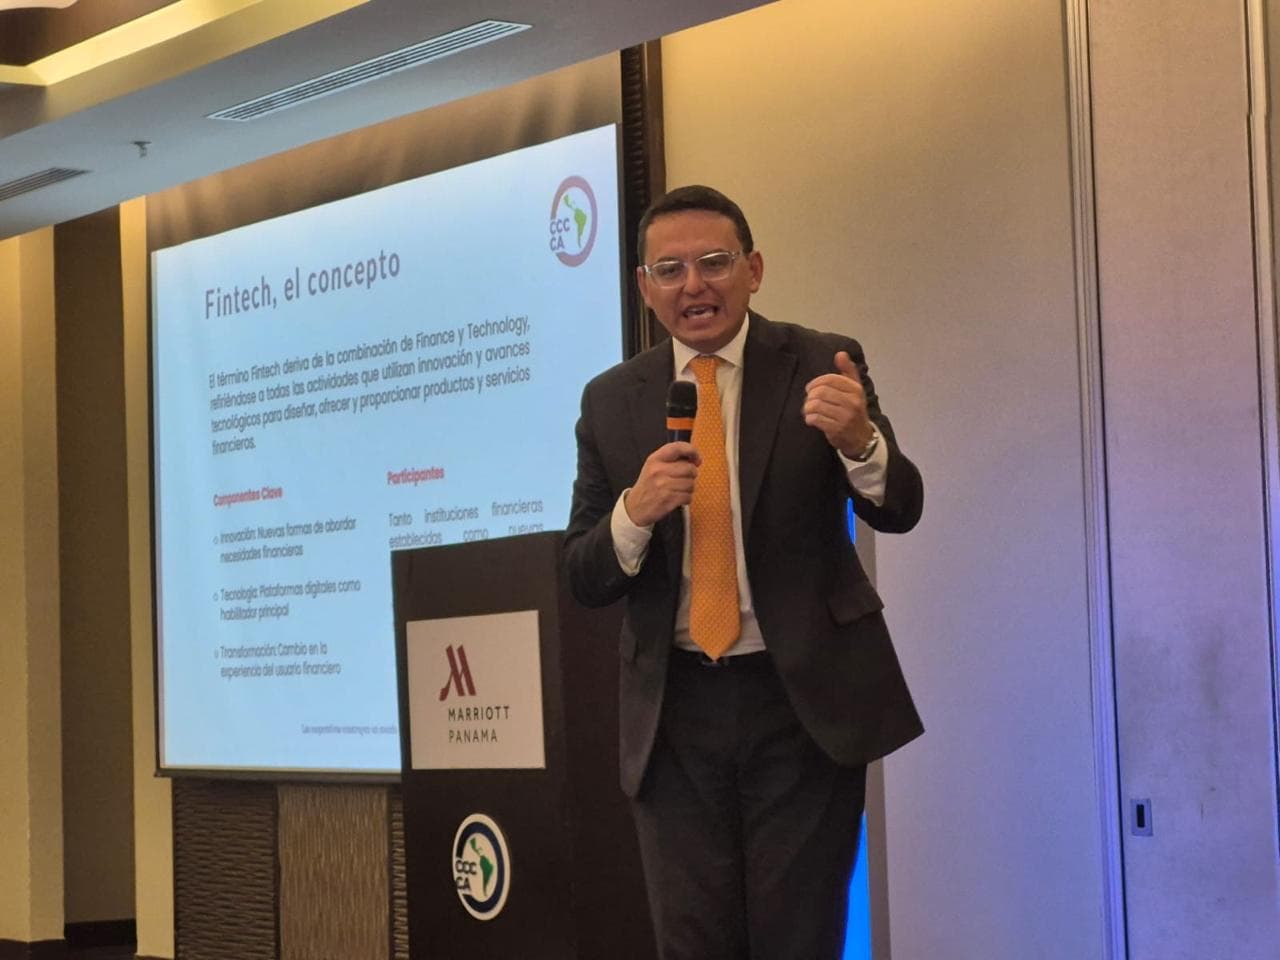
Colombia enfrenta decisiones calve sobre finanzas abiertas, pagos digitales, crédito y criptoactivos. Erick Rincón, expresidente de Colombia Fintech, explica por qué el país podría no necesitar una nueva Ley Fintech, sino ajustes regulatorios más específicos hacia 2030.
Bre-B ya funciona y las finanzas abiertas serán obligatorias, pero el crédito digital, los activos virtuales y otros frentes todavía no tienen reglas claras. Una hoja de ruta plantea 67 cambios para los próximos cuatro años y sostiene que solo cuatro requieren ir al Congreso de la República. Piden acelerar la regulación.
Colombia tiene por delante decenas de decisiones regulatorias que podrían cambiar la forma como van a operar las fintech durante los próximos cuatro años. La mayoría no tendría que pasar por el Congreso.
Esa es la premisa de la Ruta Regulatoria del Ecosistema Fintech 2026–2030, elaborada por Rincón Cárdenas & Moreno Consultores. El documento reúne 67 propuestas sobre finanzas abiertas, pagos, crédito digital, criptoactivos, neobancos, crowdfunding y otros segmentos. Solo cuatro tienen algún componente que requiere intervención legislativa y una depende completamente de una nueva ley.
Erick Rincón, coautor de la Ruta y expresidente de Colombia Fintech, cree que esa distinción importa porque discusiones que podrían resolverse desde el Ejecutivo suelen terminar convertidas en proyectos de ley que tardan años en aprobarse o se archivan.
“No necesitamos tantas leyes para tener la gran actualización del ecosistema fintech”, dijo Rincón en entrevista con Forbes Colombia. Su propuesta es privilegiar decretos, resoluciones y circulares cuando las facultades existentes lo permitan.
El argumento llega cuando el país ya tiene resultados concretos para mostrar. Bre-B, el sistema interoperable de pagos inmediatos del Banco de la República, entró en operación plena en octubre de 2025. Seis meses después acumulaba más de 670 millones de transacciones por más de $105 billones y superaba los 34 millones de usuarios registrados. El Banco ya trabaja en ampliar sus usos hacia pagos entre empresas, recaudos y dispersiones a proveedores y de nómina.
“Bre-B, en mi concepto, es la infraestructura pública que cambió la base por completo”, señaló Rincón. Ahora, dice, el desafío está en ampliar los montos y conseguir que esa infraestructura sirva para operaciones que vayan más allá de las transferencias entre personas.
Las finanzas abiertas están en otro momento. Colombia ya decidió que dejará de depender de la participación voluntaria de las entidades vigiladas. El Decreto 0368 de 2026 estableció un sistema obligatorio, pero todavía quedan por definir parte del cronograma, los estándares y los casos de uso que harán posible su funcionamiento.
Para un usuario, el cambio podría sentirse en situaciones bastante cotidianas: autorizar que su información financiera sea utilizada por distintos proveedores para comparar ofertas, acceder a productos construidos a partir de su historial o iniciar pagos desde servicios diferentes.
Rincón habla incluso de avanzar hacia una especie de portabilidad financiera. “Yo creo que el ciudadano debe poder ser dueño de sus datos y poderlos llevar de un banco a otro, como lleva su número de celular de un operador a otro”, explicó.
Sin embargo, que las entidades estén obligadas a compartir información no garantiza que el mercado se vuelva automáticamente más competitivo. Todavía hay discusiones sobre cuánto puede cobrarse por acceder a los datos, qué obligaciones deberían asumir los participantes que no están vigilados por la Superintendencia Financiera y cómo proteger la información de los usuarios.
Rincón considera que algunas de esas decisiones pueden tomarse pronto; él las llama “mangos bajitos”: establecer el cronograma, precisar las categorías de información y avanzar en estándares y casos de uso.
El crédito creció más rápido que sus reglas
El crédito digital muestra con mayor claridad lo que ocurre cuando el mercado avanza antes que la regulación.
Según el Fintech Snapshot 2026 de Colombia Fintech, esta actividad concentra 39,4% de las empresas del ecosistema y es su segmento más numeroso. Colombia, sin embargo, no tiene una categoría normativa integral específica para el crédito digital.
Las compañías que prestan con recursos propios y no están vigiladas por la Superintendencia Financiera quedan bajo el control de la Superintendencia de Industria y Comercio. Las reglas aplicables están repartidas entre distintas normas y todavía existen discusiones sobre asuntos tan concretos como qué cobros constituyen intereses, cuáles pueden hacerse de manera adicional o cómo se ejecutan judicialmente los títulos electrónicos. La Ruta describe el régimen actual como fragmentado.
La falta de claridad también puede llegar al bolsillo del usuario. Cuando los límites entre intereses, comisiones, avales, seguros y otros cargos no son suficientemente claros, resulta más difícil saber cuánto cuesta realmente un crédito. Del lado de los originadores, Rincón advierte que operar bajo criterios que se han ido construyendo mediante interpretaciones y decisiones administrativas aumenta la incertidumbre jurídica.
La Ruta propone crear una categoría de crédito digital, sin convertirla en una nueva modalidad crediticia ni llevar automáticamente a esas empresas al mismo perímetro de vigilancia de los bancos. También plantea reglas sobre información previa del costo total del crédito y una definición más precisa de qué constituye interés y qué puede cobrarse adicionalmente.
Para Rincón, la frontera está en el origen del dinero. Una entidad que capta recursos del público para prestarlos debe operar bajo autorización y supervisión financiera. Una compañía que presta su propio capital tiene una estructura distinta.
“Siempre que se incluya captación o intermediación de alguna forma, ahí nos toca irnos a un sistema de autorizaciones, licencias y supervisión”, explicó. Para las operaciones financiadas con recursos propios defiende un tratamiento proporcional al riesgo y al tipo de actividad.
La discusión cobra importancia cuando se mira cuánto ha avanzado realmente la inclusión financiera. Al cierre de 2024, 95,8% de los adultos colombianos tenía al menos un producto de depósito. En crédito, la proporción era de 35,5%, según Banca de las Oportunidades y la Superintendencia Financiera.
“Este cuatrienio es un cuatrienio donde ya la inclusión no se juega en el acceso sino en el uso, en el crédito, en el territorio”, sostuvo Rincón.
El último punto es relevante. Rincón cuestiona que las condiciones regulatorias sean prácticamente iguales para una compañía que desarrolla su operación en Bogotá y otra que intenta llegar a zonas donde hay menor conectividad, infraestructura financiera y escala de mercado. La Ruta plantea revisar requisitos proporcionales y aprovechar corresponsales e infraestructura interoperable para ampliar la cobertura.
Las reglas que siguen pendientes
Los activos virtuales muestran un problema diferente. En este caso, parte de la discusión sí necesita pasar por el Congreso.
Colombia ya experimentó con la conexión entre plataformas de criptoactivos y entidades financieras mediante un piloto de operaciones de entrada y salida de recursos, conocido como cash-in y cash-out, que terminó en 2024. La Superintendencia Financiera también llegó a publicar un proyecto de circular sobre la relación de las entidades vigiladas con proveedores de activos virtuales.
Todavía no existe un marco permanente equivalente.
La Ruta reconoce que crear un nuevo perímetro de vigilancia para los proveedores de estos servicios requiere una ley. Al mismo tiempo, sostiene que algunas barreras para su relación con el sistema financiero podrían abordarse mediante regulación secundaria.
Rincón considera además que Colombia tendrá que diferenciar entre activos que hoy suelen agruparse bajo la misma conversación. En el caso de las stablecoins, por ejemplo, su posición es que deberían recibir un tratamiento más cercano al de un instrumento financiero.
Es una interpretación jurídica del experto, no la clasificación vigente en Colombia. También marca uno de los límites del argumento de que todo puede resolverse sin nuevas leyes: algunas decisiones sí requieren intervención legislativa.
La otra dificultad es institucional.
El ecosistema fintech atraviesa competencias de la Superintendencia Financiera, la Superintendencia de Industria y Comercio, Supersociedades, el Banco de la República y diferentes ministerios. Dependiendo de la actividad, cambia también la autoridad que puede expedir la regla o ejercer control.
Cuando Forbes Colombia le preguntó a Rincón qué haría si pudiera reunir al ministro de Hacienda, al superintendente financiero y al gerente del Banco de la República, respondió que faltaban personas en esa mesa. Invitaría también a los superintendentes de Industria y Comercio y de Sociedades.
“Tenemos que trabajar mucho más en reconocer las necesidades de un ecosistema que es muy heterogéneo”, dijo.
La Ruta propone formalizar una instancia de coordinación entre autoridades.
Para Rincón, el resultado de los próximos cuatro años debería medirse menos por el número de normas expedidas que por lo que efectivamente cambie. Cuando se le preguntó qué riesgos corre el país en materia de regulación de aquí a 2030, Rincón mencionó tres señales: que las finanzas abiertas no hayan logrado desarrollarse, que Bre-B siga sin nuevos casos de uso y que continúe sin resolverse la relación entre operadores de activos virtuales y el sistema financiero.
Ninguno de esos frentes depende de una sola entidad. Tampoco todos necesitan una nueva ley.
“Este país no puede quedarse en eso”, dijo Rincón sobre llevar cada discusión al Congreso. “Nosotros podemos trabajar también desde las normas secundarias”.
Redactado por Sebastián Tovar
Le puede interesar también: “El mercado de capitales debe ser el catalizador de la infraestructura que necesita el país”: presidenta de Asobolsa