El neobanco perteneciente al Grupo Gilinski presentó su plataforma 100 % digital para integrar servicios de tesorería, pagos y financiación.
Lulo Bank presentó su ecosistema de banca empresarial, 100 % digital, con el que busca integrar pagos, recaudos, nómina, tesorería, financiación e integraciones tecnológicas en una sola plataforma.
Bajo el nombre “Lulo Empresas“, un nuevo ecosistema orientado a la gestión de tesorería y la provisión de alternativas de financiamiento, la organización intenta expandir su influencia como banco digital para competir en un mercado en el que otras empresas también siguen creciendo a un paso acelerado, como RappiPay, Nu Bank, y, el recientemente aterrizado en Colombia, Revolut.
La estrategia de apalancamiento se apoya estructuralmente en el factoring, un mecanismo financiero que le permite a las compañías vender o anticipar el cobro de sus facturas electrónicas a cambio de un descuento, obteniendo así dinero en efectivo de manera inmediata sin necesidad de consumir sus cupos de crédito tradicionales ni registrar nuevas deudas financieras.
La operación ya está en marcha con 194 empresas vinculadas y 119 cuentas empresariales abiertas, además de más de $500.000 millones movilizados en pagos empresariales durante 2026, según reportes del banco.
Si bien la normativa de Plazos Justos (Ley 2024 de 2020) fijó un límite de 45 días calendario para saldar obligaciones mercantiles, la dinámica transaccional evidencia que múltiples corporaciones mantienen plazos de pago que se extienden hasta los 90 días.
Esta retención de recursos afecta drásticamente el capital de trabajo de los proveedores, quienes ven sus ingresos inmovilizados. La magnitud de este estancamiento de capital se refleja en los datos de la Dirección de Impuestos y Aduanas Nacionales (DIAN), que al 31 de julio de 2026 reportó 540.692 facturas electrónicas inscritas en el sistema RADIAN, sumando un valor retenido equivalente a $15,3 billones.
A nivel microeconómico, la adopción de este esquema tecnológico incide directamente en la estructura de costos bancarios de las organizaciones. Mientras el promedio del sector financiero tradicional cobra entre $3.000 y $5.000 por una transferencia o un pago de nómina, la propuesta corporativa fijó un costo transaccional de $950 por operación, impulsando la ejecución de más de 6.000 transferencias en lo corrido del año.
Lulo bank, grupo Gilinski y la valoración Forbes
Lulo bank hace parte del conglomerado financiero Grupo Gilinski, este anuncio se suma a la ola de movimientos financieros que tuvo el multimillonario en las últimas semanas tras su visita a Venezuela con el interés de expandir la influencia de el mercado de Geo Park.
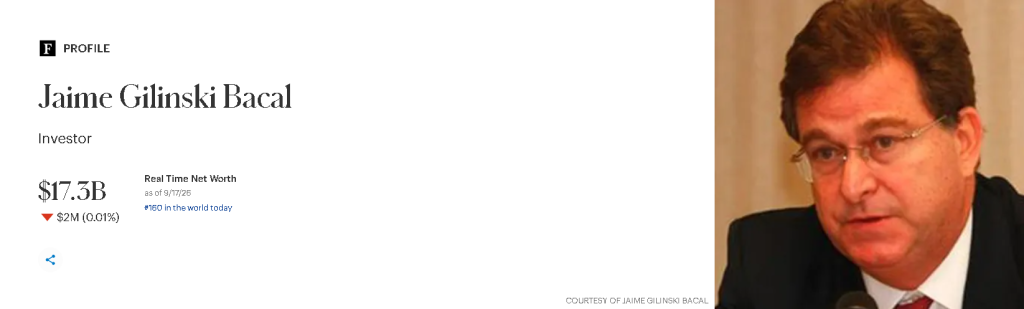
Forbes estima actualmente su fortuna en US$17.300 millones, una cifra que muestra la velocidad con la que ha crecido su patrimonio en los últimos años. En 2021 estaba calculado en US$3.800 millones; en 2023, en US$3.600 millones; en 2024 saltó a US$7.700 millones y en 2025 alcanzó US$10.700 millones.
Es decir, en cinco años su patrimonio se multiplicó por más de 4,5, mientras su actividad empresarial se extendió mucho más allá de la banca, el negocio alrededor del cual construyó buena parte de su fortuna.
Lea también: Revolut obtiene licencia bancaria en Colombia y prepara el lanzamiento de su operación