
Un informe del Centro de Estudios de la Empresa Micro (CEM) evidenció una mayor concentración de capital en empresas consolidadas y una reducción en el número total de microempresarios atendidos en la subregión.
El segundo boletín del Centro de Estudios de la Empresa Micro (CEM) —alianza integrada por la Cámara de Comercio Aburrá Sur, la Cámara de Comercio de Medellín para Antioquia, Comfama, Interactuar, el FGA Fondo de Garantías y la Universidad Pontificia Bolivariana (UPB)— reveló una transformación en la dinámica crediticia en los 10 municipios del Valle de Aburrá durante 2025.
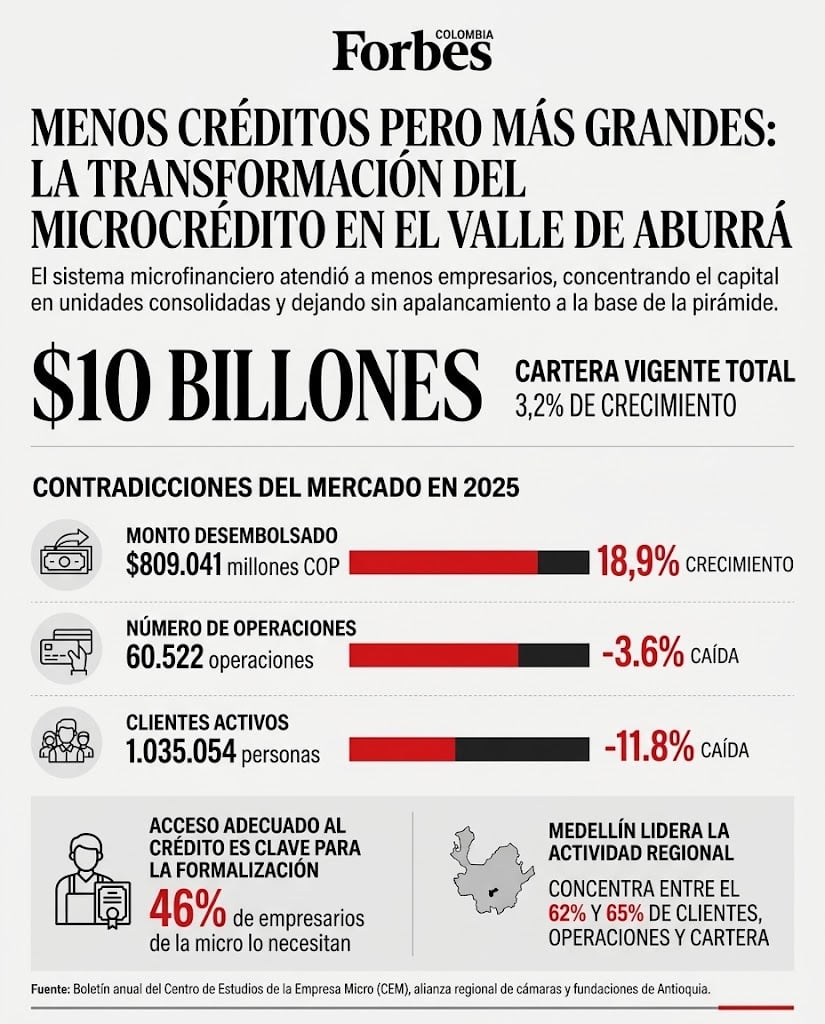
Sin incluir las operaciones del Banco Agrario, las microfinancieras desembolsaron $809.041 millones en la subregión, lo que representó un incremento del 18,9 % frente al año anterior. Sin embargo, la cantidad de operaciones cerró en 60.522 créditos, evidenciando una caída del 3,6 %, mientras que el total de clientes activos atendidos retrocedió un 11,8 %, ubicándose en 1.035.054 personas.
Estas cifras reflejan una concentración de recursos en montos más elevados hacia unidades de negocio consolidadas, elevando la cartera vigente a $10 billones (3,2 % más que el periodo previo), mientras el acceso al financiamiento se volvió más restrictivo para la base de la pirámide productiva.
Desempeño territorial e indicadores por municipio
El informe del CEM evidenció variaciones heterogéneas en la distribución del crédito dentro de la subregión. Medellín concentró cerca del 62 % de los clientes activos y de las operaciones desembolsadas, así como el 65 % del monto y de la cartera vigente, a pesar de registrar contracciones del 11,7 % en clientes activos y del 5,3 % en créditos concedidos.
Por su parte, Girardota presentó la mayor caída en clientes activos (-18,4 %), pero anotó el incremento más alto en operaciones desembolsadas (15,4 %) y una reducción del 123 % en la cartera vencida. Caldas lideró el crecimiento en el monto desembolsado con una variación del 30,7 %, Copacabana encabezó el aumento en cartera vigente con un 10,9 %, y Sabaneta registró la menor caída en clientes activos en el territorio (-5,1 %).
Propuestas de flexibilización y formalización empresarial
Ante el rol del capital como factor de formalización —mecanismo catalogado por el 46 % de los empresarios en la Encuesta de la Empresa Micro como la herramienta principal para formalizar sus negocios—, el estudio instó a revisar las condiciones del microcrédito productivo.
Al respecto, el coordinador del CEM, Juan Miguel Giraldo, señaló que el “crédito productivo constituye la herramienta esencial para que quienes lideran un negocio puedan invertir, fortalecer su capacidad instalada y avanzar de manera firme hacia la formalización”. En relación con las barreras en la cobertura de usuarios, Giraldo añadió:
“Resulta imperativo diseñar mecanismos de financiación más sencillos y accesibles. La visión estratégica del centro de estudios apunta a flexibilizar los plazos según la destinación de los recursos, simplificar el esquema de tasas y acompañar la entrega de capital con educación financiera, para responder asertivamente a las realidades de la empresa antioqueña”.
El reporte concluye que la disponibilidad de flujo de caja incide de forma directa en el crecimiento de las empresas y la creación de empleo.
Registrado por Juan Camilo Torres Alarcón
Lea también: Revolut obtiene licencia bancaria en Colombia y prepara el lanzamiento de su operación