El sistema financiero colombiano entra en una nueva etapa marcada por Bre-B, open finance, IA y una competencia cada vez más fuerte entre bancos, fintech y jugadores internacionales.
Colombia ya dejó atrás una primera etapa de digitalización financiera. Los pagos inmediatos ganaron escala, los bancos tradicionales aceleraron sus canales digitales y nuevos jugadores están entrando al mercado. La discusión ahora es otra: qué viene después de digitalizar el sistema.
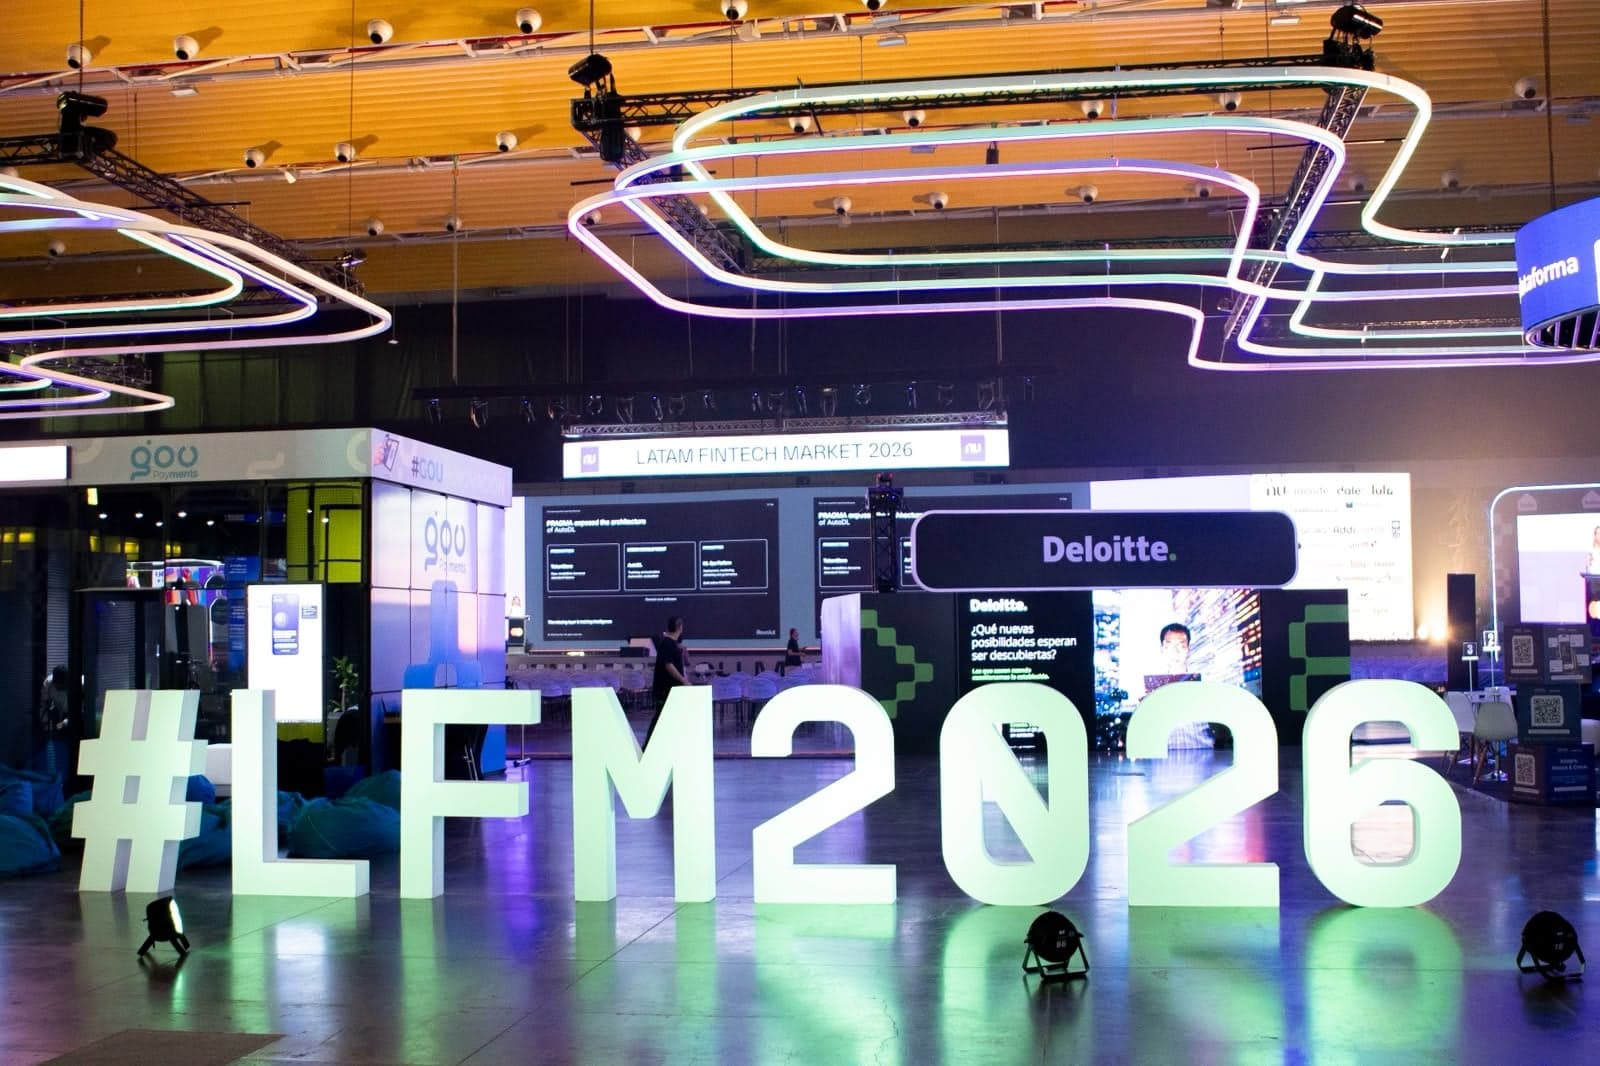
Durante el Latam Fintech Market 2026, realizado en Barranquilla, esa pregunta apareció una y otra vez entre bancos, fintech, reguladores y nuevos competidores.
David Vélez, fundador y CEO global de Nubank, lo resumió así: “Estamos en el primer minuto del primer tiempo en la digitalización del sistema financiero en Colombia”.
Uno de los cambios más visibles está ocurriendo en los pagos. Después de seis meses de operación, Bre-B acumulaba más de 34 millones de usuarios registrados, más de 103 millones de llaves y 670 millones de transacciones por un valor superior a $105 billones, según el Banco de la República. El Emisor ya plantea como siguiente etapa los pagos entre empresas, recaudos y dispersiones a proveedores y nómina.
Para Diego Quesada, vicepresidente de Transformación de Negocio y Marketing de GOU Payments, ahí está uno de los principales retos que siguen abiertos.
“Hoy en día Bre-B está enfocado […] en casos de uso netamente orientados a P2P y P2M, y la tarea que nos queda todavía es grande” para llevar ese crecimiento al segmento empresarial, explicó a Forbes Colombia.
El reto ya no es únicamente lograr que una persona pueda transferir dinero en segundos. La siguiente etapa será llevar esa infraestructura a recaudos, proveedores, pagos empresariales y otros flujos que todavía no se mueven plenamente por estos rieles.
Open finance y el ritmo de la regulación
Otro frente clave será el desarrollo de las finanzas abiertas.
Colombia dio un paso importante en abril con el Decreto 0368 de 2026, que estableció un marco obligatorio para el acceso, uso y aprovechamiento de datos financieros bajo autorización de los consumidores. La Superintendencia Financiera ha planteado que este esquema busca aumentar la competencia y mejorar la simetría de información dentro del sistema.
En el Fintech Market, sin embargo, varios actores insistieron en que la velocidad de implementación será determinante.
Gabriel Santos, presidente ejecutivo de Colombia Fintech, sostuvo que “finanzas abiertas funciona si esto se hace rápido” y advirtió que una implementación lenta podría reducir su impacto.
El superintendente Financiero, Pablo Rivas, reconoció que existe una brecha entre la velocidad de la innovación y la capacidad regulatoria.
“La innovación a veces va mucho más rápido de lo que nosotros como reguladores podemos ir”, afirmó. Rivas aseguró que la entidad buscará avanzar “tan rápido como sea posible”, aunque manteniendo criterios de seguridad, protección al consumidor y estabilidad.
El superintendente también defendió la entrada de nuevos jugadores al mercado y señaló que ya se han creado 22 nuevas entidades vigiladas, muchas de ellas digitales.
Ahí aparece una de las tensiones de esta nueva etapa: acelerar la competencia sin debilitar los controles que sostienen la confianza en el sistema.
La competencia también viene de afuera
A la transformación local se suma la llegada de jugadores internacionales.
Revolut prepara su apertura masiva al público colombiano para el primer semestre de 2027. Diego Caicedo, CEO de Revolut Colombia, dijo a Forbes Colombia que la compañía tiene cerca de $400.000 millones comprometidos para iniciar su operación y más de 200.000 personas interesadas en ingresar.
Su estrategia será salir con un portafolio amplio desde el comienzo, en lugar de entrar con un solo producto y ampliar después la oferta.
Nu, por su parte, anunció durante el evento inversiones cercanas a $5 billones entre 2026 y 2030 y dijo que ya alcanza cerca de seis millones de clientes en Colombia.
La competencia empieza entonces a moverse hacia un terreno distinto. Ya no basta con conseguir descargas o abrir cuentas.
“Yo creo que es cuántos usuarios están recibiendo y utilizando Revolut como su banco primario. Ese es nuestro gran reto”, dijo Caicedo.
Paolo Di Marco, CEO de RappiPay, describió un cambio similar desde el lado del consumidor. Según explicó, los usuarios jóvenes manejan varias aplicaciones financieras y se mueven entre ellas según tasas, beneficios, experiencia y productos.
“No son menos leales; son más inteligentes en cómo administran sus finanzas”, afirmó.
La disputa empieza a estar en quién logra convertirse en la relación financiera principal del usuario.
La inteligencia artificial entra al centro del negocio
La siguiente capa de transformación está en la inteligencia artificial.
Juliana Sguerra, Managing Director & Partner de Boston Consulting Group, considera que la IA generativa y los activos digitales serán dos de las palancas que más van a cambiar los servicios financieros durante los próximos años.
En algunos procesos, señaló, la inteligencia artificial generativa puede producir reducciones de costos de entre 30% y 40%. Pero su mayor impacto, según explicó, podría estar en generar nuevos ingresos y ofrecer servicios personalizados a segmentos que antes no podían ser atendidos de esa manera.
Vélez llevó esa idea a una imagen más simple: “Si el celular creó la opción de poner un banco en el bolsillo de cada persona, la inteligencia artificial da la posibilidad de poner un banco y un banquero en el bolsillo de cada persona”.
La promesa viene acompañada de nuevos riesgos. Identidades sintéticas, deepfakes y fraude automatizado aparecieron durante el evento como parte del reverso de esa transformación.
Crecer ya no es suficiente
El cambio tampoco es solo tecnológico.
Durante buena parte de la última década, muchas fintech crecieron aceleradamente incluso cuando eso implicaba quemar capital. Ese entorno se volvió más exigente.
“Usted crece rentablemente o yo no le voy a poner capital”, explicó Sguerra al describir el cambio en las expectativas de los inversionistas.
Di Marco coincide: “Tus unit economics tienen que ser positivos […] y muéstrame tu path a rentabilidad para construir un negocio sustentable”, señaló.
La nueva competencia del sistema financiero colombiano se juega entonces en varios frentes al mismo tiempo: infraestructura de pagos, datos, inteligencia artificial, regulación, nuevos participantes y modelos de negocio capaces de crecer sin depender indefinidamente de capital externo.
La digitalización ya está en marcha. Ahora empieza la discusión sobre quién logra convertirla en mejores productos, más crédito, mayor competencia y una relación más profunda con los usuarios.
También le puede interesar: Gobierno condona el 85% de sanciones tributarias y fija tasa preferencial a afectados por el terremoto