
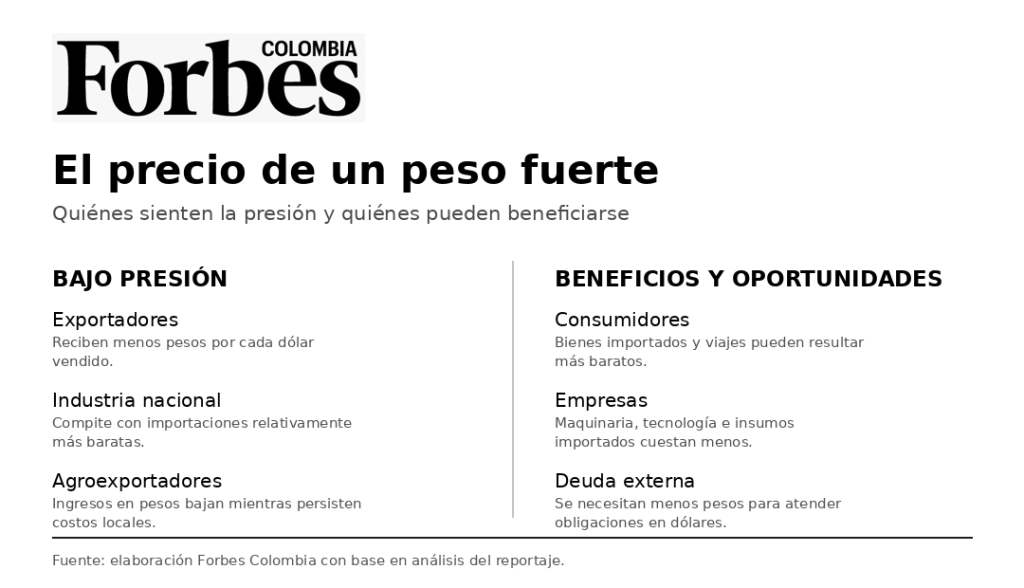
La apreciación del peso golpea a exportadores e industrias que compiten con importaciones, pero también abarata maquinaria, tecnología, insumos y deuda externa. Mientras las compras externas y el déficit comercial crecen, economistas y empresarios debaten cómo aprovechar un fenómeno que podría ser transitorio.
El cierre de la planta de Propal en Yumbo, Valle del Cauca, le puso rostro a una discusión que venía creciendo entre empresarios colombianos. El dólar barato fue una de las razones señaladas para explicar el fin de una operación industrial de décadas, aunque detrás había problemas mucho más profundos: competencia de productos importados, costos laborales, energía, impuestos y otras dificultades que han erosionado la competitividad de la producción nacional.
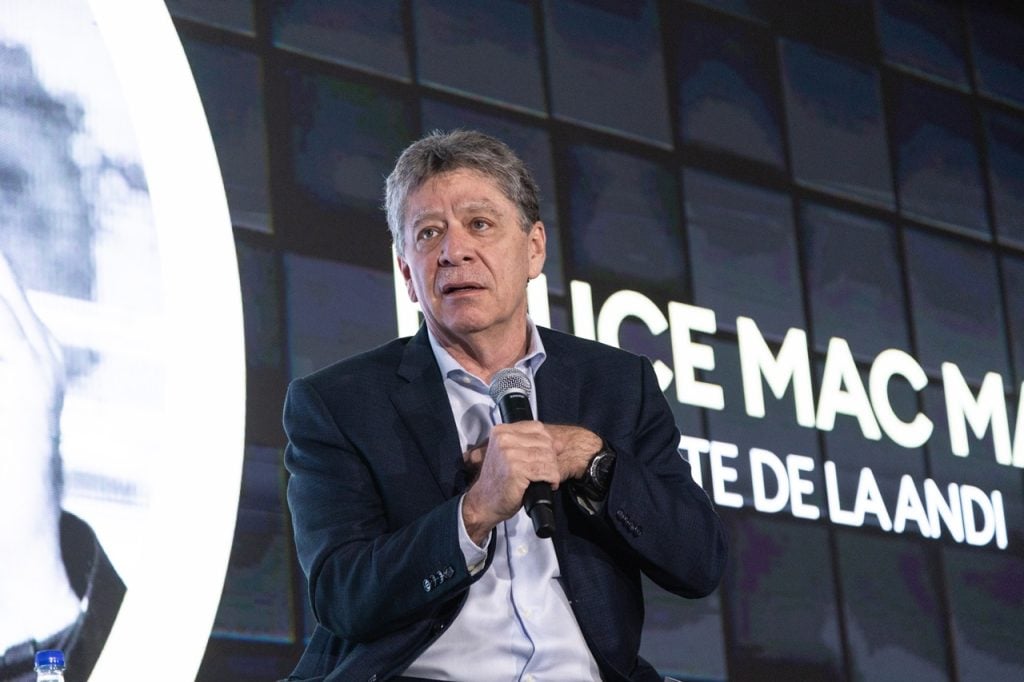
Para Bruce Mac Master, presidente de la ANDI, atribuir el cierre exclusivamente a la tasa de cambio sería una simplificación, pero tampoco minimiza su efecto. Una empresa puede intentar compensar mayores costos mediante productividad, eficiencia o innovación, explicó recientemente en un Space deForbes Colombia, pero cuando a todo ello se suma una apreciación del peso superior al 15%, el golpe adquiere otra dimensión.
“Perder 15% de competitividad para quien está en la industria es realmente un tsunami”, dijo Mac Master.
La metáfora refleja una preocupación que se ha extendido desde las fábricas hasta algunos de los principales sectores agroexportadores. El dólar llegó a negociarse alrededor de $3.050 en agosto y cerró recientemente en $3.090, más de 18% por debajo de los niveles de comienzos de año.
Pero el fenómeno es bastante más complejo que la vieja discusión entre un dólar alto favorable para exportadores y uno bajo conveniente para importadores y consumidores.
Leonardo Villar, gerente del Banco de la República, llamó recientemente la atención sobre la magnitud de la apreciación, en la Convención Bancaria. A diferencia de 2025, sostuvo, lo ocurrido este año no puede explicarse fundamentalmente por un debilitamiento internacional del dólar: el peso también se ha fortalecido más de 18% frente al euro y en proporciones similares frente a monedas latinoamericanas como las de Chile y Perú.
Bancolombia llega a una conclusión semejante. Entre el 1 de junio y el 18 de agosto, la TRM cayó $550, equivalente a 15%. Más que el nivel mismo, señala el banco, la velocidad del movimiento reduce la capacidad de las empresas para adaptarse. En lo corrido de 2026, además, el peso se ha apreciado más que las monedas de varios competidores regionales.
¿De dónde vienen tantos dólares?
Las explicaciones son múltiples. El aumento del precio del petróleo ha contribuido. También influyó, especialmente antes del conflicto con Irán, el debilitamiento internacional del dólar. Y el diferencial entre las tasas de interés colombianas y las estadounidenses hace atractivas las inversiones denominadas en pesos.
Pero otra parte importante de la explicación parece encontrarse en los flujos de capital hacia Colombia.
Andrés Langebaek, exvicepresidente de Anif y analista independiente, señala que las cifras de inversión de portafolio a marzo mostraban que durante el último año los recursos destinados a títulos de deuda superaron US$10.000 millones, frente a niveles cercanos a cero en el periodo inmediatamente anterior.

Para aproximarse a lo ocurrido posteriormente, Langebaek analiza el saldo de TES en manos de fondos de capital extranjero, que a junio alcanzaba US$44.800 millones, expresado en dólares, frente a un promedio de US$26.200 millones entre agosto de 2022 y septiembre de 2025. El economista advierte que este indicador también recoge valorizaciones o desvalorizaciones de los títulos y, por tanto, no equivale estrictamente a entradas de capital.
Hay detrás una aparente paradoja fiscal. Villar considera que el elevado déficit del Gobierno puede estar contribuyendo a la apreciación. Colombia conserva acceso al financiamiento internacional y puede colocar bonos afuera o títulos de deuda pública en pesos entre inversionistas extranjeros. Los capitales que entran para financiar al Gobierno aumentan la oferta de divisas y presionan hacia abajo el dólar.
A ello se ha sumado una mejora en la percepción de riesgo ante las expectativas de un ajuste fiscal del nuevo Gobierno. El EMBI Colombia llegó recientemente a 186 puntos básicos, un nivel comparable con el observado antes de la pandemia.
El problema es que esas expectativas necesitan confirmarse. El proyecto de Presupuesto General de la Nación para 2027, que contempla un déficit de 9,4% del PIB, podría poner a prueba esa confianza. Un deterioro de las expectativas fiscales tendría capacidad para producir justamente el movimiento contrario al observado hasta ahora.
Vea también: El peso fuerte desplaza al clima como principal preocupación de los cafeteros
El golpe a quienes venden afuera
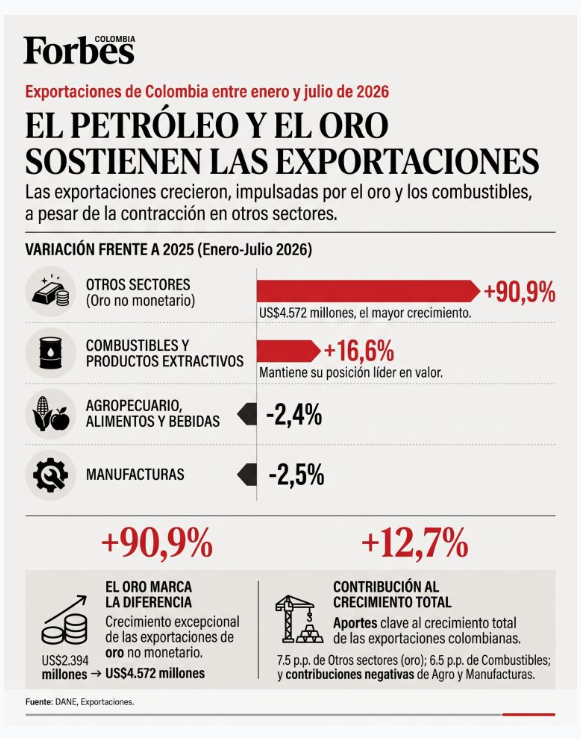
Para los exportadores, entretanto, el problema es inmediato. Las ventas externas colombianas alcanzaron US$32.489 millones a julio, 12,7% más que un año atrás. La cifra agregada, sin embargo, oculta comportamientos muy diferentes.
El crecimiento estuvo nuevamente concentrado en los combustibles y productos de las industrias extractivas y en el oro no monetario, mientras las exportaciones agropecuarias y manufactureras retrocedieron.
Las ventas externas de combustibles y productos de las industrias extractivas aumentaron 16,6%, hasta US$13.142 millones. Dentro de este grupo, las exportaciones de petróleo y sus derivados crecieron 18,6%, hasta US$9.009 millones, mientras las de carbón avanzaron 1,5%.
La situación fue distinta para los sectores agropecuario y manufacturero. Las exportaciones agropecuarias, de alimentos y bebidas disminuyeron 2,4%, hasta US$8.664,7 millones. Las ventas de café cayeron 9,5%, las de flores 3% y las de cacao 62,3%, aunque productos como aceite de palma y banano registraron aumentos de 26,1% y 20,6%, respectivamente.
No todo ese deterioro puede atribuirse a la tasa de cambio. En el agro existen problemas de oferta, clima, precios internacionales y condiciones particulares de cada producto. Pero para una empresa que exporta en dólares y paga buena parte de sus costos en pesos, una apreciación tan rápida estrecha inevitablemente los márgenes.
El problema se agrava cuando los costos internos siguen aumentando. Bancolombia señala que los agroexportadores enfrentan simultáneamente apreciación e inflación. Salarios y servicios contratados por las empresas han aumentado en pesos mientras cada dólar exportado produce menos moneda local.
Villar lleva el argumento un paso más allá. Según sus cálculos, el costo por hora de los trabajadores de baja calificación habría aumentado cerca de 28% en pesos como consecuencia del incremento del salario mínimo y la reducción de la jornada laboral. Medido en dólares, el aumento supera 50%.
Los floricultores están entre los más expuestos. Además de la apreciación, mayores costos laborales e inflación, ahora enfrentan un arancel adicional de 12,5% para parte de sus exportaciones hacia Estados Unidos.
Vea también: Se acentúa la dependencia de petróleo y oro en las exportaciones; agro y manufacturas caen
Importar se vuelve más atractivo
La otra cara comienza a verse en las compras externas. Las importaciones colombianas alcanzaron US$38.075,8 millones CIF en el primer semestre, 13,6% más que un año atrás. En junio aumentaron 27%, hasta US$6.775,8 millones. Las manufacturas representaron tres cuartas partes del total y crecieron 15,2% durante el semestre.
Paralelamente, el déficit comercial pasó de US$7.261 millones a US$8.199 millones entre los primeros seis meses de 2025 y el mismo periodo de 2026. Solo en junio llegó a US$2.161 millones, casi el doble de un año atrás.
Sería equivocado interpretar esas cifras como resultado exclusivo del dólar barato. Villar identifica otro factor decisivo: la demanda interna está creciendo mucho más rápido que la producción nacional, lo que aumenta las compras externas y deteriora las cuentas comerciales.
Pero la apreciación profundiza la diferencia de precios relativos. Hace más baratos los productos extranjeros y, simultáneamente, reduce en pesos los ingresos de quienes exportan.
Es precisamente la combinación que inquieta a Mac Master: las empresas industriales no solamente pierden competitividad en los mercados externos, sino que deben enfrentar importaciones más baratas dentro del mercado colombiano. Y allí vuelve a aparecer Propal.
El lado bueno del dólar barato
Pero considerar únicamente a los perjudicados ofrece una fotografía incompleta.
Luis Fernando Mejía, exdirector de Planeación Nacional y CEO de Lumen Economic Intelligence, plantea una tesis deliberadamente distinta. A su juicio, convertir la tasa de cambio en un objetivo de política pública para proteger sectores perjudicados por la apreciación sería un error. Algunas de esas empresas, recuerda, obtuvieron grandes beneficios cuando el dólar superaba $4.500.
Intentar garantizarles determinado nivel de tasa de cambio introduciría además un problema de riesgo moral: reduciría los incentivos para diversificar mercados e ingresos, aumentar productividad y utilizar coberturas frente al riesgo cambiario.
Frente a los problemas estructurales de inversión y productividad de Colombia, sostiene Mejía, “la tasa de cambio es un problema de tercer orden”.
Un peso fuerte tiene ganadores. Millones de consumidores pagan menos por productos importados. El valor en pesos de la deuda denominada en moneda extranjera disminuye. Viajar al exterior resulta más barato. Las empresas que utilizan insumos importados reducen algunos de sus costos y, quizás más importante para el crecimiento futuro, maquinaria y tecnología extranjeras se vuelven más accesibles.
Las cifras de comercio exterior sugieren que algo de eso ya está ocurriendo. Dentro del fuerte crecimiento de las importaciones manufactureras se encuentra maquinaria y equipo de transporte, aunque la categoría incluye componentes que no corresponden estrictamente a inversión productiva.
Y en el agro, uno de los sectores más afectados por la apreciación, aparece una contradicción especialmente interesante. Bancolombia señala que el peso fuerte debería acelerar la reducción en moneda local de los precios de fertilizantes importados, después de los fuertes incrementos internacionales observados durante el año.
Manuel Julián Dávila Abondano, CEO del Grupo Daabon, ve precisamente allí una oportunidad. Su compañía opera en un sector que conoce bien los efectos de la volatilidad cambiaria. La producción colombiana de aceite de palma alcanzó un récord de 1,93 millones de toneladas en 2025 y empresas como Daabon exportan productos agroindustriales hacia mercados tan diferentes como Japón, Australia y México.
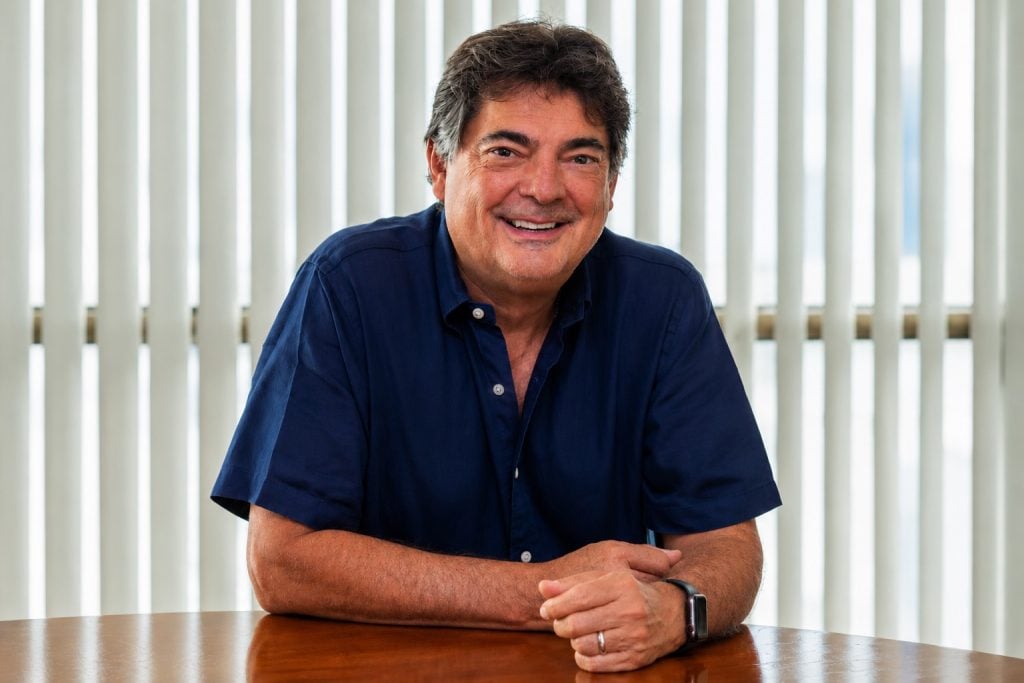
Pero Dávila no reclama un dólar más alto. Considera que la actual coyuntura representa una “ventana de oportunidad excepcional para acelerar la adquisición de tecnología de punta a menores costos”.
Daabon ha incorporado inteligencia artificial, analítica avanzada y procesamiento de información en tiempo real para gestionar desde la nutrición de los suelos hasta sus procesos manufactureros. Dávila propone incluso eliminar temporalmente aranceles a determinados bienes de capital tecnológicos para acelerar la reconversión productiva del agro.
Su planteamiento toca el centro del debate: el mismo dólar que reduce los pesos que recibe un agroexportador puede abaratar la tecnología que necesita para hacerse más productivo.
Un agro bajo presión
Eso no significa que el sector esté atravesando un momento fácil. El PIB agropecuario cayó 2,1% durante el segundo trimestre y acumula una contracción de 1,7% durante el primer semestre. Las lluvias afectaron cultivos como café, aguacate y cítricos, mientras la posibilidad de un fenómeno de El Niño fuerte introduce nuevos riesgos para las cosechas del segundo semestre.
La situación ilustra por qué resulta difícil aislar el efecto cambiario. Una flor exportada puede perder rentabilidad por la apreciación y los mayores salarios. Un agricultor puede simultáneamente beneficiarse de fertilizantes importados más baratos. Un ganadero puede enfrentar mayor competencia de leche extranjera mientras reduce algunos costos asociados a insumos importados.
La tasa de cambio redistribuye ingresos y competitividad; no crea por sí sola todos los problemas de esos sectores.
¿Puede el Banco frenar la apreciación?
Ante la velocidad del movimiento cambiario, una pregunta resulta inevitable: ¿debería intervenir con mayor fuerza el Banco de la República?
Villar cree que el margen es limitado. La tasa de cambio real -que incorpora las diferencias de precios entre Colombia y sus socios comerciales- ha caído cerca de 33% desde su máximo del segundo semestre de 2022 y se encuentra alrededor de niveles mínimos observados hace unos 15 años.
Para el gerente del Emisor, intentar corregir ese fenómeno mediante una política monetaria expansiva sería contraproducente. Una mayor inflación podría terminar generando una apreciación real todavía mayor.
La revaluación, además, está ayudando al propio Banco: los productos transables más baratos contienen las presiones inflacionarias y posiblemente han permitido que los aumentos de la tasa de interés durante 2026 sean menos fuertes de lo que habrían tenido que ser con un dólar más alto.
Carolina Soto, ex codirectora del Banco de la República y exviceministra de Hacienda, coincide en que las compras de dólares anunciadas por el Emisor no deben entenderse como un intento por establecer determinado precio.
Considera conveniente utilizar este periodo para aumentar las reservas internacionales, particularmente después de que Colombia dejara de contar con la Línea de Crédito Flexible del Fondo Monetario Internacional. Las compras pueden generar movimientos puntuales del dólar, reconoce, “pero no van a cambiar el precio sostenidamente”.
¿Y si el dólar vuelve a subir?
Aquí aparece la última paradoja. Parte de los capitales que están contribuyendo al fortalecimiento del peso llegaron atraídos por una mejor percepción sobre Colombia y por expectativas de ajuste fiscal. Pero esa confianza puede cambiar.
Soto cree que ocurrirá. A su juicio, hacia finales de este año o comienzos de 2027 el mercado podría volver a ver un dólar entre $3.400 y $3.600, cuando los inversionistas evalúen la magnitud del ajuste fiscal que efectivamente puede realizar el Gobierno.
“Sí se va a revertir esta situación”, afirma.
El nuevo panorama presupuestal convierte esa advertencia en una cuestión particularmente relevante. Si las necesidades de financiamiento aumentan y las expectativas de consolidación fiscal no se cumplen, la misma percepción de riesgo que ayudó a atraer capital podría cambiar de dirección.
No sería la primera vez que Colombia pasa rápidamente de preocuparse por un dólar demasiado barato a hacerlo por uno demasiado caro.
Quizás por eso el debate de fondo trasciende el nivel de la tasa de cambio. Mac Master reclama una política industrial capaz de fortalecer la base productiva. Mejía plantea que las empresas deben aprovechar el peso fuerte para invertir y elevar productividad en lugar de esperar protección cambiaria. Dávila quiere utilizar esta ventana para acelerar la incorporación de tecnología al agro. Y Villar advierte que una política monetaria prudente es necesaria, pero insuficiente sin disciplina fiscal y una evolución de salarios e ingresos compatible con una inflación baja.
El peso fuerte tiene un precio. Lo pagan hoy algunos exportadores y productores que compiten contra importaciones, mientras otros sectores, empresas y consumidores recogen sus beneficios. La cuestión más importante quizá no sea cuánto debería valer el dólar, sino qué tan productiva será la economía colombiana cuando inevitablemente vuelva a valer otra cosa.
También le puede interesar: “Una revaluación del 15% es un tsunami para la industria”: Bruce Mac Master