La tasa de usura vuelve al centro del debate. Eliminarla, modificar su metodología o crear límites distintos para personas que hoy no acceden al crédito formal son las propuestas.
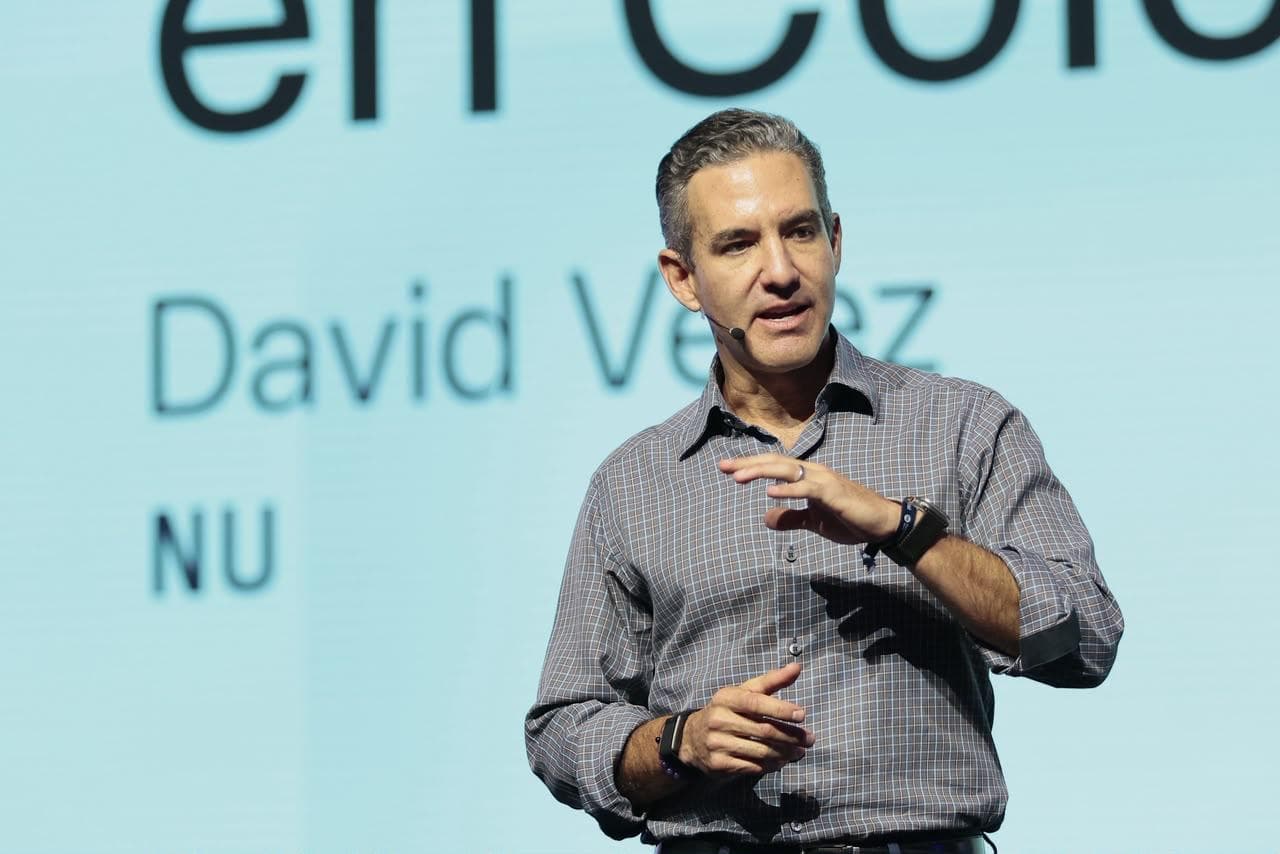
Una respuesta de David Vélez en X volvió a encender una discusión que lleva años rondando al sistema financiero colombiano: qué hacer con la tasa de usura.
El fundador de Nu respondió a una publicación del periodista Sebastián Nohra, quien había retomado una de las posiciones que Vélez ha defendido públicamente: eliminar el límite máximo a los intereses para facilitar que personas hoy excluidas puedan acceder al crédito formal.
El planteamiento parte de una paradoja. La tasa de usura busca proteger al consumidor frente a cobros excesivos, pero sus críticos sostienen que también puede dejar por fuera del sistema a clientes cuyo nivel de riesgo no puede ser cubierto dentro del límite permitido. Vélez volvió a cuestionarla recientemente y sostuvo que esa restricción puede terminar empujando a más personas hacia alternativas informales como el “gota a gota”.
La conversación no tardó en crecer. La senadora del Centro Democrático, María Clara Posada, respondió a Vélez que combatir el “gota a gota” es un propósito común y anunció que esta semana radicaría un proyecto de ley dirigido a ampliar el acceso al crédito.
“Las familias más humildes deben tener la posibilidad de acceder a la banca formal y dejar atrás el pago de intereses al 20% diario. Esta semana radicaremos un proyecto de ley para acabar con la principal barrera de acceso al crédito para las personas de escasos recursos”, escribió.
Posada es senadora de la República y ha presentado durante esta legislatura otras iniciativas relacionadas con acceso al crédito y emprendimiento.
La nueva iniciativa anunciada en X todavía requiere conocer su texto y alcance para establecer exactamente qué modificaciones propondrá.
El límite hoy está en 29,24%
En septiembre de 2026, la tasa de usura para los créditos de consumo y ordinarios se ubica en 29,24% efectivo anual.
El punto de partida es el interés bancario corriente certificado por la Superintendencia Financiera, que para esa modalidad está en 19,49% efectivo anual este mes. A partir de ese indicador se calcula el máximo aplicable a los intereses remuneratorios y moratorios y se determinan los efectos de la norma penal sobre usura.
Pero la discusión que se abrió alrededor de Vélez no tiene una sola salida.
Una alta fuente del sistema financiero consultada por Forbes Colombia considera que eliminar completamente la tasa obligaría a abrir una reforma legal.
“Para eliminar la tasa de usura se necesita una reforma legal y esa discusión no es sencilla”.
El desafío, según la fuente, está en que un mecanismo concebido para impedir que el crédito se otorgue a cualquier precio también puede hacer inviables operaciones con clientes de mayor riesgo.
“El gota a gota, que es completamente ilegal, vive porque está por fuera de los límites de la tasa de usura y entre más baja sea la tasa es más beneficioso porque las entidades financieras no pueden cubrir los riesgos de la operación”, explicó.
En otras palabras, una entidad puede concluir que prestar a cierto cliente no compensa el riesgo si el precio máximo que puede cobrar está por debajo de lo que requeriría esa operación.
¿Y si el problema está en la metodología?
La misma fuente sostiene que Colombia podría intentar otra ruta antes de desmontar la tasa: cambiar la metodología utilizada para calcularla.
Su cuestionamiento apunta a las modificaciones hechas durante la administración de César Ferrari al frente de la Superintendencia Financiera.
“El gobierno Petro desvió la discusión hacia la eliminación de la tasa y nunca resolvió el problema que armó al cambiar la metodología”, afirmó.
Según la fuente, algunos componentes introducidos en el cálculo incorporaron tasas que no reflejarían adecuadamente las condiciones del mercado, entre ellas operaciones de redescuento.
La Superintendencia ha modificado en distintas ocasiones la metodología del interés bancario corriente y mantiene publicados tanto los métodos como el histórico de las tasas certificadas.
Para la fuente, una nueva modificación podría hacerse por vía administrativa, sin necesidad de eliminar la figura penal de la usura.
“Incluso para ir resolviendo el tema, la Superfinanciera puede hacer cambios que permitan que la tasa pueda ir subiendo según el mercado. Eso ya se hizo con la tasa de microcrédito en el gobierno de Santos con muy buenos resultados”.
Ferrari: eliminarla también tiene riesgos
César Ferrari, exsuperintendente financiero durante el Gobierno Petro, no descarta conceptualmente una eliminación del límite, pero cree que Colombia todavía no reúne una condición fundamental: suficiente competencia.
“Si en Colombia hubiera suficiente competencia en el sistema financiero, yo no le vería problema a eliminar la tasa de usura. Pero como no es así, esto podría llevar a un incremento en las tasas de interés que podría generar problemas de pago a algunas personas”, explicó Ferrari a Forbes Colombia.
Para el exfuncionario, quitar el tope en un mercado con competencia insuficiente podría terminar aumentando el costo del crédito para algunos usuarios.
Ferrari también coincide en que eliminar la figura exigiría una reforma legal que pase por el Congreso, una discusión que considera difícil por la sensibilidad que genera el tema.
El componente legal es relevante: el interés bancario corriente certificado por la Superintendencia sirve actualmente como referencia para las reglas del Código de Comercio y para la norma de usura prevista en el Código Penal.
Brasil, el espejo incómodo del debate
Mauricio Tovar, cofundador de Tropikus, llevó la conversación en redes a otro terreno: Brasil.
En un mensaje dirigido a Vélez recordó que ese fue el mercado donde nació Nubank y cuestionó si la libertad de tasas garantiza realmente menores costos para los consumidores.
Tovar citó datos del Banco Central de Brasil según los cuales Nu registraba una tasa promedio de 180,5% anual en crédito con tarjeta a cuotas, en una clasificación de 61 entidades.
A partir de allí planteó varias preguntas: por qué numerosas instituciones brasileñas siguen cobrando tasas de tres dígitos, qué condiciones hacen falta para que la competencia reduzca esos costos y qué lecciones de Brasil deberían tenerse en cuenta antes de modificar el modelo colombiano.
Los registros del Banco Central brasileño muestran, en efecto, tasas anualizadas de tres dígitos para una parte importante de las entidades en la modalidad de tarjeta de crédito parcelada.
El caso brasileño, sin embargo, tiene un matiz importante. Aunque no opera con un límite general equivalente a la tasa de usura colombiana, desde enero de 2024 los intereses y costos financieros acumulados sobre determinados saldos de tarjetas de crédito no pueden superar el 100% del valor original de la deuda.
¿Una tasa distinta para quien hoy no tiene crédito?
El economista y columnista Mateo Castaño respondió a Tovar proponiendo una alternativa menos radical. Su planteamiento es que el país podría permitir límites diferentes para personas que actualmente están excluidas del crédito formal, sin aumentar automáticamente la tasa para quienes ya acceden al sistema a costos menores.
Castaño puso como ejemplo la posibilidad de elevar el tope únicamente para personas sin créditos previos o con acceso restringido a determinadas modalidades.
La lógica sería permitir que una entidad cobre una tasa mayor a un cliente que hoy no puede atender dentro del límite vigente, pero sin trasladar ese aumento a toda la cartera.
Castaño también citó estudios de Banca de las Oportunidades según los cuales el costo del “gota a gota” puede alcanzar tasas muy superiores a las del sistema formal. En su publicación mencionó rangos de entre 300% y 600%, dependiendo del tipo de crédito.
Una discusión que ya no es solo sobre eliminarla
El intercambio deja al menos tres caminos sobre la mesa.
Vélez plantea desmontar el límite para que el mercado pueda asignar un precio más libremente al riesgo. La fuente consultada por Forbes Colombia propone conservar la figura, pero revisar la metodología que determina el techo. Ferrari advierte que quitarla sin suficiente competencia podría terminar encareciendo el crédito, mientras Castaño propone probar esquemas diferenciados para quienes hoy están fuera del sistema.
En medio de esas posiciones aparece una pregunta que probablemente marcará la discusión: cómo ampliar el acceso al crédito formal sin convertir esa apertura en tasas difíciles de pagar para quienes precisamente tienen menos alternativas financieras.
La respuesta puede terminar pasando por el Congreso, por la regulación de la Superintendencia Financiera o por una combinación de ambas. El debate quedó abierto.
También le puede interesar: ¿Revolut o NU? Así se pone la guerra por el cliente financiero en Colombia