Los clientes más jóvenes usan varias aplicaciones financieras al mismo tiempo y mueven su dinero según tasas, beneficios y experiencia.
Tener millones de usuarios no significa necesariamente tener su relación financiera principal.
La expansión de bancos digitales, billeteras y fintech ha multiplicado las opciones disponibles para los colombianos. Un mismo usuario puede ahorrar en una aplicación, pagar con otra, usar una tarjeta diferente y mover su dinero según la rentabilidad o los beneficios que encuentre.
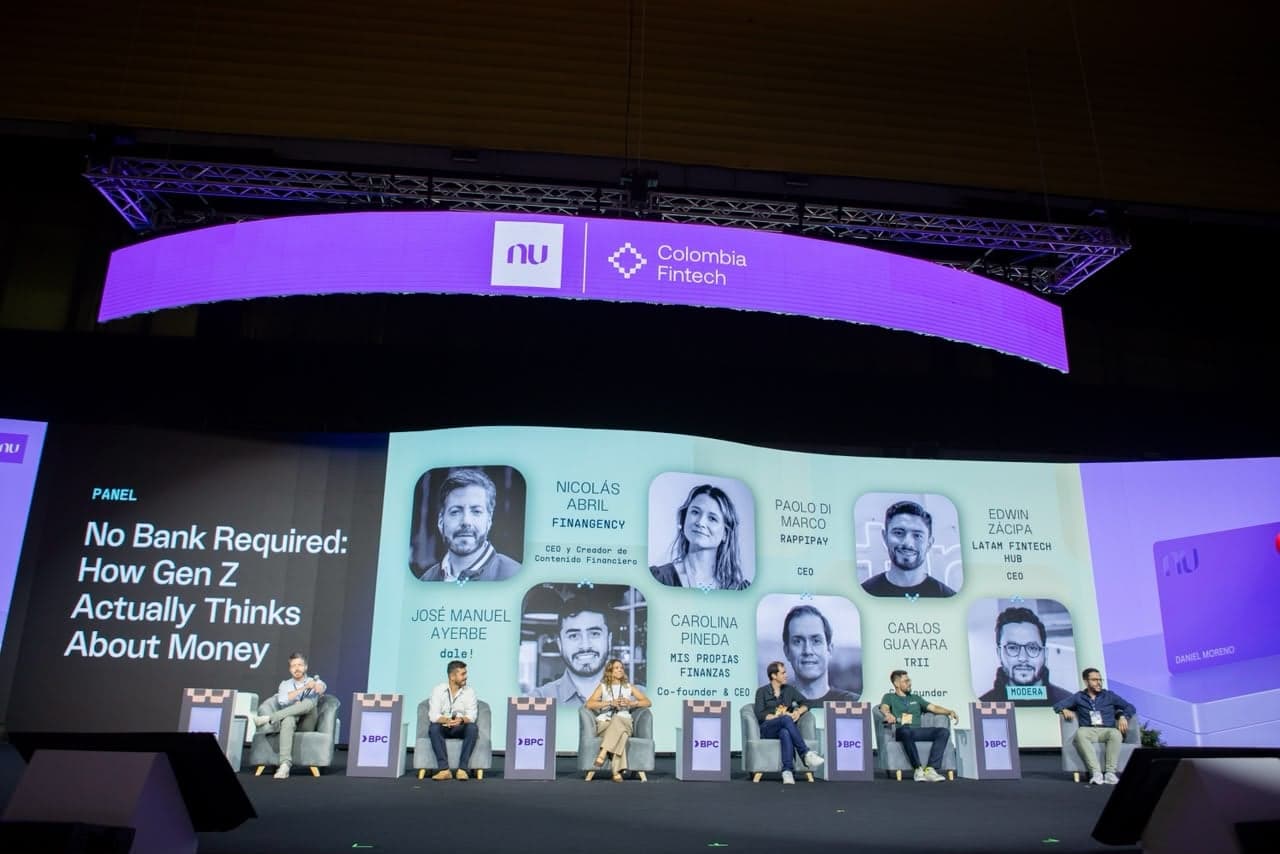
Ese comportamiento apareció como uno de los cambios más claros durante el Latam Fintech Market 2026.
Paolo Di Marco, CEO de RappiPay, asegura que entre los usuarios jóvenes la lógica de fidelidad que durante años marcó la relación con los bancos está cambiando.
“Una persona de 25 años hoy en Colombia tiene entre tres y cinco aplicaciones financieras”, dijo a Forbes Colombia. Según explicó, no se trata simplemente de cuentas abiertas que dejaron de utilizarse: esos clientes reparten activamente sus recursos entre distintas plataformas.
La tasa de una cuenta, el cashback de una tarjeta, los beneficios ligados a otros servicios o incluso el acceso a eventos pueden terminar inclinando la decisión.
“No son menos leales; son más inteligentes en cómo administran sus finanzas”, afirmó Di Marco.
Un buen producto ya no basta
Para las entidades financieras, esa fragmentación cambia la forma de competir.
Una tasa alta puede atraer depósitos, pero no garantiza que el cliente utilice esa misma entidad para pagar, pedir crédito o manejar el resto de sus finanzas.
“Si yo hoy soy ganador solamente en la tasa, pues van a venir por la tasa, pero no van a venir por el uso porque alguien más tiene una tarjeta débito o una tarjeta de crédito bacana”, explicó Di Marco.
El reto, entonces, es construir una oferta más completa.
“Hoy en día como entidades tenemos que tener una oferta ganadora en todos los productos que lanzamos”, añadió.
Eso también rompe con una idea tradicional del sector: que el cliente deja un banco para irse a otro.
“No es simplemente que yo me paso de Bancolombia a Davivienda o a BBVA, es que yo tengo con Bancolombia, tengo con Davivienda y tengo con BBVA y asigno mis recursos donde mejor me funcione”, señaló Di Marco.
Revolut quiere ser el banco principal
Ese mismo desafío está en el centro de la estrategia de Revolut para Colombia.
Diego Caicedo, CEO de Revolut Colombia, dijo a Forbes Colombia que el éxito de la operación local no se medirá únicamente por cuántas personas descarguen la aplicación o abran una cuenta.
“Yo creo que es cuántos usuarios están recibiendo y utilizando Revolut como su banco primario. Ese es nuestro gran reto”, afirmó.
La compañía prepara su apertura masiva al público para el primer semestre de 2027 y planea llegar con un portafolio amplio desde el primer día. La apuesta es evitar quedar limitada a un uso específico, como viajes o transferencias internacionales.
Caicedo reconoce, además, que Revolut llegará a un mercado mucho más competido que hace una década.
La experiencia también pesa
La disputa no se limita a tasas o productos.
Juliana Sguerra, Managing Director & Partner de Boston Consulting Group, considera que bancos tradicionales y fintech están entrando en una etapa en la que la experiencia del cliente tendrá cada vez más peso.
Las fintech, explicó, han construido parte de su ventaja alrededor de procesos simples y experiencias más amigables. Los bancos tradicionales, en cambio, tienen ahora más herramientas para reducir esa distancia.
“Yo creo que están en un momento que podrían competir entre ellos por esa experiencia y por ese delight del cliente que la fintech lo hace muy bien”, dijo Sguerra a Forbes Colombia.
Open finance también puede cambiar esa relación. Con un mayor intercambio de información financiera, las entidades podrán conocer mejor a clientes que no concentran toda su actividad en una sola institución.
Para Sguerra, el punto no está únicamente en acceder a más información.
“No es solo conseguir la data, sino cómo la usas para la toma de decisiones”, señaló.
La batalla está en el uso real
Una aplicación puede tener millones de registros y, al mismo tiempo, ocupar un lugar secundario en la vida financiera de buena parte de sus clientes.
La diferencia está en quién consigue que el usuario deposite allí su dinero, use sus medios de pago, tome crédito y vuelva de forma frecuente.
Con más alternativas disponibles, esa relación es cada vez más difícil de construir.
Para bancos y fintech, el reto ya no es simplemente sumar clientes. Es conseguir que, entre todas las aplicaciones financieras instaladas en el celular, la suya sea la que el usuario abra primero.
También le puede interesar: Wall Street cae por el deterioro de la confianza de los inversores ante el alza de rendimientos