La fuerte valorización de los activos brasileños tras la primera vuelta puede favorecer a Colombia a través de los bonos, las acciones y las monedas, aunque los riesgos fiscales locales y el entorno global siguen pesando.
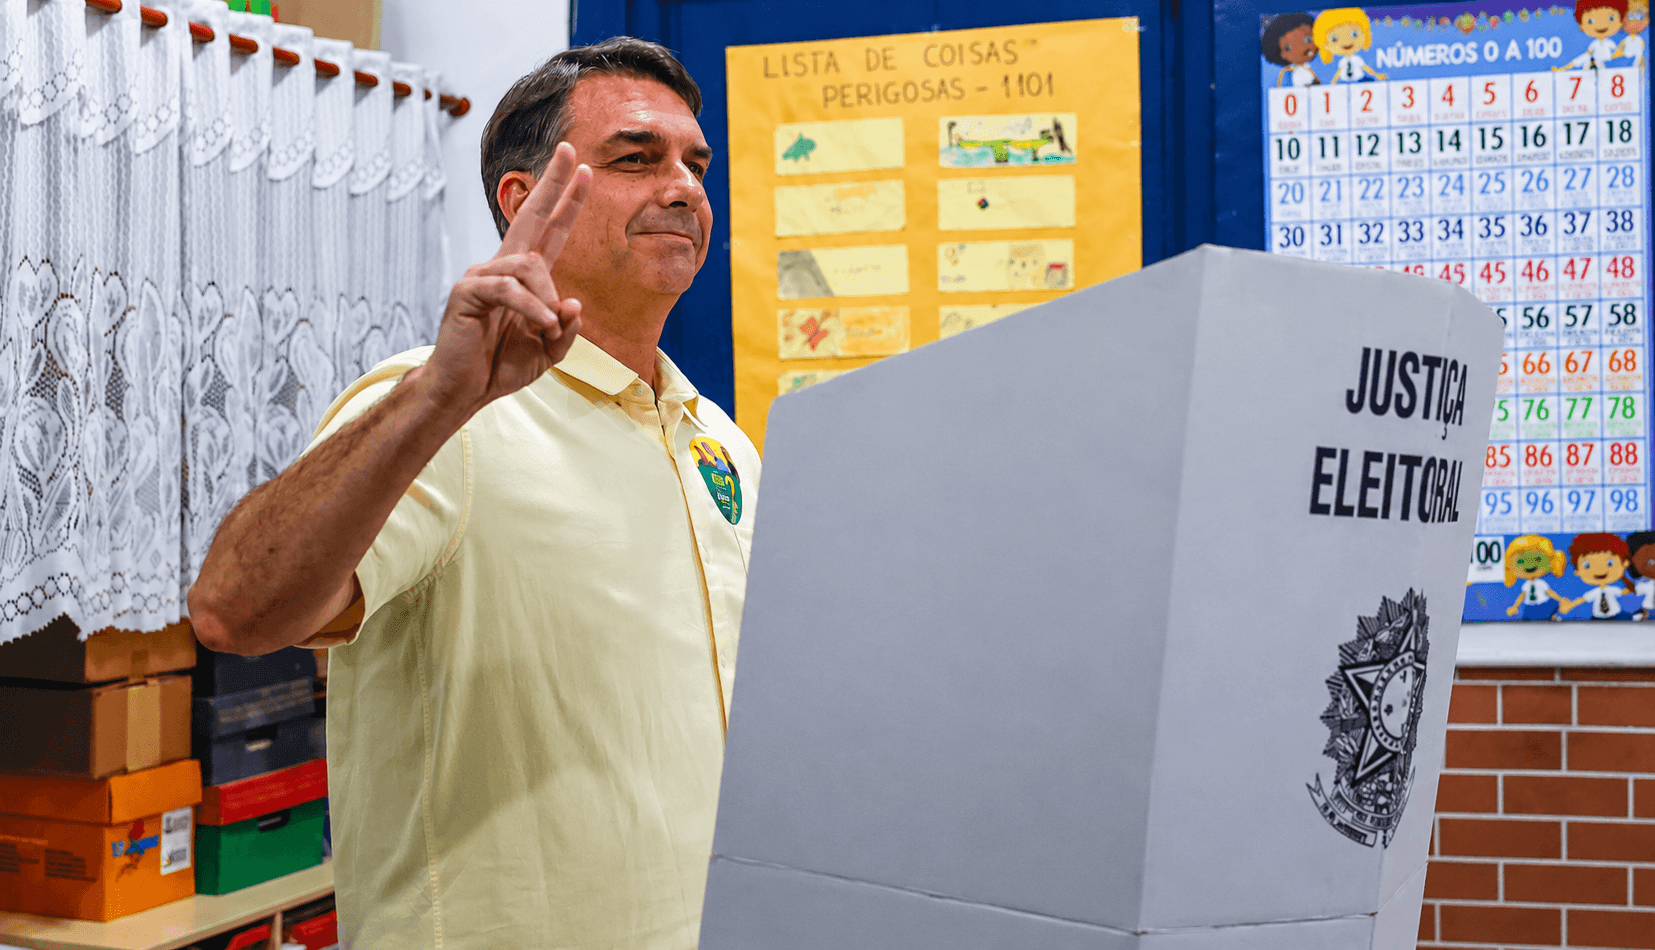
La victoria de Flávio Bolsonaro en la primera vuelta de las elecciones presidenciales de Brasil provocó este lunes una fuerte reacción de los mercados y abrió un nuevo interrogante para Colombia: ¿hasta dónde una valorización de los activos de la mayor economía latinoamericana puede terminar favoreciendo también a los colombianos?
El senador opositor obtuvo el 47,03% de los votos frente al 45,16% del presidente Luiz Inácio Lula da Silva y ambos se enfrentarán en segunda vuelta el próximo 25 de octubre, según los resultados oficiales.
Los mercados reaccionaron desde la apertura. El Ibovespa saltó 7,88% y llegó a 207.256 puntos durante los primeros 15 minutos de negociación, mientras el dólar cayó por debajo de cinco reales. Reuters reportó posteriormente avances superiores al 9% en la bolsa y una apreciación de más de 4% del real.
El movimiento refleja las expectativas de los inversionistas sobre un eventual cambio en la política económica brasileña, especialmente en materia fiscal. Pero tiene también implicaciones para Colombia por la estrecha relación que históricamente han mantenido algunos activos de los dos países.
Felipe Campos, gerente de Inversión y Estrategia de Alianza Valores y Fiduciaria, cuestiona que la apreciación del real pueda atribuirse simplemente a las altas tasas de interés de Brasil, con una Selic en niveles cercanos al 14%.
“El real nunca se fortaleció, pero si llegan promesas fiscales, cambia todo. La madera no arde si no hay chispa”, señaló Campos.
La elección brasileña ocurre, además, en medio de un cambio del mapa político latinoamericano, tras las victorias de gobiernos de derecha o centroderecha en varios países de la región. Reuters había señalado antes de las elecciones brasileñas que los resultados recientes en Colombia y Perú hacían parte de un desplazamiento regional hacia la derecha.
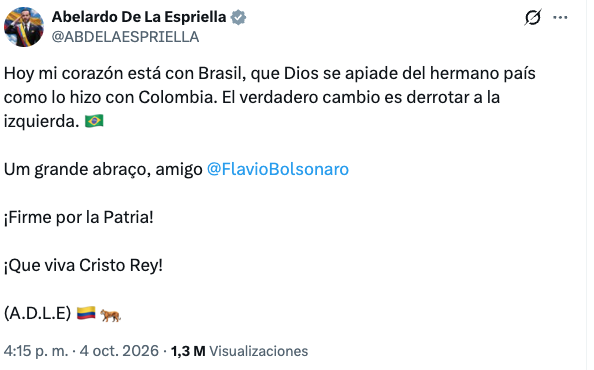
El presidente colombiano, Abelardo De La Espriella, hizo explícita su afinidad con Bolsonaro antes de las elecciones. “Hoy mi corazón está con Brasil, que Dios se apiade del hermano país como lo hizo con Colombia. El verdadero cambio es derrotar a la izquierda”, escribió en X, en un mensaje dirigido al candidato brasileño.
Pero más allá de las afinidades políticas, la importancia de Brasil para Colombia pasa por los mercados.
Brasil como referencia para los TES
Uno de los principales canales de transmisión está en la deuda pública. Un análisis de Alianza muestra que durante los últimos años las tasas de los bonos a diez años de Brasil y Colombia han mantenido movimientos similares, aunque con períodos de separación. Antes de las elecciones brasileñas, la referencia a diez años de Brasil se encontraba alrededor de 14,3%, frente a cerca de 12,9% en Colombia.
Para Campos, Brasil ha funcionado históricamente como una especie de techo para la deuda colombiana en moneda local: no ha sido usual que los inversionistas exijan de manera persistente un rendimiento mayor a Colombia que a Brasil.
“Podríamos entrar a ese mundo en que Colombia comienza a pagar más que Brasil porque tiene la mayoría de variables más complejas, incluyendo el riesgo país”, explicó.
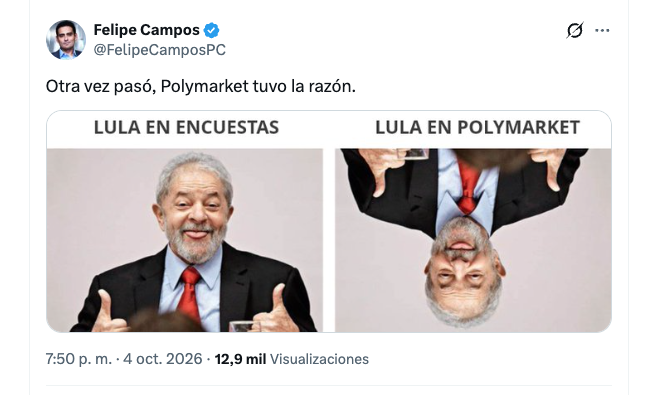
Precisamente por eso una caída de las tasas brasileñas sería favorable para Colombia, incluso si los problemas fiscales locales continúan presionando los TES.
“Si los bonos brasileños comienzan a bajar al 13% o al 12,5% porque la elección ayuda, entonces Colombia no es que no vaya a ir al 14%; de todas formas podría ir, pero va a ser más atípico”, señaló Campos.
Su conclusión es que si Colombia tiene que saltar una valla difícil, es preferible que esa valla sea más baja.
La reacción de este lunes apunta en esa dirección. Además de la victoria de Bolsonaro en primera vuelta, su Partido Liberal prácticamente duplicó su representación en el Senado, al pasar de 15 a 28 de los 81 escaños. Ese resultado legislativo es relevante porque aumenta la capacidad de un eventual gobierno de Bolsonaro para llevar al Congreso su agenda económica.
De Petrobras a Ecopetrol
El segundo canal aparece en las acciones. Los análisis de Alianza muestran una elevada relación histórica entre los movimientos de Petrobras y Ecopetrol, aunque con períodos importantes de desacople derivados de factores propios de cada compañía.
Para Campos, una valorización adicional de Petrobras podría convertirse en una fuerza favorable para la acción de Ecopetrol.
“Si Petrobras llegara a romper su techo, sería una tremenda ayuda para la dinámica de Ecopetrol”, explicó en el podcast de la entidad en YouTube.
La petrolera brasileña forma parte, además, de una revalorización más amplia de los activos del país tras la primera vuelta. Eso no implica que Ecopetrol tenga que replicar el movimiento: la compañía colombiana conserva riesgos corporativos, regulatorios y políticos propios.
Campos lo resume mediante una relación entre un “hermano grande” y uno pequeño: para los activos colombianos siempre será preferible que a Brasil le vaya mejor, aunque eso por sí solo no sea suficiente para garantizar su valorización.
La separación entre el real y el peso
En el mercado cambiario la historia es más compleja. Los gráficos de Alianza muestran que durante buena parte de las últimas dos décadas el real brasileño y el peso colombiano han seguido trayectorias similares. En los últimos meses, sin embargo, se produjo una separación considerable entre las dos monedas, debido principalmente a la fuerte apreciación del peso.
Mientras el dólar se encontraba alrededor de 5,22 reales antes de las elecciones, en Colombia había descendido hasta la zona de $3.260.
Según los cálculos de Alianza, si el peso volviera a alinearse exclusivamente con el comportamiento del real, el dólar en Colombia debería acercarse a $3.900. La comparación con otras monedas de la región arroja niveles cercanos a $3.600.
No se trata de una proyección cambiaria, sino de una medida de la magnitud de la divergencia. Una apreciación del real como la registrada este lunes puede, por tanto, reducir esa brecha. Eso no significa necesariamente que el dólar tenga que seguir cayendo en Colombia, sino que disminuye la distancia que tendría que recorrer el peso para volver a alinearse con sus pares.
“La primera pregunta correcta es cuándo nos vamos a alinear con Brasil. Eso depende de ellos en su elección y depende de nosotros a nivel político. Y la siguiente pregunta correcta es para dónde va el dólar a nivel mundial”, explicó Campos.
Colombia conserva sus propios riesgos
Ahí está también el límite del denominado “efecto Brasil” del que hablan los analistas. Los precios de los activos colombianos no dependen exclusivamente de lo que ocurra en la mayor economía de América Latina. Colombia enfrenta sus propios desequilibrios fiscales, mientras los mercados internacionales atraviesan un período de tasas elevadas y fortalecimiento del dólar.
Este lunes, por ejemplo, el rendimiento de los bonos del Tesoro estadounidense a diez años rondaba 5,3% y el dólar global se fortalecía cerca de 0,4%. Al mismo tiempo, el Brent permanecía por encima de US$100 por barril, un factor particularmente relevante para Colombia.
Para Campos, el comportamiento de los activos colombianos dependerá finalmente de tres grandes fuerzas: Brasil, los factores políticos y fiscales propios de Colombia y la dirección global del dólar y las tasas de interés.
Por ahora, el primero de esos factores juega a favor. Pero la historia brasileña está lejos de terminar. Bolsonaro ganó la primera vuelta, no la Presidencia, y los inversionistas tendrán que determinar durante las próximas tres semanas cuánto de las expectativas fiscales y económicas incorporadas este lunes en los precios puede convertirse realmente en política económica después de la segunda vuelta.
También le puede interesar: Elecciones en Brasil: Lula y Bolsonaro disputarán la segunda vuelta