
Un estudio de la Universidad Javeriana encontró una caída de 22,3% en las operaciones de crédito para pequeños productores tras los cambios regulatorios de 2023. Mientras tanto, los desembolsos al agro siguen creciendo.
El crédito agropecuario en Colombia mueve cada vez más recursos, pero ese crecimiento no se distribuye de la misma manera entre todos los productores. Después de los cambios regulatorios de 2023, los préstamos dirigidos a pequeños productores y pequeños productores de ingresos bajos cayeron 22,3%, mientras los recursos desembolsados a ese segmento crecieron 5,6%. Así lo encontró el Estudio de Crédito Agropecuario 2026, del Observatorio Financiero Rural de la Universidad Javeriana.
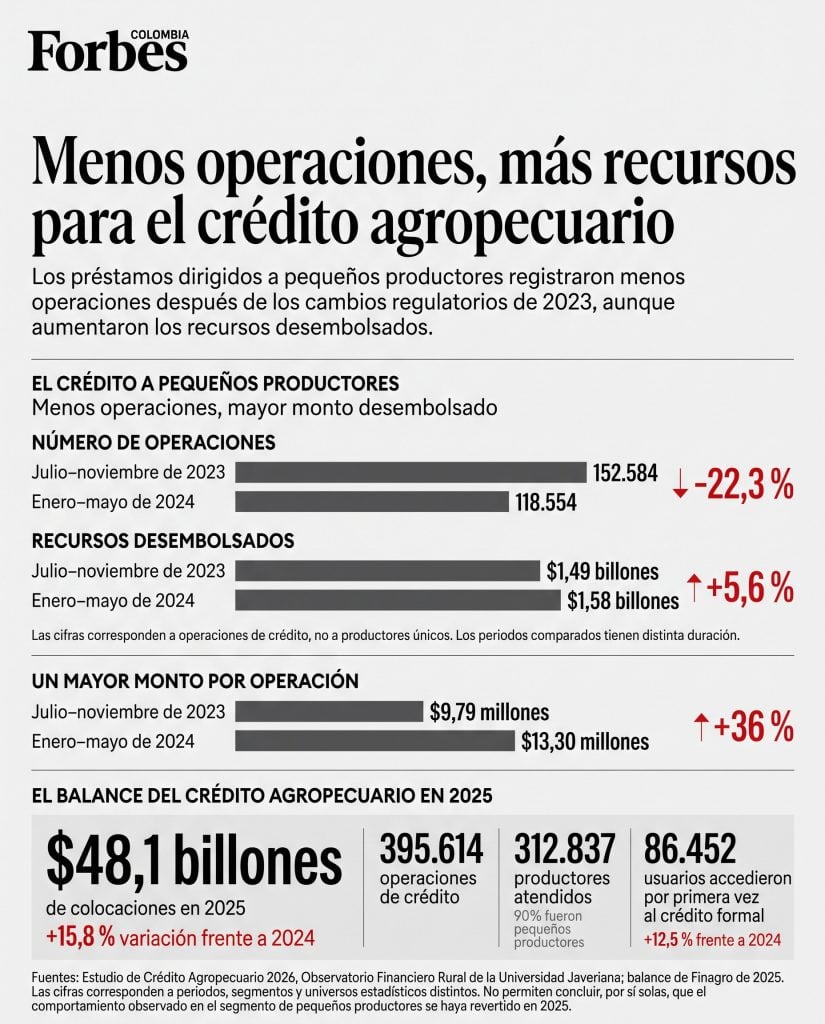
El análisis, elaborado por Jairo Andrés Rendón, director del Observatorio, encontró que las operaciones de crédito para este grupo, por montos de hasta 120 salarios mínimos mensuales, pasaron de 152.584 entre julio y noviembre de 2023 a 118.554 entre enero y mayo de 2024. En total, fueron 34.030 operaciones menos.
Sin embargo, el dinero desembolsado aumentó de $1,49 billones a $1,58 billones. Al mismo tiempo, el monto promedio de cada operación subió 36%, de $9,79 millones a $13,30 millones.
La diferencia expone una paradoja del financiamiento rural: el sistema puede canalizar más dinero hacia el campo sin que eso se traduzca necesariamente en un mayor número de créditos para los productores de menor escala.
Los resultados coinciden con los cambios regulatorios introducidos en 2023, particularmente en los límites a las tasas de interés. Aunque el estudio identifica una recomposición del financiamiento alrededor de esas modificaciones, advierte que no es posible atribuir todos los cambios exclusivamente a la regulación.
Además, las 34.030 operaciones menos no significan que ese mismo número de productores haya perdido acceso al crédito. Los registros analizados contabilizan préstamos, no personas únicas.
El efecto de limitar las tasas de interés
En 2023 se introdujeron dos cambios regulatorios relevantes para el financiamiento agropecuario. El primero, mediante el Decreto 455, estableció nuevas categorías de crédito productivo con límites diferenciados de tasas. El segundo, a través de la Resolución 8 de la Comisión Nacional de Crédito Agropecuario (CNCA), modificó las condiciones financieras del crédito agropecuario y los requisitos para acceder a la clasificación de microempresario.
El estudio encontró resultados diferentes después de cada cambio.
Con el primero, las operaciones que habrían superado los nuevos límites requerían una reducción promedio de 1,6 puntos porcentuales en las tasas. Con el segundo, el ajuste necesario ascendía a 4,3 puntos porcentuales.
Después de la primera modificación no se encontró una reducción estadísticamente significativa de las tasas observadas. En cambio, tras la segunda se registraron tasas más bajas y una caída pronunciada de las operaciones clasificadas como crédito a microempresarios.
La reducción estimada para esa categoría fue de 97,6%. Sin embargo, como la regulación también modificó los requisitos de clasificación, esta cifra no equivale necesariamente a una caída de la misma magnitud en el acceso efectivo al financiamiento.
Para examinar si el fenómeno iba más allá de un cambio administrativo, Rendón amplió el análisis a los pequeños productores y pequeños productores de ingresos bajos, sin importar si estaban clasificados como microempresarios. En este grupo encontró la caída de 22,3% en las operaciones, junto con un aumento de los recursos desembolsados y del monto promedio de los créditos.
Una de las explicaciones económicas planteadas por el investigador está relacionada con los costos de financiar actividades de pequeña escala. Evaluar una solicitud, desembolsar el dinero y hacer seguimiento a un préstamo pequeño puede representar un costo proporcionalmente mayor para una entidad financiera. Si los límites a las tasas reducen el margen disponible para cubrir esos gastos, algunas operaciones pueden resultar menos atractivas.
Jorge Higinio Maldonado, doctor en Economía Agrícola, Ambiental y del Desarrollo por Ohio State University, consultado por Forbes Colombia, considera que los intermediarios financieros podrían responder aplicando criterios más exigentes para financiar proyectos pequeños o dirigiendo recursos hacia actividades de mayor tamaño y menor riesgo.
Esto podría generar diferencias en el acceso al crédito, con consecuencias regresivas para los productores de menor escala, cuyas actividades enfrentan condiciones económicas distintas a las de las grandes explotaciones agropecuarias.
Maldonado advierte, no obstante, que una reducción en el número de operaciones no significa necesariamente que los pequeños productores hayan quedado excluidos del sistema financiero. Los resultados, señala, plantean interrogantes sobre cómo los límites a las tasas influyen en las decisiones de las entidades y en la distribución del crédito agropecuario.
Más dinero para el campo, pero una cartera diferente
Los cambios no se limitaron a los préstamos para pequeños productores. El estudio también encontró una transformación en la composición general del financiamiento agropecuario.
Los desembolsos totales al sector pasaron de $24,75 billones en 2023 a $39,44 billones en 2024. Además, al comparar los periodos alrededor de la segunda reforma, la participación de las operaciones superiores a 240 salarios mínimos mensuales en el volumen desembolsado aumentó de 68,8% a 78,8%.
También ganó participación la cartera sustitutiva, un mecanismo mediante el cual los intermediarios financieros destinan recursos propios al crédito agropecuario bajo las condiciones del sistema de financiación dirigida. Su participación en el volumen desembolsado pasó de 67,8% a 85,8% entre los periodos examinados.
La distribución de los recursos por destino también cambió. En la cartera sustitutiva aumentó la participación del capital de trabajo y disminuyó la correspondiente a producción. En la cartera de redescuento se observaron movimientos en sentido contrario.
En conjunto, los resultados muestran que el crecimiento del crédito agropecuario no se distribuye de manera uniforme entre los tamaños de operación, los tipos de cartera y las actividades productivas.
La tendencia al alza continuó en 2025. Según el balance oficial de Finagro, las colocaciones de crédito agropecuario alcanzaron $48,1 billones ese año, un aumento de 15,8% frente a 2024 y la mayor cifra anual reportada hasta entonces por la entidad. Los recursos se canalizaron mediante 395.614 operaciones que beneficiaron a 312.837 productores. De ellos, 90% correspondió a pequeños productores, según la información institucional.
Finagro también reportó que 86.452 personas accedieron por primera vez al crédito agropecuario formal, un crecimiento de 12,5% frente a 2024. Los créditos asociativos, por su parte, alcanzaron $464.979 millones, con un incremento anual de 58%.
Estas cifras muestran avances en la cobertura del financiamiento formal, pero no permiten concluir que se haya revertido la caída identificada por Rendón. El estudio del Observatorio analiza periodos y grupos específicos, mientras que el balance de Finagro reúne resultados agregados de todo el sistema de crédito de fomento.
También hay una diferencia entre contar operaciones y contar beneficiarios: un crédito asociativo puede financiar a varios productores, por lo que cada préstamo no equivale necesariamente a una sola persona.
El reto de facilitar el crédito sin reducir su oferta
La discusión va más allá de establecer límites a las tasas de interés. También implica encontrar mecanismos para que las entidades financieras puedan evaluar riesgos, cubrir los costos de los préstamos pequeños y mantener una oferta de crédito para productores con distintas características.
Rendón plantea varias alternativas: fortalecer las garantías, mejorar la información crediticia, reducir los costos de originación y seguimiento, ofrecer asistencia técnica y utilizar subsidios focalizados. Estas medidas podrían contribuir a ampliar el financiamiento sin depender exclusivamente de los topes a las tasas.
Maldonado, por su parte, considera que las políticas deben distinguir entre productores según el tamaño y el riesgo de sus actividades. La agricultura de gran escala y la producción en pequeños predios enfrentan estructuras de costos, productividad y márgenes diferentes, por lo que una regulación uniforme puede generar incentivos desiguales.
En el frente regulatorio, la CNCA introdujo nuevas disposiciones mediante la Resolución 10 de 2025, que incorporó ajustes en la clasificación de los beneficiarios del crédito agropecuario. Estos cambios también obligan a tener cautela al comparar las estadísticas de distintos años.
Según Rendón, la información preliminar examinada por el Observatorio Financiero Rural todavía no muestra una reversión clara de la recomposición hacia operaciones de mayor tamaño y cartera sustitutiva. Sin embargo, no hay una serie homogénea verificada que permita cuantificar ese comportamiento específico durante 2025 y 2026.
El desafío para la política pública es ampliar el acceso al crédito sin eliminar los incentivos para que las entidades financieras presten a productores de menor escala. Para evaluar si ese objetivo se cumple, no basta con medir cuánto dinero llega al campo. También es necesario conocer cuántas personas reciben financiación, qué montos obtienen, bajo qué condiciones y cuántas solicitudes no terminan en aprobación.
También le puede interesar: ANH reserva casi 20 millones de hectáreas para futura exploración de petróleo y gas