Las ventas de vivienda cayeron 11,7% a agosto y los costos de construcción siguen aumentando. En un Space de Forbes Colombia, expertos analizaron el retroceso de los subsidios, las dificultades de financiación y el crecimiento del arrendamiento.
Comprar vivienda en Colombia se ha convertido en una tarea cada vez más difícil para miles de familias. Los apartamentos son más pequeños, los precios por metro cuadrado han aumentado y las tasas de interés encarecen la financiación. A estas dificultades se suman el desplome de los subsidios nacionales y una caída de la actividad constructora que contrasta con la creciente necesidad de vivienda.
Según Camacol, entre enero y agosto de 2026 se vendieron 105.226 viviendas nuevas, un 11,7% menos que en el mismo período del año anterior. Los lanzamientos disminuyeron 17,5%, hasta 79.226 unidades, mientras las iniciaciones de obra retrocedieron 14,1%, a 70.264 viviendas.
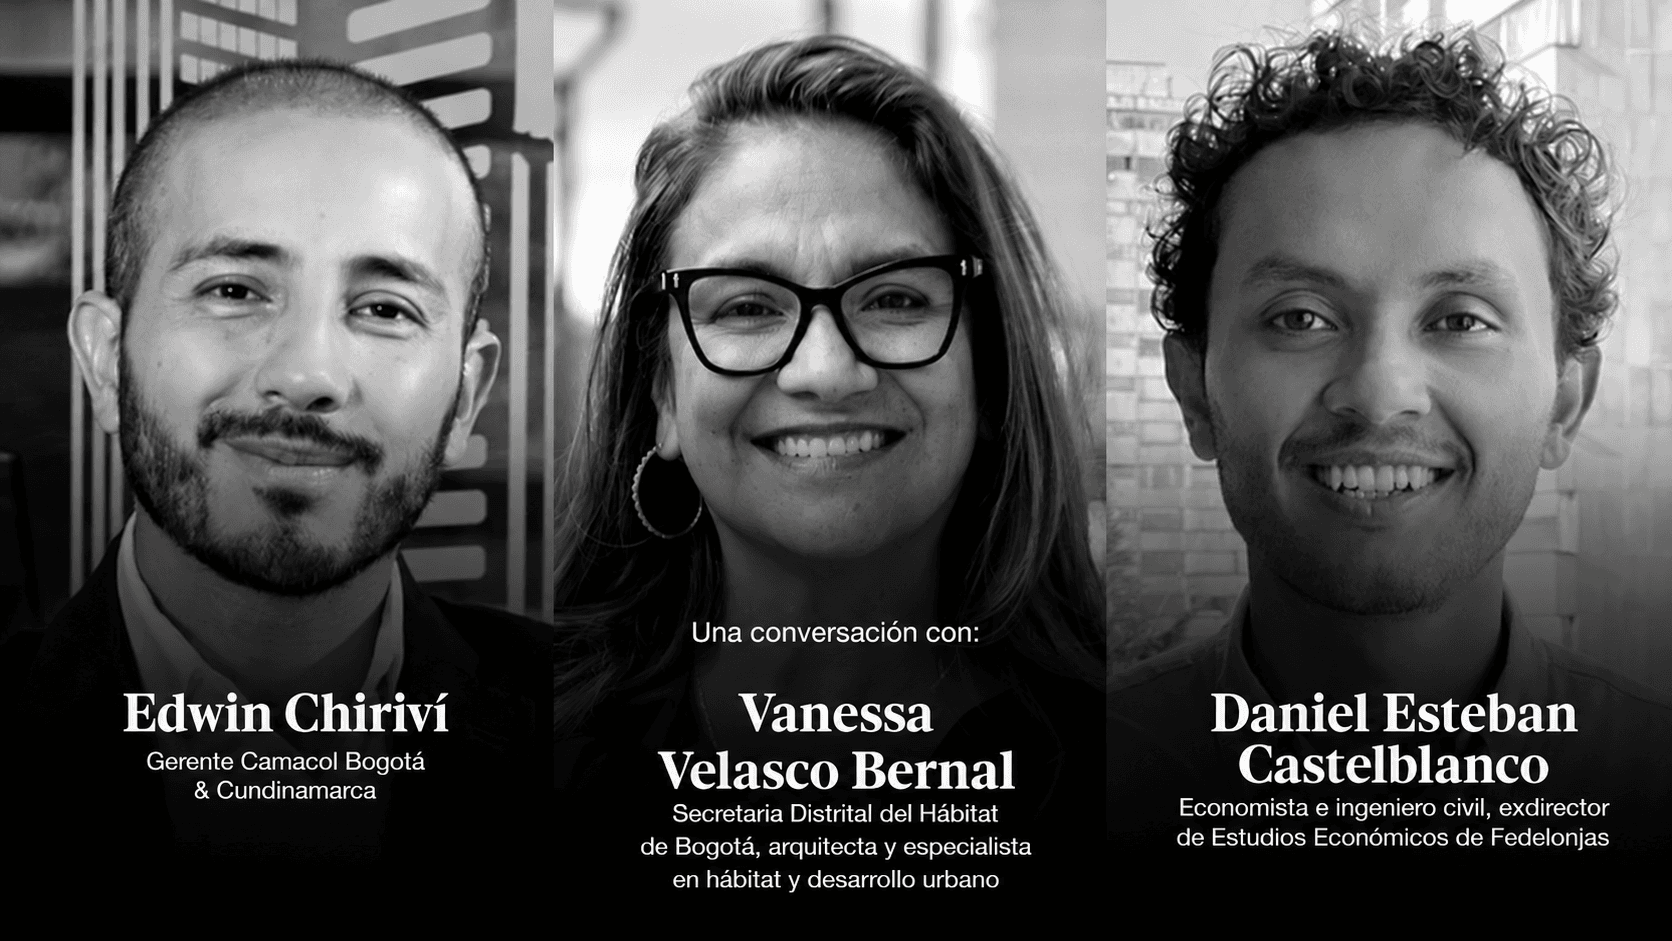
Durante un Space organizado por Forbes Colombia, Edwin Chiriví, gerente de Camacol Bogotá y Cundinamarca, explicó que el encarecimiento de la vivienda responde a una combinación de factores: escasez de suelo, aumento de los costos de construcción y mayores gastos financieros.
Según el dirigente gremial, el costo de la mano de obra ha aumentado 14% en el último año y más del 45% de los insumos básicos para construir una vivienda registra incrementos superiores al 10%.
A esto se suma el costo del crédito constructor, cuyas tasas superan actualmente el 15,3%, frente a niveles inferiores al 12% que predominaron durante buena parte de los últimos 15 años.
“Financiar un proyecto de construcción hoy nos cuesta tres o cuatro puntos porcentuales por encima de su promedio histórico”, explicó.
¿Por qué los apartamentos son más pequeños?
El encarecimiento no es la única razón por la que las constructoras ofrecen viviendas de menor tamaño.
Chiriví señaló que también hay cambios en la composición de los hogares. Según sus cifras, el 36% de los nuevos hogares que se forman en Bogotá corresponde a parejas sin hijos o personas que viven solas con mascotas.
Esta transformación ha llevado a privilegiar proyectos mejor ubicados, cerca de sistemas de transporte, con zonas comunes, gimnasios y espacios de trabajo compartido, aunque los apartamentos tengan menos metros cuadrados.
Sin embargo, el dirigente reconoció que la escasez de suelo disponible y el aumento de los costos también presionan a las constructoras para desarrollar unidades más pequeñas.
La desaparición de los subsidios
Otro factor que ha dificultado el acceso a la vivienda es la reducción de los subsidios nacionales. Chiriví hizo un balance crítico de los cuatro años del gobierno de Gustavo Petro. Recordó que Mi Casa Ya, uno de los principales instrumentos de la política de vivienda desde 2015, llegó a entregar alrededor de 70.000 subsidios anuales, pero terminó reducido a niveles de entre 1.000 y 1.500 apoyos hacia el cierre de ese período, según sus estimaciones.
Para el dirigente, el debilitamiento del programa afectó especialmente a los hogares de menores ingresos, que necesitan combinar subsidios, ahorro y financiación para comprar una vivienda.
Frente al gobierno del presidente Abelardo de la Espriella, destacó como una primera señal positiva la recuperación del diálogo entre las autoridades y el sector privado.
“Si tenemos un escenario de confianza donde la conversación público-privada, la definición de los parámetros y de los programas se construye de forma colectiva, pues ya tenemos un primer activo”, afirmó.
No obstante, advirtió que el alcance de una nueva política de vivienda dependerá de la capacidad fiscal del Gobierno.
Bogotá, una excepción frente al país
Mientras el mercado nacional registra una contracción, Bogotá presenta una dinámica diferente. De hecho, la capital completó tres meses consecutivos superando máximos históricos de producción de vivienda, con más de 50.000 unidades en acumulados anuales.
La cifra, sin embargo, sigue siendo insuficiente frente a la formación de más de 70.000 hogares cada año.
Vanessa Velasco Bernal, secretaria distrital de Hábitat, explicó que Bogotá puso en marcha una política de vivienda respaldada por recursos de $1 billón, con la que busca compensar parcialmente la reducción de los subsidios nacionales y ampliar las alternativas de adquisición, mejoramiento y arrendamiento.
Uno de sus programas, Reduce tu Cuota, permite cubrir hasta el 30% de la mensualidad de un crédito hipotecario durante los primeros cuatro años. La convocatoria de 4.000 subsidios recibió 8.000 inscripciones en apenas un mes, una muestra de las dificultades que enfrentan las familias para financiar la compra de vivienda. Sin embargo, Velasco reconoció que los recursos disponibles para 2026 ya se agotaron.
La funcionaria destacó que, mediante la combinación de distintos programas de apoyo, el Distrito está llegando a hogares con ingresos familiares desde 1,6 salarios mínimos, que anteriormente tenían mayores dificultades para acceder a una vivienda propia.
Pero la estrategia no se limita a los subsidios. Velasco señaló que la administración ha reducido en más del 22% los tiempos de los trámites mediante la ventanilla única y está acelerando los mecanismos de gestión del suelo y los planes parciales para facilitar el desarrollo de nuevos proyectos.
La secretaria también recordó que Bogotá enfrenta un déficit aproximado de 230.000 hogares en condiciones inadecuadas de vivienda y de otros 23.000 hogares que necesitan una solución habitacional.
Colombia, un país de arrendatarios
Las dificultades para acceder a vivienda propia coinciden con una transformación del mercado inmobiliario colombiano.
Daniel Castelblanco, economista y exdirector de Estudios Económicos de Fedelonjas, explicó que después de la pandemia, en 2021, el país pasó a tener una mayor proporción de hogares que viven en arriendo que de aquellos que habitan una vivienda propia.
Actualmente, entre el 40% y el 41% de los hogares vive en arriendo, frente al 38% que reside en vivienda propia.
El fenómeno es especialmente importante entre las familias de menores ingresos. Según Castelblanco, el 88% de los hogares arrendatarios pertenece a los estratos 1, 2 y 3.
Además, aproximadamente seis de cada diez contratos de arrendamiento en esos estratos son verbales, una práctica que facilita el acceso a familias sin ingresos formales, pero que también puede generar dificultades por la falta de condiciones contractuales escritas.
Castelblanco destacó que los cánones de arrendamiento están creciendo entre 4,5% y 4,8% anual, por debajo de los incrementos cercanos al 8% que, según sus cifras, registra el precio de venta de vivienda nueva.
En Bogotá, el mercado de alquiler también ha ganado peso económico. Chirivi señaló que el valor anual de los arrendamientos pasó de $11,2 billones a $22,3 billones en cinco años, mientras la rentabilidad bruta anual estimada sobre el valor comercial de las viviendas aumentó del 5% al 7,3%.
Para el dirigente gremial, aumentar la oferta formal de vivienda es fundamental para reducir las presiones sobre los precios de compra y los cánones de arrendamiento.
Por ello, según los expertos que participaron en el Space, el desafío no consiste únicamente en construir más apartamentos, sino en lograr que sus precios, tamaños, ubicación y condiciones de financiación permitan a las familias acceder a una vivienda adecuada, ya sea propia o arrendada.
Reportado por Narciso De la Hoz G.