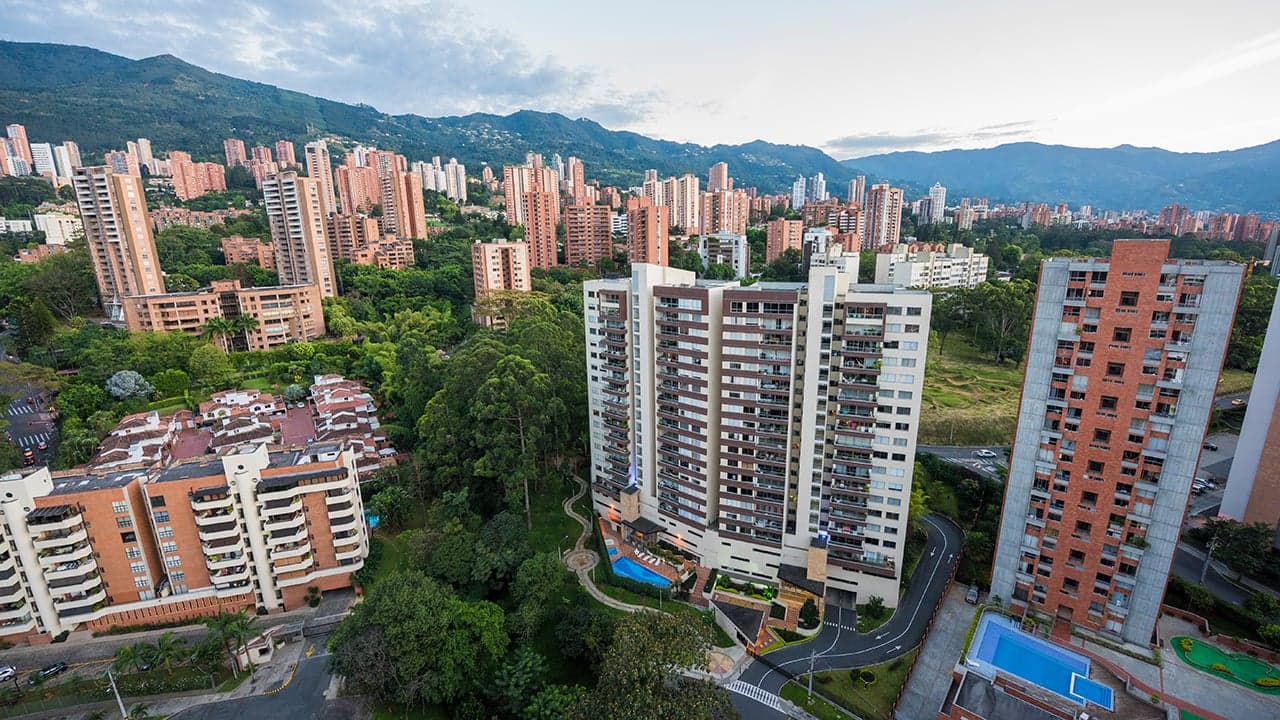
El Banco de la República advierte sobre una acumulación histórica de viviendas sociales terminadas sin vender, mientras las ventas caen 11,9% y los lanzamientos de proyectos retroceden 18,1%.
En Colombia hay viviendas de interés social que ya están construidas, pero siguen sin venderse. Al mismo tiempo, las constructoras están lanzando menos proyectos y las ventas de vivienda nueva vuelven a caer. Esta situación está afectando tanto la comercialización de los inmuebles como las decisiones de inversión de las empresas del sector.
El más reciente informe especial sobre cartera y mercado inmobiliario del Banco de la República, divulgado el 3 de noviembre, advierte que la recuperación de la demanda observada a comienzos de 2026 se revirtió. Las viviendas de interés social (VIS) terminadas y pendientes de venta alcanzaron máximos históricos, en medio de dificultades de los hogares para conseguir los recursos necesarios y completar sus compras.
Las cifras de la Cámara Colombiana de la Construcción (Camacol) muestran el retroceso de la actividad. Entre enero y septiembre de 2026 se vendieron 118.844 viviendas nuevas, un 11,9% menos que en el mismo período de 2025. Los lanzamientos disminuyeron 18,1%, hasta 90.267 unidades, mientras que la cantidad de viviendas que comenzaron a construirse cayó 11,2%, hasta 79.533.
El sector enfrenta así un problema en dos frentes: necesita encontrar compradores para las viviendas que ya están terminadas, mientras las empresas reducen sus planes de construcción ante la debilidad del mercado.
Viviendas terminadas que siguen esperando comprador
El aumento de las viviendas VIS terminadas y sin vender está relacionado, entre otros factores, con las dificultades de algunos compradores para reunir el dinero necesario y completar la adquisición.
Aunque una familia haya separado una vivienda y avanzado en el proceso de compra, todavía debe completar la cuota inicial, conseguir la aprobación del crédito y, en algunos casos, acceder a un subsidio. Si no logra cumplir alguno de estos requisitos, la compra puede quedar sin concretarse, incluso cuando el inmueble ya está terminado.
Para las constructoras, esto significa mantener viviendas en las que ya invirtieron recursos, pero cuya venta todavía no se ha concretado. Además de retrasar la entrada de dinero, esta situación puede dificultar la financiación de nuevas obras.
Sin embargo, las viviendas VIS terminadas y sin vender representan solo una parte del inventario nacional. La oferta de vivienda nueva también incluye inmuebles en construcción y proyectos que todavía se encuentran en comercialización.
Menos proyectos para un mercado debilitado
La caída en las ventas también está llevando a las constructoras a reducir el ritmo de sus proyectos. Entre enero y septiembre de 2026, los lanzamientos de vivienda nueva disminuyeron 18,1%, mientras que la cantidad de unidades que comenzaron a construirse cayó 11,2%, según Camacol.
Al finalizar septiembre, había 159.221 viviendas nuevas disponibles para la venta en Colombia, de las cuales el 59% correspondía a vivienda de interés social (VIS).
Con menos compradores y dificultades para vender las unidades disponibles, las empresas tienen menos incentivos para poner en marcha nuevos proyectos. Una menor actividad constructora también puede afectar a los proveedores de materiales, las empresas de transporte y los trabajadores que dependen de las obras.
La financiación sigue frenando las compras
El problema no es solo que se vendan menos viviendas. También hay hogares interesados en comprar que encuentran dificultades para conseguir financiación. Según el Banco de la República, las tasas elevadas de los créditos hipotecarios han frenado la recuperación que había comenzado a mostrar el mercado a principios de 2026. El informe también señala que las presiones sobre las finanzas públicas han contribuido a encarecer la financiación.
Para quienes buscan comprar vivienda, esto puede traducirse en cuotas más altas y mayores dificultades para acceder a un préstamo. La situación es especialmente complicada en el segmento de interés social, donde muchas familias necesitan combinar sus ahorros, un crédito y subsidios para completar el valor del inmueble.
La reducción de los apoyos para la compra de vivienda ha añadido otra dificultad. Sin esos recursos, algunas familias no consiguen completar el dinero que necesitan, aunque ya hayan encontrado un inmueble y avanzado en el proceso de adquisición.
Bogotá vende más, pero también construye menos
Aunque las ventas de vivienda nueva han caído en buena parte del país, Bogotá muestra un comportamiento diferente. Según Camacol Bogotá y Cundinamarca, entre enero y septiembre de 2026 se comercializaron 38.339 unidades en la capital, un 4,6% más que durante el mismo período del año anterior.
Ese crecimiento, sin embargo, contrasta con la caída de la actividad constructora. En Bogotá, los lanzamientos de nuevas viviendas disminuyeron 12,3% y la cantidad de unidades que comenzaron a construirse cayó 15,1%.
En Cundinamarca, las ventas también retrocedieron: cayeron 11,4%, hasta 14.669 viviendas.
El Banco de la República también encontró que, en la mayoría de las regiones analizadas, los precios de la vivienda nueva registraron caídas en términos reales, es decir, después de descontar la inflación. Esto no significa necesariamente que los inmuebles cuesten menos pesos, sino que sus precios han perdido valor frente al aumento general de los precios.
Los riesgos para constructoras y bancos
Las dificultades del mercado también plantean riesgos financieros, aunque por ahora no se observa un deterioro generalizado del crédito. El Banco de la República señala que los niveles generales de riesgo crediticio siguen siendo bajos, pero identifica vulnerabilidades entre las constructoras medianas y en los créditos de vivienda denominados en unidades de valor real (UVR), cuyo saldo se ajusta con la inflación.
La advertencia no apunta a un incumplimiento masivo de los créditos hipotecarios, sino a los segmentos que pueden verse más afectados por las dificultades para vender viviendas y por los costos de financiación.
Para las constructoras, tener viviendas terminadas que no consiguen vender significa mantener recursos invertidos sin recibir todavía los ingresos esperados. Esto puede afectar sus finanzas y llevarlas a aplazar nuevos proyectos.
La recuperación del sector dependerá, en buena medida, de que más familias consigan completar sus compras y de que las empresas encuentren condiciones para volver a invertir. Por ahora, las cifras muestran un mercado en el que las viviendas terminadas tardan en encontrar comprador y los nuevos proyectos pierden impulso.
También le puede interesar: Café colombiano: la apuesta por llegar a 20 millones de sacos