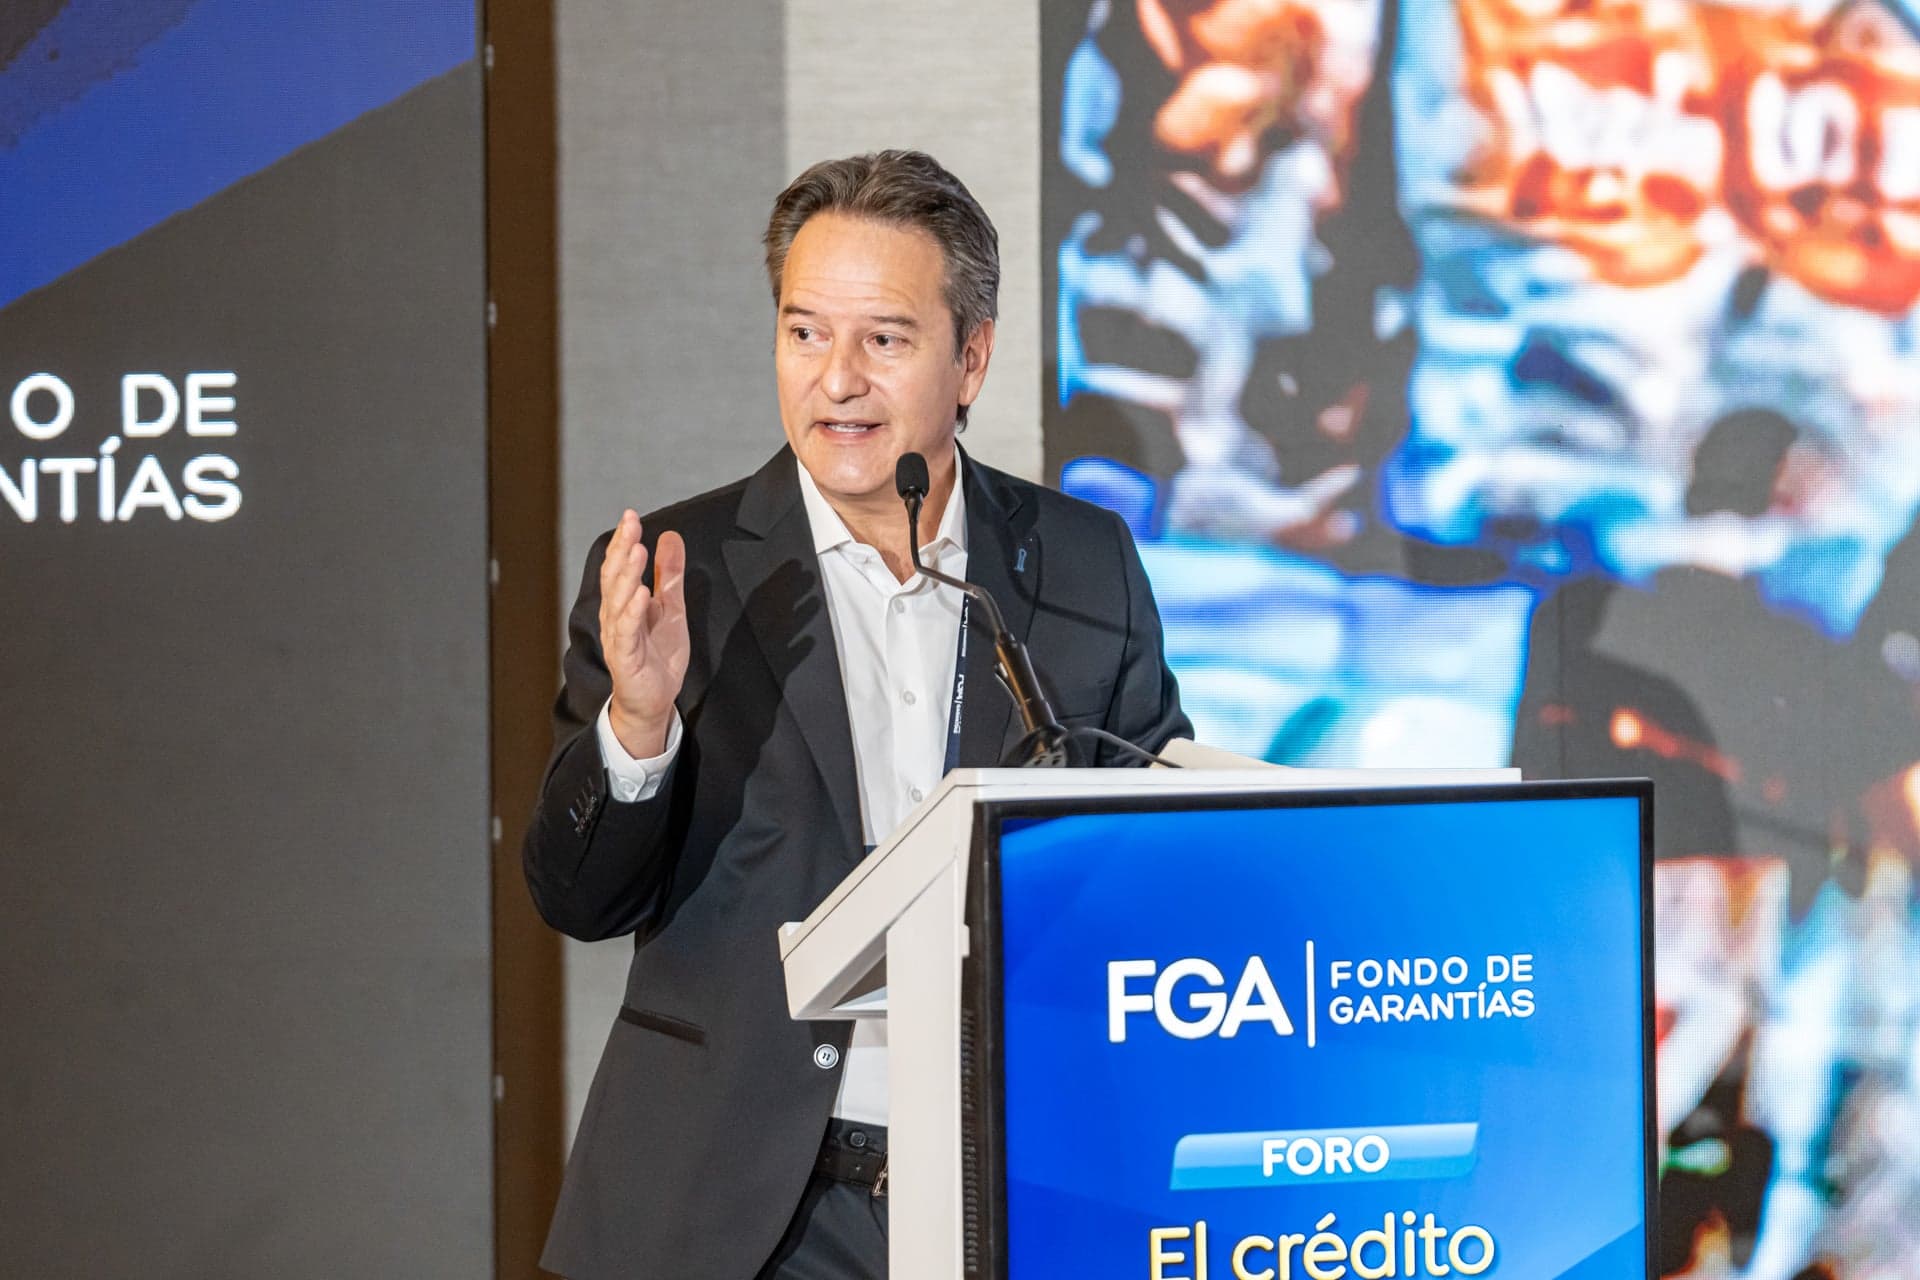
Con una proyección de ingresos aproximada en $1,3 billones para 2026, el FGA Fondo de Garantías se apalanca en inteligencia artificial y datos alternativos para integrar a millones de colombianos al sistema financiero formal y frenar el 'gota a gota'.
Millones de colombianos necesitan pedir dinero prestado, sin importar lo altas que estén las tasas de interés. Aún así, persisten las barreras para acceder a productos formales bajo el modelo tradicional, lo que lleva a los consumidores a recurrir a mecanismos como el ‘gota a gota’ que ponen en riesgo su integridad y cuyos costos superan la usura.
En Colombia, 51,6 % de la población adulta, equivalente a 20,3 millones de personas, cuenta con al menos un producto de crédito formal. La tarjeta de crédito se posiciona como el instrumento líder con una penetración del 24,2 %, seguida por el crédito de consumo con el 19,3 %, según el Reporte de Inclusión Financiera 2025 de Banca de las Oportunidades y la Superintendencia Financiera de Colombia (SFC).
En este escenario, la figura del fiador institucional se consolida como una herramienta clave de inclusión financiera que elimina la incomodidad de buscar un codeudor entre familiares, amigos o colegas. El FGA Fondo de Garantías, se consolida con un actor clave de este sector con resultados récord a agosto de 2026. La entidad respaldó a 4 millones de colombianos, un crecimiento interanual del 40 %, y llegó a cerca de 12 billones de pesos garantizados. La operación proyecta cerrar el año con ingresos aproximados de $1,3 billones, un aumento cercano al 50 %.
“Garantizamos 40.000 operaciones diarias de crédito, es es más o menos como llenar todos los días el estadio El Campín”, explicó David Bocanument, presidente de FGA, en entrevista con Forbes Colombia.
El FGA amplía su alcance más allá de la banca tradicional y las fintech —que suman 4 billones de pesos garantizados—, respaldando créditos de consumo en el comercio minorista y en empresas de gas, energía y telecomunicaciones. “Estas compañías del sector real conocen muy bien a su cliente y su comportamiento de pago, por lo que están en capacidad de empezar a otorgar crédito”, explicó Bocanument.
Además, la entidad encontró que los menores de 26 años ya participan en el 26 % de las nuevas tarjetas de crédito del sistema financiero, mientras que el 78 % de estas originaciones corresponde a colombianos con ingresos de hasta 2,5 salarios mínimos.
La operación se respalda de un amplío músculo tecnológico. Otorgar garantías automáticas en fracciones de segundo exige procesar 400 millones de datos cada 20 minutos, un volumen gestionado mediante inteligencia artificial.
De cara al Open Finance, la integración de información alternativa resulta determinante para evaluar a los 9,5 millones de adultos que no cuentan con historial en productos de crédito. La entidad no solo asume el riesgo, sino que procesa y devuelve la data a los intermediarios financieros para optimizar sus modelos de originación. Bocanument señaló que la movilidad de los datos abiertos generará beneficios estructurales a través de la competencia, permitiendo que un cliente con buen comportamiento “pueda recibir ofertas de otros intermediarios a una mejor tasa de la que tiene”.
Aunque el ciclo político y las altas tasas de interés imponen retos para la industria financiera y exigen prudencia frente al endeudamiento, persisten necesidades de capital inaplazables para la educación o la reconstrucción económica de empresas y familias, particularmente tras coyunturas como el sismo de agosto. Erradicar el financiamiento informal se mantiene como el mayor desafío nacional. Bocanument reafirmó su optimismo sobre las capacidades económicas de Colombia y reiteró que la prioridad de la industria es “facilitar el acceso al crédito formal y dejar a un lado esa financiación a través del ‘gota a gota’ que tanto afecta la economía de las familias”.