
El análisis de QNOMOS detalla la distribución del ajuste fiscal, su efecto sobre los programas de inversión social y los retos de asignación de recursos para la próxima vigencia anual.
El ajuste de $13,8 billones al Presupuesto General de la Nación (PGN) de 2026, oficializado mediante el Decreto 1585, representa una reducción del 2,5% sobre el total aprobado. Sin embargo, un análisis técnico de QNOMOS, empresa especializada en inteligencia relacional, concluyó que esta cifra no se traduce en un ahorro idéntico para el Estado, estimando que los menores pagos primarios efectivos se ubicarían únicamente entre $1,5 y $3,9 billones. Este rango representaría entre el 0,1% y el 0,2% del Producto Interno Bruto (PIB).
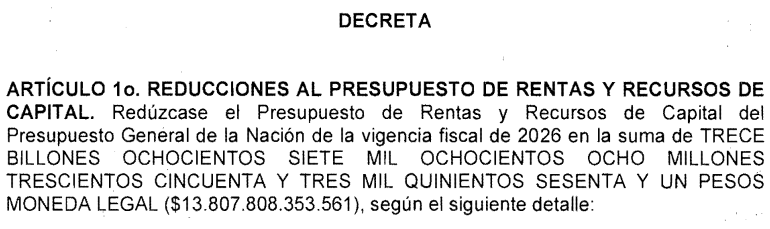
Para comprender la brecha entre la cifra anunciada y el impacto real, el estudio aclara la diferencia técnica entre reducir el cupo de gasto y generar un ahorro efectivo. El presupuesto funciona como el cupo de una tarjeta de crédito: reducir el límite autorizado (la apropiación) no equivale a ahorrar dinero si, en la práctica, esa fracción del cupo de todas formas no se iba a ejecutar. El ahorro fiscal observable se materializa únicamente en la porción del presupuesto que efectivamente iba a salir de la caja (pagos) y que, gracias al decreto, ya no se gastará, sumado a mantener constantes los ingresos y otras variables contables.
Las entidades más afectadas
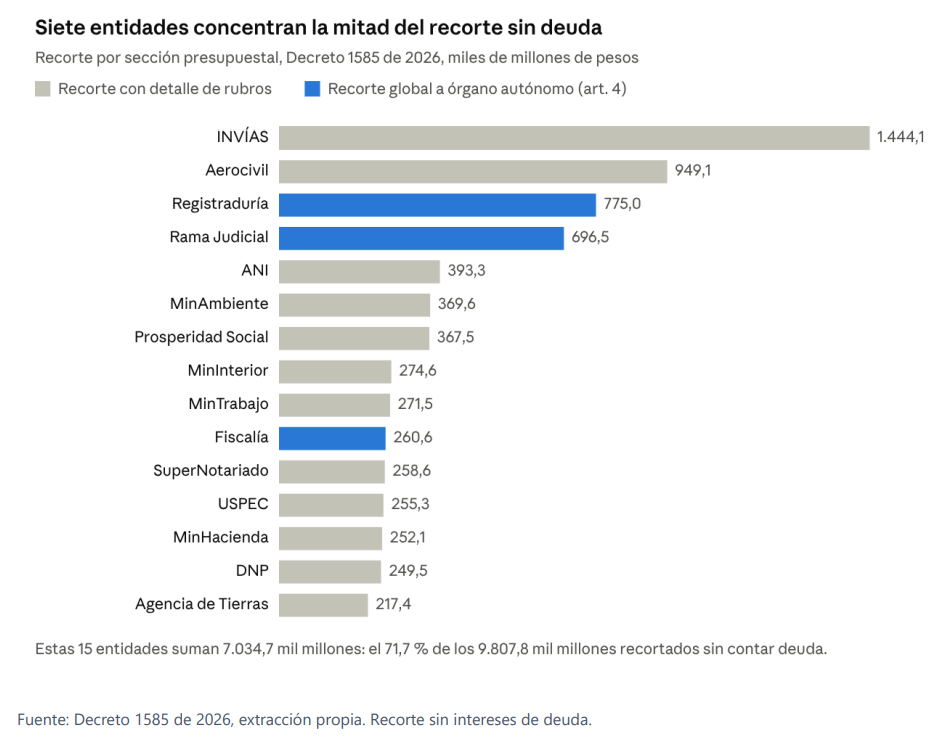
En cuanto a la distribución del ajuste, el documento señala que siete entidades concentran la mitad del recorte, excluyendo el componente de deuda. Las carteras con mayores reducciones son el Instituto Nacional de Vías (INVÍAS), la Aeronáutica Civil (Aerocivil), la Registraduría Nacional del Estado Civil y la Rama Judicial. En contraste, sectores como Educación, Salud, Defensa y Trabajo permanecieron casi intactos, recibiendo recortes inferiores al 1,4% de sus saldos libres.
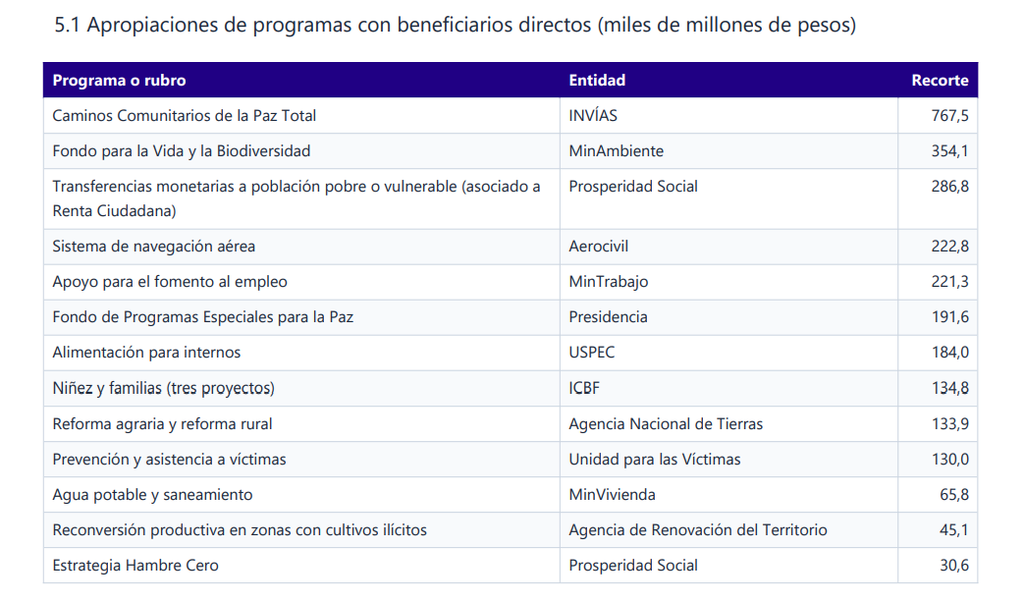
A pesar de esta protección a carteras específicas, el decreto impacta directamente saldos no comprometidos de programas con beneficiarios directos por un valor cercano a los $2,8 billones. Esta cifra incluye reducciones en rubros como los caminos comunitarios, transferencias monetarias de Prosperidad Social, subsidios al fomento del empleo, alimentación en centros penitenciarios, acceso a tierras y atención a víctimas.
El desglose de la reducción total revela que $4 billones del ajuste corresponden solo a intereses de la deuda. El reporte aclara que reducir esta apropiación no modifica, por sí sola, las obligaciones contractuales vigentes. Asimismo, la empresa subraya la disparidad en las reducciones globales aplicadas a los órganos autónomos, las cuales variaron desde un 0,3% para la Contraloría General hasta un 13,9% para la Registraduría, lo que abre interrogantes sobre los criterios de focalización del recorte.
Escrito por Juan Alejandro Quiroga Hernández.
Lea también: Ellas son las 10 empresarias con mejor reputación de Colombia, según estudio