En un país donde el efectivo aún domina las transacciones, la industria de medios de pago acelera su mayor transformación tecnológica en décadas con la tokenización de las transacciones.
La reducción del efectivo en Colombia es una realidad, gracias, principalmente, a incitativas como Bre-B, la adopción de billeteras digitales y los pagos sin contacto. Aún así, el país sigue haciendo más del 60% de sus transacciones en billetes y monedas, lo que resulta problemático para la trazabilidad de las transacciones, la seguridad de los colombianos y la lucha contra la informalidad.
A nivel regional Colombia muestra brechas en infraestructura de aceptación, específicamente en datáfonos por habitante y puntos de cobro, frente a economías vecinas como Perú o Brasil. “Hay aproximadamente 2 millones de comercios donde se aceptan pagos digitales de los un poco más de 8 millones de puntos registrados“, explicó Carlos Zavala, Group Country Manager de Visa para la región Andina, en entrevista con Forbes Colombia.
Un punto clave para aumentar la confianza y penetración de los pagos digitales es la seguridad y es allí donde entra la tokenización como el blindaje estándar de la industria, esta arquitectura tiene un impacto directo en la prevención de delitos informáticos. “Cuando la transacción se hace tokenizada, no solamente mejora la experiencia del cliente porque el ratio de autorización sube en 10 %, sino que el fraude puede reducirse hasta 90 %“, explicó Zavala.
Esta tecnología trasciende las mejoras locales de seguridad para consolidarse como el cambio de paradigma global más importante en materia de pagos, transformando de raíz cómo se mueve y liquida el valor. De acuerdo con datos de Accenture, de los más de US$1.000 billones en activos y dinero existentes en el mundo, apenas el 0,25 % está tokenizado en la actualidad. El salto histórico del sector bancario apenas comienza a materializarse a gran escala.
Mientras mercados como Brasil triplican la tasa de adopción tokenizada gracias a la alineación público-privada, Colombia acelera pero requiere mayor inversión e infraestructura costo-eficiente. Zavala lanzó un llamado a la acción al ecosistema financiero local: “Colombia está retrasado en tokenización, tiene menos de la mitad de transacciones tokenizadas que Perú o la cuarta parte que un Brasil“. Para cerrar la brecha regional, la industria privada apuesta por desplegar tecnologías alternativas y ágiles como Tap to Phone.
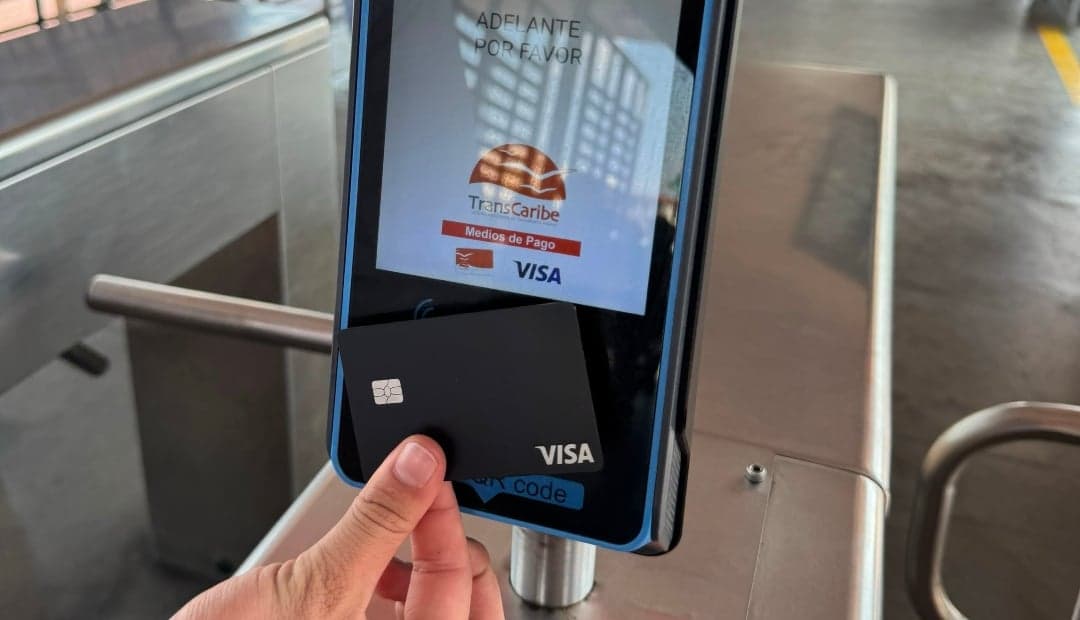
La masificación de la aceptación no vendrá únicamente de la inclusión de los pequeños comercios, sino de la integración de métodos de pago en servicios públicos de uso diario, respaldada por acuerdos de ciudad. Las alianzas estratégicas con gobiernos locales operan como catalizadores de bancarización y formalización. “Las colaboraciones más exitosas que hemos hecho con los gobiernos o las municipalidades tienden a amplificar la aceptación a través del transporte masivo”, apuntó Zavala sobre las agendas conjuntas de digitalización en el país.
En la siguiente frontera tecnológica, la inteligencia artificial pasará de ser una herramienta reactiva de detección de fraude a convertirse en la infraestructura ejecutora de compras delegadas mediante agentes interactivos. Zavala proyectó que la masificación del comercio agéntico “para el 2027 será algo que empezaremos a materializar en la región Andina y en Colombia”. Este avance marcará la transición definitiva del modelo tradicional bancario de la “economía de la atención” hacia la nueva “economía del intento”, donde la tecnología comprará de forma autónoma bajo los parámetros del consumidor.
El comercio electrónico ya demuestra una adopción de tecnología de pagos, Colombia alcanzó 5 millones de tarjetas registradas en Click to Pay, una solución que permite a los consumidores utilizar de forma segura las tarjetas que ya tienen registradas, sin necesidad de ingresar manualmente los datos cada vez que realizan una transacción, pues está comprobado que este es uno de los principales obstáculos al momento de pagar.
La convergencia entre la confianza del usuario, la infraestructura tecnológica y la inteligencia artificial redefinirá la relación integral entre instituciones financieras, comercios y ciudadanos en los próximos tres años. En este escenario, la tokenización y la fluidez digital ya no son un valor agregado; son el imperativo innegociable de adopción para liderar el futuro del dinero, retener la lealtad del cliente y no perder competitividad en la región.
Lea también: Así la inteligencia artificial y la tokenización redefinirán el negocio financiero en la próxima década