Estos movimientos vuelven a poner sobre la mesa una pregunta que trasciende al mercado cambiario: ¿hasta dónde están dispuestas a intervenir las autoridades para contener la depreciación del yen y, sobre todo, qué riesgos puede generar este proceso para el resto de los mercados?
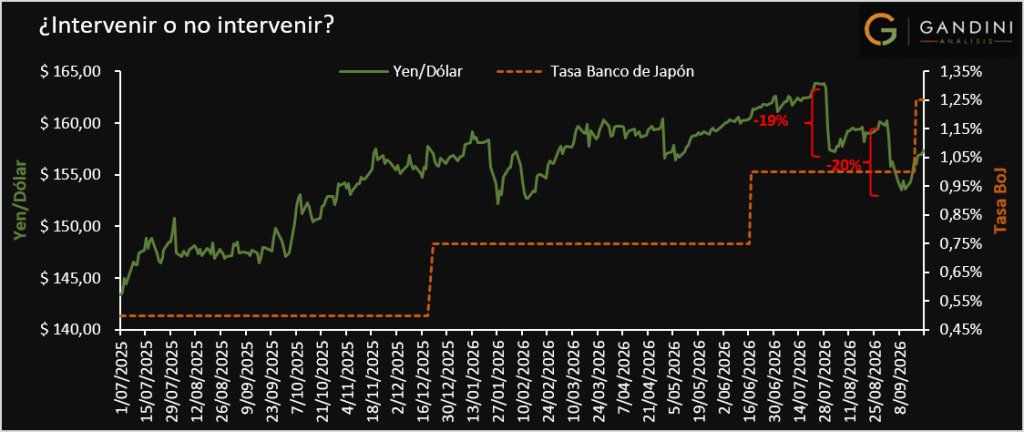
El mercado del yen en Japón ha mostrado en los últimos meses movimientos de una magnitud poco habitual. La moneda llegó a niveles cercanos a 164 yenes por dólar, mínimos de casi cuatro décadas, y posteriormente registró fuertes movimientos de apreciación tras las intervenciones de las autoridades japonesas, incluida una operación coordinada con Estados Unidos.
Estos movimientos vuelven a poner sobre la mesa una pregunta que trasciende al mercado cambiario: ¿hasta dónde están dispuestas a intervenir las autoridades para contener la depreciación del yen y, sobre todo, qué riesgos puede generar este proceso para el resto de los mercados?
El trigger: una intervención que rompió 27 años de historia
El 31 de julio de 2026, Estados Unidos y Japón realizaron una intervención coordinada para comprar yenes y frenar la depreciación de la moneda, algo que no ocurría desde 2011 y 1998. La operación se produjo después de que el yen alcanzara niveles cercanos a 164 por dólar. Estados Unidos intervino mediante operaciones de su autoridad monetaria, mientras Japón continuó utilizando sus reservas para comprar su propia moneda.
Posteriormente, Japón destinó alrededor de 15,4 billones de yenes, equivalentes a unos US$98.000 millones, a operaciones de intervención entre el 30 de julio y el 26 de agosto, el mayor monto registrado en un solo mes. Aunque la intervención fue el trigger, la magnitud de los movimientos posteriores se asocia a una estrategia que ya acumulaba una posición considerable y vulnerable: el carry trade financiado en yenes.
El carry trade
Un carry trade consiste, en esencia, en financiarse en una moneda con tasas de interés relativamente bajas para invertir en activos denominados en monedas con mayores rendimientos. Para este contexto particular, por años, el yen fue una de las principales monedas utilizadas para este tipo de operaciones. Japón mantuvo durante un largo período una política monetaria extremadamente expansiva, mientras Estados Unidos elevaba agresivamente sus tasas para combatir la inflación posterior a la pandemia. La consecuencia fue una ampliación considerable del diferencial de tasas entre ambas economías y un incentivo para financiar posiciones globales en yenes pero el problema aparece cuando esa brecha comienza a reducirse.
Una parte importante de esta estructura se construyó durante los últimos dos o tres años, precisamente cuando Japón mantenía tasas relativamente bajas mientras Estados Unidos las llevaba a niveles significativamente superiores. Así que, cuando cambia la percepción sobre el diferencial de tasas, el yen deja de ser simplemente una moneda débil y se convierte en una fuente potencial de volatilidad para otras posiciones globales.
4 señales para seguir
Desde la perspectiva de Gandini Análisis, el punto no es quedarse únicamente con el movimiento del yen. Hay que entender el contexto y, sobre todo, identificar qué variables pueden amplificarlo. Estas son cuatro señales que vale la pena seguir durante las próximas semanas y meses:
1. El riesgo del carry trade: La expectativa sobre el futuro diferencial de tasas entre la Reserva Federal y el Banco de Japón es uno de los principales determinantes del carry trade. A pesar de que tanto la FED como el Banco de japón subieron tasa de forma similar en septiembre, si los inversionistas perciben que esta brecha tenderá reducirse, el incentivo para mantener posiciones financiadas en yenes disminuye y puede acelerar su desmonte.
2. El costo de las importaciones: Japón depende fuertemente de las importaciones de energía y buena parte de ellas está denominada en dólares. Por eso, un yen débil aumenta el costo en moneda local del petróleo, gas y otros insumos importados, trasladando presión hacia la inflación interna. Esta relación vuelve especialmente sensible a Japón frente a nuevos aumentos de los precios internacionales de la energía.
3. La presión sobre bonos y deuda: El problema cambiario tampoco termina en el mercado de divisas. Una mayor inflación puede presionar al Banco de Japón hacia una política monetaria más restrictiva, mientras mayores tasas elevan el costo de financiación de una economía con un nivel de deuda pública muy elevado lo que convierte al mercado de bonos japonés en otra variable clave para entender la sostenibilidad de la estrategia de estabilización del yen.
4. El efecto contagio global: Japón no es un mercado aislado. Por eso, un desarme acelerado del carry trade puede obligar a los inversionistas a vender otros activos para reducir apalancamiento y cubrir posiciones. El resultado puede ser una transmisión de volatilidad desde el mercado cambiario japonés hacia acciones, bonos y otras monedas.
La intervención puede modificar temporalmente el precio de una moneda, pero difícilmente puede cambiar por sí sola las fuerzas que determinan su tendencia de fondo tal y como se ve en la gráfica con el yen de nuevo apreciándose frente al dólar. El verdadero desafío para Japón será balancear simultáneamente tipo de cambio, inflación, tasas de interés y deuda, sin generar un ajuste desordenado en alguno de esos mercados y esa es la verdadera batalla por el yen.
Este análisis tiene fines informativos y no constituye una recomendación de inversión. Las decisiones sobre activos específicos deben tomarse con asesoría profesional independiente y considerando el perfil de riesgo de cada inversionista.
Por: Gregorio Gandini*
*El autor es fundador de Gandini Análisis, plataforma donde crea contenido de análisis sobre mercados financieros y economía. También es el creador del podcast Gandini Análisis y se desempeña como profesor en diferentes universidades en temas asociados a finanzas y economía.
Las opiniones expresadas son sólo responsabilidad de sus autores y son completamente independientes de la postura y la línea editorial de Forbes Colombia.
Lea también: El acertijo de los precios