Lo que está sucediendo en el mercado global de bonos no es un fenómeno aislado de Estados Unidos. El aumento de los rendimientos está reflejando una combinación de factores —inflación, crecimiento, política monetaria y deuda pública— que puede tener efectos importantes sobre los mercados emergentes y, en particular, sobre Colombia.
El 28 de septiembre, el rendimiento del bono del Tesoro estadounidense a 30 años cerró en 5,55%, mientras que el de 10 años lo hizo en 5,24%, niveles que no se veían desde 2004 y 2007, respectivamente. Además, como puede verse en el Gráfico 1, este movimiento no corresponde a un pico aislado, sino que es la continuación de una tendencia alcista que se viene presentando desde julio de este año.
Vale la pena recordar que, en el caso de los bonos, un aumento en las tasas de rendimiento no es una señal positiva para los tenedores de estos activos, ya que refleja una caída en sus precios. En este caso, el movimiento parece estar asociado a mayores expectativas de inflación y a las preocupaciones sobre los elevados niveles de deuda. En otras palabras, estos factores están haciendo menos atractivos los bonos de largo plazo y llevando a los inversionistas a exigir mayores rendimientos para mantenerlos.
Pero uno de los hechos más interesantes del momento es que este repunte de las tasas no se limita a Estados Unidos. Se trata de un fenómeno que también se está presentando en otros mercados desarrollados. Al 29 de septiembre, el bono japonés a 10 años superó el 3,07%, su nivel más alto en más de 30 años; el bono español llegó al 4,15%, máximo desde 2023; el francés alcanzó el 4,81%, niveles que no se observaban desde 2008; y el Bund alemán superó el 3,61%, en niveles no vistos desde 2010.
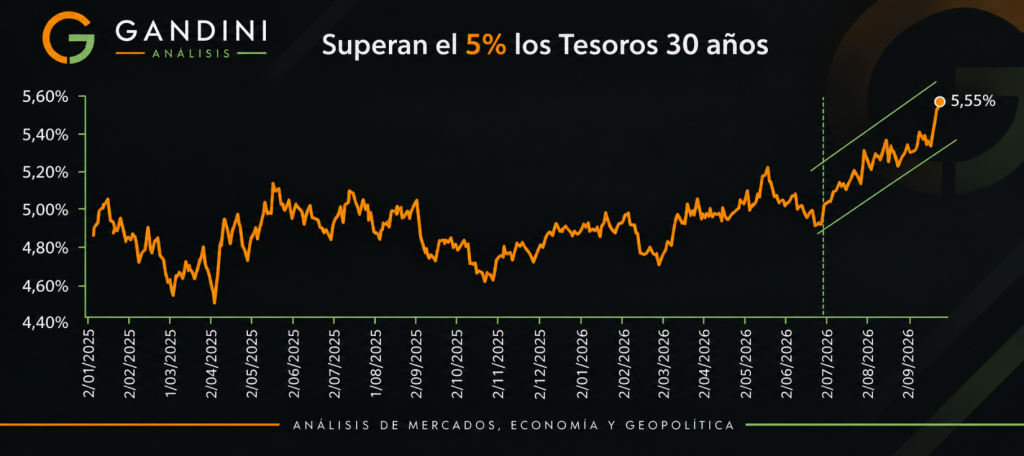
Grafico 1. Elaboración propia. Datos Investing
Las cuatro fuerzas
El enfoque de Gandini Análisis consiste en identificar las grandes tendencias o fuerzas que están afectando a los mercados. Quienes hayan leído mis comentarios en medios o columnas anteriores probablemente no se sorprenderán por las cuatro fuerzas que, en mi opinión, se combinan y desempeñan un papel decisivo en la situación actual del mercado mundial de bonos.
1. Una política monetaria que mantiene la presión sobre las tasas
El Banco Central Europeo (BCE), el Banco de Japón (BoJ) y la Reserva Federal (Fed) aumentaron sus tasas en septiembre. Estos movimientos reflejan la preocupación de los bancos centrales por las presiones inflacionarias y contribuyen a mantener elevados los rendimientos de los bonos.
2. El petróleo y los costos de energía
El petróleo se mantiene elevado en un contexto marcado por el conflicto en Medio Oriente y, después de siete meses de guerra, esto ha contribuido a presionar los precios de la gasolina y el diésel. Este último es particularmente relevante para Estados Unidos, donde, de acuerdo con datos de la Fed, el precio promedio alcanzó US$6,832 por galón en la semana del 28 de septiembre. El impacto va más allá del precio que pagan los consumidores: el diésel es un insumo fundamental para el transporte de mercancías y, por tanto, puede aumentar los costos a lo largo de las cadenas de producción, parte de los cuales pueden terminar trasladándose a los precios finales.
3. Una economía que no se desacelera lo suficiente
El tercer elemento es un escenario económico más complejo de lo esperado. Con un crecimiento global proyectado en torno al 3,0%, de acuerdo con las expectativas del FMI, la economía mundial no parece justificar una reducción significativa de las tasas de interés. Para el mercado de bonos, esto es relevante: si el crecimiento se mantiene relativamente sólido y las presiones inflacionarias persisten, los bancos centrales tienen menos espacio para reducir las tasas, mientras los inversionistas exigen mayores rendimientos en los bonos de largo plazo.
4. El aumento de la deuda pública
Finalmente, el aumento de los niveles de deuda de los gobiernos genera dudas sobre la capacidad del mercado para absorber la creciente oferta de bonos sin exigir mayores rendimientos. Cuando los gobiernos necesitan emitir grandes cantidades de deuda, deben ofrecer tasas suficientemente atractivas para encontrar compradores. Si esta dinámica se mantiene, los mayores costos de financiación pueden convertirse a su vez en un problema para la sostenibilidad fiscal.
¿Qué importa para Colombia?
El aumento de las tasas de interés en Estados Unidos puede contribuir al fortalecimiento del dólar frente a otras monedas. Cuando los rendimientos de los activos estadounidenses aumentan, estos pueden resultar relativamente más atractivos para los inversionistas internacionales, favoreciendo flujos hacia Estados Unidos y ejerciendo presión sobre otras monedas, entre ellas el peso colombiano.
Además, las mismas fuerzas que están elevando los rendimientos de los bonos de los mercados desarrollados pueden afectar el apetito por los activos de mercados emergentes, entre ellos los bonos colombianos.
Para Colombia, este fenómeno es particularmente relevante en un contexto de mayores necesidades de financiación y de una situación fiscal más ajustada. Si los inversionistas perciben un mayor riesgo o cuentan con alternativas de mayor rendimiento en mercados desarrollados, el país puede verse obligado a ofrecer tasas más altas para atraer demanda por sus emisiones de deuda.
En otras palabras, lo que está sucediendo en el mercado global de bonos no es un fenómeno aislado de Estados Unidos. El aumento de los rendimientos está reflejando una combinación de factores —inflación, crecimiento, política monetaria y deuda pública— que puede tener efectos importantes sobre los mercados emergentes y, en particular, sobre Colombia.
Este análisis es de carácter informativo y no constituye recomendación de inversión. Gandini Análisis opera de forma independiente de cualquier entidad mencionada.
Por: Gregorio Gandini*
*El autor es fundador de Gandini Análisis, plataforma donde crea contenido de análisis sobre mercados financieros y economía. También es el creador del podcast Gandini Análisis y se desempeña como profesor en diferentes universidades en temas asociados a finanzas y economía.
Las opiniones expresadas son sólo responsabilidad de sus autores y son completamente independientes de la postura y la línea editorial de Forbes Colombia.
Lea también: La batalla por el yen