
Más allá del impacto evidente que tiene la inflación sobre nuestro bolsillo —porque, mientras más suben los precios, menos cosas podemos comprar con el mismo dinero—, existe otra dimensión que resulta especialmente importante cuando hablamos de inversiones: la tasa de interés real.
Durante los últimos meses, muchos de los temas internacionales relacionados con la Inteligencia Artificial han mantenido mi atención alejada de Colombia. Sin embargo, recientemente, al dictar algunos cursos de finanzas personales, volví a revisar el contexto económico local y me encontré nuevamente con un dato que genera preocupación: la inflación, que sigue sin mostrar una tendencia clara a la baja.
En octubre, la inflación, medida a través del Índice de Precios al Consumidor (IPC), se ubicó en 6,30%. Como puede observarse en el gráfico 1, esta cifra supera el 6,29% registrado en septiembre y el 6,24% de agosto.
Si bien el resultado estuvo por debajo de lo esperado por la Encuesta de Opinión Financiera de Fedesarrollo (6,37%), hay un aspecto que considero especialmente importante: Colombia completó cinco meses consecutivos con una inflación superior al 6%. Si tomamos como referencia la meta del Banco de la República, representada por la línea roja en el gráfico, llevamos cerca de medio año con un crecimiento de los precios que duplica el objetivo de inflación de largo plazo del Emisor.
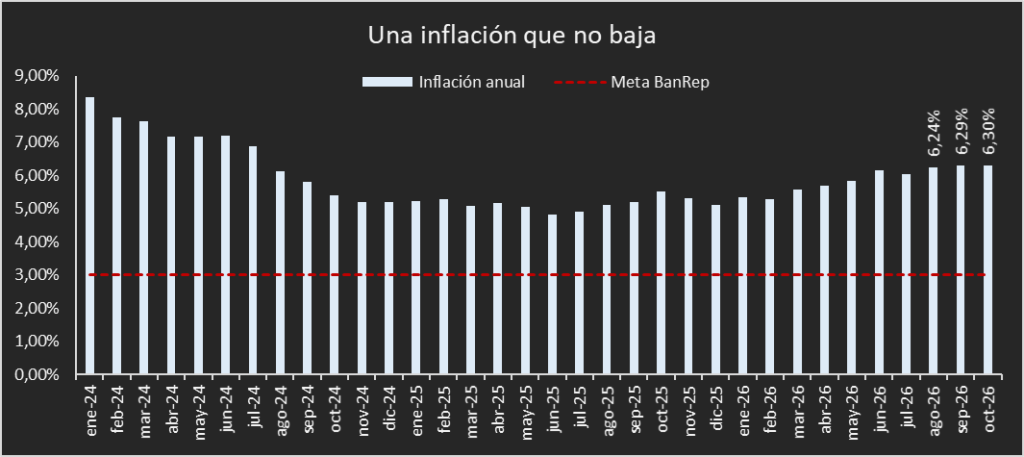
Grafico 1. Elaboración propia Datos DANE
¿Qué hay detrás de esta inflación persistente?
Este comportamiento refleja una inflación que se resiste a bajar, incluso después de las medidas de política monetaria adoptadas por el Banco de la República. Una de las razones que ayuda a explicar esta persistencia es la composición de los aumentos de precios: el principal grupo que contribuye a la inflación no responde únicamente a factores coyunturales, sino que incluye componentes de carácter más estructural. El grupo de Alojamiento, agua, electricidad, gas y otros combustibles aportó 1,75 puntos porcentuales al resultado total de 6,30%. En esta categoría se encuentran gastos tan relevantes para los hogares como los arriendos y los servicios públicos.
También vale la pena destacar el aporte del transporte urbano, que contribuyó con 0,351 puntos porcentuales. Estos componentes muestran que las presiones sobre los precios no se concentran exclusivamente en bienes o productos específicos, sino que también están presentes en gastos recurrentes que hacen parte del presupuesto de los hogares.
Además, este comportamiento no se limita a la variación anual: también se refleja en las cifras de inflación mensual y año corrido, lo que refuerza la preocupación sobre la persistencia de estas presiones inflacionarias.
Esto lleva que mi expectativa es que el 18 de diciembre que es la próxima reunión del Banco de la República con decisión de tasa, nos traiga otro aumento de 25 puntos básicos para cerrar el año en 12.50%
¿Por qué me importa la inflación al invertir?
Más allá del impacto evidente que tiene la inflación sobre nuestro bolsillo —porque, mientras más suben los precios, menos cosas podemos comprar con el mismo dinero—, existe otra dimensión que resulta especialmente importante cuando hablamos de inversiones: la tasa de interés real. Este concepto permite entender cuánto está creciendo realmente nuestro dinero en términos de poder adquisitivo. Su cálculo parte de una relación sencilla que de forma aproximada es:
Interés real = Interés nominal – Inflación
La tasa de interés nominal es aquella que recibimos por nuestros ahorros o inversiones, por ejemplo, a través de un CDT, una cuenta de ahorros o un fondo de inversión. La inflación, por su parte, representa el aumento generalizado de los precios durante un periodo determinado.
¿Por qué es importante esta diferencia? Porque si la tasa de interés nominal que recibimos es inferior a la inflación, nuestra rentabilidad real será negativa. En otras palabras, aunque veamos crecer el saldo de nuestra cuenta o el valor de nuestra inversión, estaremos perdiendo poder adquisitivo. Por eso, al momento de evaluar dónde poner nuestro dinero, no basta con preguntarnos cuánto nos están pagando por nuestros ahorros. También debemos preguntarnos cuánto está creciendo nuestro dinero después de descontar el efecto de la inflación. En un entorno como el actual, donde los precios llevan varios meses creciendo por encima del 6%, entender esta diferencia es crucial a la hora de tomar decisiones futuras que tengan en cuenta una inflación persistente.
Este análisis es de carácter informativo y no constituye recomendación de inversión. Gandini Análisis opera de forma independiente de cualquier entidad mencionada.
Por: Gregorio Gandini
El autor es fundador de Gandini Análisis, plataforma donde crea contenido de análisis sobre mercados financieros y economía. También es el creador del podcast Gandini Análisis y se desempeña como profesor en diferentes universidades en temas asociados a finanzas y economía.
Las opiniones expresadas son sólo responsabilidad de sus autores y son completamente independientes de la postura y la línea editorial de Forbes Colombia.
Lea también: Ganarle a la inflación: cada vez más importante